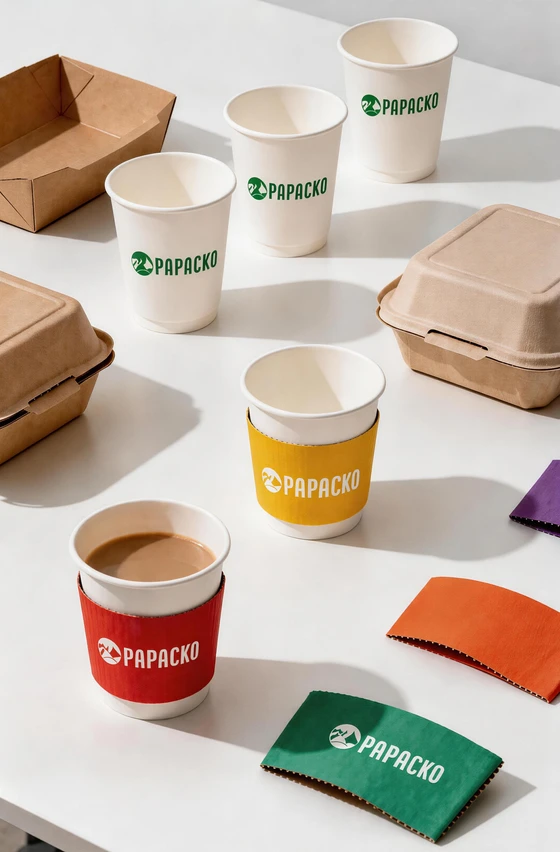
¿Está listo para crear sus propios vasos o envases de papel con su marca?
Díganos sus requisitos -tamaño, revestimiento, impresión y destino- y nuestro equipo le preparará un presupuesto detallado en 24 horas.
El mercado mundial de vasos de papel se encuentra en un punto de inflexión crítico al entrar en 2027, y se prevé que el valor del sector alcance los $14.8 mil millones, lo que supone un crecimiento interanual del 8,2% con respecto a los $13.7 mil millones de 2026. Esta expansión viene impulsada por una convergencia de factores: la aceleración de las prohibiciones del plástico de un solo uso en 87 países, la rápida recuperación del sector de la restauración tras la pandemia, que alcanza el 112% de los niveles de 2019, y los avances en la ciencia de los materiales que permiten obtener recubrimientos de barrera totalmente biodegradables con un rendimiento equiparable al de los derivados del petróleo.
Esta exhaustiva previsión de mercado analiza las proyecciones para 2027 en seis dimensiones clave: la dinámica de los mercados regionales, con Asia-Pacífico acaparando el 42% de la cuota mundial; el rendimiento por segmentos, donde los vasos para bebidas calientes mantienen el 58% de dominio en su categoría; las tendencias de innovación en materiales, con los vasos recubiertos de PLA creciendo a una tasa compuesta anual (CAGR) del 22%; las normativas de sostenibilidad que están redefiniendo los estándares de adquisición, los cambios en el panorama competitivo a medida que se acelera la consolidación, y las trayectorias de los precios, influidas por la volatilidad del coste de la pulpa y las políticas de fiscalidad del carbono.
💡 Resumen rápido: El mercado de los vasos de papel en 2027 crecerá entre 8,21 TP3T y 1 TP4T14,8 mil millones, impulsado por la aplicación de la prohibición del plástico en 87 países, la expansión del sector de la restauración en los mercados emergentes (+121 TP3T en la India y el Sudeste Asiático), y la adopción de recubrimientos biológicos, que alcanzará los 28% de producción.
Entre las principales tendencias se encuentran la “premiumización» (crecimiento de los vasos de doble pared de un +15%), los canales de venta directa al consumidor (crecimiento del comercio electrónico de un +34%) y la regionalización de la cadena de suministro, que reduce la dependencia de las importaciones entre un 18 y un 25% en los principales mercados.
Para comprender las previsiones del mercado de los vasos de papel, hay que tener en cuenta los siguientes factores:
Valoración de mercado en 2027:-Tamaño del mercado mundial: $ 14 800 millones (frente a 1 TP 4 T 13,7 mil millones en 2026)
-Consumo total por unidad: 264 000 millones de tazas (frente a los 248 mil millones de 2026)
-Crecimiento interanual: 8.2% (con una aceleración desde el 7,41 TP3T en 2025-2026)
-Tasa de crecimiento anual compuesto (CAGR) a cinco años (2023-2027): 7.8%
Factores que aceleran el crecimiento:-La aplicación de la prohibición de los plásticos se amplía de 72 países (2025) a 87 países (2027)
-El volumen de transacciones en el sector de la restauración supera en un 12% los niveles previos a la pandemia
-Crecimiento del consumo de café en los mercados emergentes: India +18%, Indonesia +14%, Vietnam +21%
-Expansión de los restaurantes de comida rápida: 47 000 nuevos establecimientos netos en todo el mundo (2026-2027)
Madurez del mercado por región:Para comprender las previsiones del mercado de los vasos de papel, hay que tener en cuenta los siguientes factores:
Desglose del consumo por unidades en 2027:-Vasos para bebidas calientes (8-20 oz): 153 000 millones de unidades (Acción 58%)
-Vasos para bebidas frías (de 12 a 32 onzas): 91 000 millones de unidades (Acción 34%)
-Vasos especiales/de degustación (<6 oz): 20 000 millones de unidades (Acción 8%)
Consumo per cápita (tazas anuales por persona):-Mercados maduros (EE. UU./Reino Unido): Crecimiento impulsado por la «premiumización» (cambio hacia formatos de 16-20 oz +12%), la cultura del café de tercera ola y los programas de café en el lugar de trabajo, que sustituyen a la preparación de café en casa
-Mercados emergentes (China/India): Urbanización (450 millones de personas en las ciudades para 2027), adopción del café por parte de la generación millennial (aumento del consumo en el grupo de edad de 18 a 35 años de +251 TP3T), expansión de las cadenas de restauración rápida occidentales (Starbucks y Costa Coffee añadirán 3.200 establecimientos en Asia entre 2026 y 2027)
Para comprender las previsiones del mercado de los vasos de papel estándar, es necesario tener en cuenta los siguientes factores:
Evolución del mercado en 2027:-Tamaño del mercado: $6.2 mil millones (+12,41 TP3T interanual)
-Consumo por unidad: 112 000 millones de tazas (+14,81 TP3T interanual)
-Cuota de mercado mundial: 42% (frente a los 39% de 2025)
Desglose por países:-85 000 nuevas cafeterías Inauguración entre 2025 y 2027 (Luckin Coffee, Manner Coffee, expansión de Cotti Coffee)
-Penetración en ciudades de nivel 2 y 3: 67% de nuevas cafeterías en ciudades con menos de 5 millones de habitantes (frente a 42% en 2023)
-Café de tienda de conveniencia: 7-Eleven y FamilyMart incorporarán barras de café en 12.000 establecimientos
-Innovación en vasos de papel: Tazas de doble pared con motivos artísticos y caligráficos chinos, con un crecimiento del 32% (tendencia hacia la gama alta)
Dinámica del mercado indio:-El auge de la restauración rápida: Café Coffee Day, Third Wave Coffee y Blue Tokai abrirán 1.800 establecimientos (2026-2027)
-Consumo de los jóvenes: El grupo de edad de 18 a 30 años representa un aumento de 62% en el número de clientes de cafeterías (frente a un descenso del consumo de té de -8%)
-Repercusiones de la urbanización: Las ciudades de nivel 1 alcanzan una penetración del café de 45% (frente a los 12% de las ciudades de nivel 3 y superiores)
-Cambio normativo: Ocho estados han prohibido el uso de vasos de plástico y han optado por los de papel
Para comprender las distintas previsiones del mercado de los vasos de papel, es necesario tener en cuenta los siguientes factores:
Evolución del mercado en 2027:-Tamaño del mercado: 1,44 mil millones (+5,21 TP3T interanual)
-Consumo por unidad: 68 000 millones de tazas (+3,81 TP3T interanual)
-Cuota de mercado mundial: 28% (frente a los 31% de 2023)
Características específicas del mercado estadounidense:-Ampliación de la oferta de bebidas frías: El consumo de café helado crece un 9% al año, lo que está impulsando el cambio hacia tazas de mayor tamaño (tazas de café frío de gama alta de 20-24 oz, con un aumento del volumen del +15%).
-Programas de café en el lugar de trabajo: Las oficinas corporativas están instalando cafeterías de alta gama (en sustitución de las máquinas de cápsulas K-cup), lo que está impulsando la demanda de tazas de café caliente de 8-12 oz con un aumento del 7%.
-Requisitos de sostenibilidad: 23 estados y ciudades con prohibiciones o tasas sobre el plástico para vasos de un solo uso (frente a los 18 de 2025), lo que acelera la adopción de vasos de papel en los mercados que aún se resisten
-Venta directa al consumidor: Cajas de suscripción de café y venta minorista por internet de lotes de tazas de marca +34%
Características específicas del mercado canadiense:-Tamaño del mercado: $0.6B (+4,91 TP3T interanual)
-La transición de Tim Hortons a tapas a base de fibra en todos sus establecimientos (finalizada en el segundo trimestre de 2027) está impulsando el rediseño de los vasos de papel compatibles.
-Las prohibiciones provinciales sobre los plásticos en Columbia Británica, la Isla del Príncipe Eduardo y Terranova se amplían a Ontario y Quebec (aplicación en 2027-2028)
Para obtener previsiones de mercado sobre los distintos tipos de vasos de papel, céntrate en:
Evolución del mercado en 2027:-Tamaño del mercado: $3.8 mil millones (+6,81 TP3T interanual)
-Consumo por unidad: 62 000 millones de tazas (+5,41 TP3T interanual)
-Cuota de mercado mundial: 26%
Resultados a nivel nacional:-Reglamento de la UE sobre residuos de envases (PPWR): Los objetivos para 2027, que exigen la implantación de sistemas de vasos reutilizables 20% en los restaurantes de comida rápida, impulsan estrategias de doble vía (vasos de papel para comida para llevar y vasos de cerámica o reutilizables para comer en el local)
-Responsabilidad ampliada del productor: 18 países de la UE aplican tasas de responsabilidad ampliada del productor (EPR) a los vasos de papel ($0,02-0,08 por vaso); el coste se repercute a los consumidores, lo que provoca una reducción de la demanda de entre 3 y 5% en los segmentos sensibles al precio
-Certificación de compostabilidad: Las cubetas con certificación EN13432 pasarán de 22% (2025) a 31% (2027) a medida que los ayuntamientos amplíen la infraestructura de compostaje industrial
Características específicas del mercado británico:-Debates sobre el impuesto sobre el café con leche: Se está sometiendo a consulta una propuesta de tasa de 25 peniques sobre los vasos desechables (similar al impuesto sobre las bolsas de plástico); si se aplica en 2028, se prevé una reducción de la demanda de entre 18 y 221 TP3T.
-Concurso de cafeterías: Pret, Costa y Greggs ofrecen descuentos de 50 peniques por el uso de vasos reutilizables, pero el volumen de vasos de papel sigue creciendo un +5% (la adopción de los vasos reutilizables se ha estancado en un 8-12% de transacciones)
Para las distintas previsiones del mercado de vasos de papel, céntrate en:
Resultados por segmentos en 2027:-Valor del segmento: $8.6 mil millones (58% del mercado total)
-Consumo por unidad: 153 000 millones de tazas (+6,21 TP3T interanual)
-Precio medio de venta: $0,056 por taza (+2,81 TP3T respecto a 2026)
Tendencias en la distribución del tamaño:-Vasos de pared simple: cuota de volumen de 58%, con un crecimiento del +3,2% (segmento de valor, restauración informal)
-Vasos de doble pared: Cuota de volumen de 34%, con un crecimiento del +12,8% (segmento de gama alta, que elimina la necesidad de manguitos)
-Vasos con pared ondulada: Cuota de volumen de 8%, con un crecimiento del +18,4% (diferenciación, rendimiento térmico, atractivo en Instagram)
Segmentación de precios:-Adopción de los recubrimientos biológicos: Los recubrimientos de PLA/aqueosos sustituirán al revestimiento de PE en 28% de vasos térmicos (frente a los 19% de 2025), impulsados por las certificaciones de compostabilidad
-Mejoras en la tolerancia al calor: Nuevas tecnologías de barrera que permiten mantener el líquido a 95 °C sin que el vaso se deforme (frente a los 85 °C habituales en los vasos tradicionales)
-Superficie de impresión del logotipo: 40%: aumento de las zonas imprimibles gracias a una mejor adherencia del recubrimiento para la impresión digital y flexográfica
La clave para elegir una previsión de mercado sobre vasos depende de:
Resultados por segmentos en 2027:-Valor del segmento: $5.4 mil millones (37% del mercado total)
-Consumo por unidad: 91 mil millones de tazas (+11,21 TP3T interanual)
-Precio medio de venta: $0,059 por taza (+3,41 TP3T frente a 2026)
Factores de crecimiento:-El auge del café helado: El café frío, los lattes helados y los frappés registran un crecimiento anual del 14% (frente al +3% del café caliente)
-Bares de batidos y zumos: 8.200 nuevos establecimientos en todo el mundo (2026-2027), en los que se utilizarán principalmente vasos para bebidas frías de 20 a 32 onzas
-Expansión del té de burbujas: 14 000 nuevos establecimientos en Asia-Pacífico y 2 400 en América del Norte impulsan la demanda de vasos de gran formato
-Prohibiciones de las pajitas de plástico: Las pajitas de papel requieren vasos de papel compatibles (compatibilidad entre materiales)
Tendencias en la distribución del tamaño:-Resistencia a la humedad: Vasos fríos que requieren recubrimientos de barrera de alta calidad para evitar que la condensación los deteriore (se establecerá como norma el doble recubrimiento de PLA para 2027)
-Retención de hielo: Vasos para bebidas frías de doble pared fabricados con 42% (el aislamiento térmico evita la condensación y elimina la necesidad de utilizar una funda o servilleta aparte)
-Compatibilidad de la tapa: El cambio a tapas de fibra (en lugar de las tapas abovedadas de plástico) está impulsando el rediseño de los bordes de los vasos para garantizar un cierre hermético
Preferencias regionales:
A la hora de evaluar las previsiones de mercado de los vasos de papel estándar, hay que tener en cuenta lo siguiente:
Panorama del sector de los recubrimientos en 2027:-Paridad de precios en 2027: Los vasos recubiertos de PLA alcanzan un valor de $0,048 por unidad (frente a $0,046 en los recubiertos de PE), lo que hace que esta opción sostenible sea económicamente viable a gran escala
-Mejoras en el rendimiento: Las nuevas formulaciones de PLA resisten líquidos a 92 °C durante más de 60 minutos (frente a los 85 °C y los 30 minutos de las versiones de 2023)
-Infraestructura para el compostaje: 1.240 instalaciones de compostaje industrial en todo el mundo que aceptan vasos recubiertos de PLA (frente a las 890 de 2025), lo que reduce las preocupaciones sobre el “greenwashing”
-Normas de certificación: Actualmente, 67% de vasos de PLA cuentan con certificaciones de terceros (BPI, TÜV Austria, DIN CERTCO), frente a los 42% de 2024
Ventajas de los recubrimientos acuosos:-Reciclabilidad: Compatible con los procesos habituales de reciclaje de papel (a diferencia del PE y el PLA, que requieren separación)
-Huella de carbono: El 34% genera menos emisiones a lo largo de su ciclo de vida que los productos equivalentes recubiertos de PE
-Favor regulatorio: La normativa de la UE sobre envases y residuos favorece explícitamente los envases reciclables frente a los compostables (lo que impulsa la adopción de los envases a base de agua en el mercado europeo)
Trayectoria de los costes:-Modernización de los equipos de recubrimiento: $840M invertido a nivel mundial (2025-2027) para modernizar las líneas de producción destinadas a la aplicación de productos acuosos y PLA
-Gasto en I+D: Los fabricantes de vasos de papel destinan entre 4 y 71 TP3T de sus ingresos al desarrollo de recubrimientos de barrera (frente a los 2-31 TP3T de años anteriores)
Para la previsión del mercado de vasos de papel estándar, céntrate en:
Composición de la fibra en 2027:-Fibra virgen: 68% (con certificación FSC/PEFC: 82% de fibra virgen)
-Fibra reciclada: 32% (postconsumo: 18%, postindustrial: 14%)
Tendencias en materia de certificación:-Limitaciones de rendimiento: Los vasos de fibra reciclada tienen una resistencia a la rotura de 12-18% inferior (lo que limita su uso a bebidas frías o a diseños de doble pared)
-Competitividad en materia de costes: La fibra reciclada cuesta entre $920 y 1.040 por tonelada métrica (frente a los $880-960 de la fibra virgen), debido a los costes de la infraestructura de recogida y clasificación.
-Restricciones de disponibilidad: Solo 34% de vasos de papel entran en los circuitos de reciclaje debido a la contaminación (residuos de alimentos), la incompatibilidad de los recubrimientos y la falta de programas de recogida
Iniciativas de economía circular:-Proyectos piloto de reciclaje de vaso a vaso: Starbucks, Huhtamaki y WestRock colaboran en sistemas de ciclo cerrado en Seattle, Londres y Singapur (con un procesamiento mensual de 2,4 millones de vasos)
-Programas de recogida: 140 cadenas de restauración rápida que han instalado contenedores de reciclaje de vasos en sus establecimientos (frente a las 68 de 2024)
-Tecnología de fibra a fibra: El consorcio NextGen está desarrollando un método de eliminación de recubrimientos mediante enzimas que permite recuperar un 94% de fibra (frente al 62% que se obtiene con el proceso mecánico actual de fabricación de pasta de papel)
A la hora de evaluar las distintas previsiones de mercado sobre vasos de papel, ten en cuenta lo siguiente:
Marco normativo de 2027:-Prohibición nacional del SUP en la India: Aplicación plena de la normativa en 28 estados (frente a los 18 de 2025), lo que ha impulsado el consumo de vasos de papel en un +22% respecto al año anterior
-Proyecto de ley SB 54 de California: Reducción gradual que exige una disminución de 251 TP3T en los envases de SUP para 2027; la exención para los vasos de papel compostables certificados está impulsando la adopción del PLA.
-Aplicación de la PPWR de la UE: Obligatoriedad de utilizar sistemas de vasos reutilizables 20% en restaurantes de comida rápida con más de 500 clientes diarios, lo que afecta a 14 000 establecimientos, aunque se excluyen los pedidos para llevar (ventaja de los vasos de papel)
-Prohibiciones a nivel municipal en China: Pekín, Shanghái y Shenzhen aplican la prohibición del uso de vasos de plástico en edificios públicos y colegios (cada mes se sustituyen 22 millones de vasos por otros de papel)
Repercusión de los costes de cumplimiento normativo:A la hora de evaluar las previsiones de mercado de los vasos de papel estándar, hay que tener en cuenta lo siguiente:
Panorama del EPR en 2027:-18 países aplicación de la responsabilidad ampliada del fabricante (EPR) a los vasos de papel (frente a 12 en 2025)
-Importe total de las tasas de responsabilidad ampliada del productor (EPR) recaudadas: $340M a nivel mundial (previsión para 2027)
-Estructura de tarifas: $0,02-0,08 por taza (media: $0,044)
Asignación de tasas e impacto:-Traspaso de comisiones: 78% de los costes del EPR repercutidos a los consumidores finales (frente a los absorbidos por los fabricantes y minoristas)
-Elasticidad de la demanda: For every $0.01 increase in cup cost, consumption decreases 1.2-1.8% in price-sensitive segments (convenience stores, gas stations)
-Premium segment insulation: Specialty coffee shops experiencing only 0.3-0.6% demand reduction (customers willing to pay for sustainability)
Producer compliance strategies:-Collective schemes: 84% of manufacturers joining industry-wide EPR organizations (vs individual compliance)
-Eco-modulation: Cups with >50% recycled content or certified compostable receiving 15-30% EPR fee reductions
-Inversión en I+D: EPR revenues funding $120M in recycling technology development (2026-2027)
Understanding available paper cups market forecast requires attention to these factors:
2027 market share by manufacturer:-M&A activity: 14 acquisitions in paper cup sector (2025-2027), totaling $2.8B in transaction value
-Top-10 concentration: Combined market share increasing from 78% (2024) to 80.2% (2027)
-Regional champions: Local manufacturers in India, Southeast Asia, Latin America growing faster than multinationals (+14% vs +7%) due to supply chain proximity, lower costs
For the paper cups market forecast, focus on:
Competitive strategies by segment:-Backward integration: 6 major manufacturers acquiring pulp mills/coating suppliers (2025-2027) to secure material supply and reduce costs
-Forward integration: Huhtamaki, Graphic Packaging launching direct-to-consumer brands selling custom cups to small cafés via e-commerce (+$180M revenue 2027)
When evaluating the paper cups market forecast, consider the following:
2027 pulp pricing:-Bleached hardwood kraft pulp (BHKP): $960/metric ton (average, +4.2% vs 2026)
-Bleached softwood kraft pulp (BSWK): $1,120/metric ton (average, +3.8% vs 2026)
-Pulpa reciclada: $840/metric ton (average, +6.4% vs 2026)
Cost composition breakdown (12 oz single-wall cup):-Natural gas prices affecting drying/forming processes: +$0.0026 per cup (2026-2027)
-Electricity for automated production lines: +$0.0006 per cup
-Manufacturers in low-energy-cost regions (Middle East, parts of Asia) gaining 8-12% cost advantage
Carbon pricing influence:-EU Carbon Border Adjustment Mechanism (CBAM): Adding $0.003-0.008 per cup for imports from non-EU countries (based on embedded carbon)
-Voluntary carbon offsets: Premium brands purchasing offsets at $0.002-0.004 per cup to achieve carbon neutrality claims
The key to choosing common paper cups market forecast depends on:
Average selling prices by segment (2027):-Deflationary pressure: Improved manufacturing efficiency (automation) reducing production costs -2.4% annually
-Inflationary pressure: Labor costs (+5.4%), energy costs (+8.2%), regulatory compliance (+3-6%) driving prices upward
-Premiumization opportunity: Customers willing to pay 15-25% premium for sustainable certifications, custom branding, superior thermal performance
Volume discount structures:When evaluating available paper cups market forecast, consider the following:
2027 channel distribution:-Amazon Business: Paper cup sales +38% (2026-2027), driven by small café/restaurant procurement
-Alibaba/1688.com: China’s B2B platforms selling 2.8B cups annually to domestic buyers
-Manufacturer direct sites: Huhtamaki, Vegware, Lollicup reporting $180M combined e-commerce revenue (vs $98M in 2025)
Direct-to-consumer trends:-Custom design tools: Online configurators allowing customers to design cups with logos, colors, text (MOQs as low as 500 units)
-Subscription models: Monthly cup delivery services for home coffee enthusiasts (+68% subscriber growth 2026-2027)
-Sample packs: $12-28 variety packs (50-100 cups, mixed sizes) for testing/events generating $42M sales (2027)
Digital marketing impact:-SEO/content marketing: Paper cup manufacturers investing $8-15M annually in educational content, recipe blogs, sustainability guides
-Redes sociales: Instagram/Pinterest driving visual cup designs—ripple-wall cups with aesthetic patterns growing 18% due to “Instagrammable” appeal
Understanding cups market forecast requires attention to these factors:
Procurement decision factors (ranked by importance):-Multi-unit chains: 78% using centralized purchasing (vs 64% in 2023), driving larger order volumes and manufacturer consolidation
-Group purchasing organizations (GPOs): 340 GPOs representing 42,000 independent cafés/restaurants negotiating bulk pricing (12-18% cost savings)
Inventory management shifts:-Just-in-time delivery: 34% of QSRs requesting weekly/bi-weekly deliveries (vs monthly) to reduce storage costs
-Consignment inventory: Some manufacturers offering on-site storage with pay-as-used models (eliminating upfront capital for small operators)
For cups market forecast, focus on:
2028-2030 market projections:-Asia-Pacífico: Maintaining 11-13% annual growth through 2030 (urbanization, coffee culture expansion)
-Mercados maduros: Stabilizing at 4-6% growth (replacement demand, premiumization, sustainability transitions)
-Regulatory acceleration: 110+ countries implementing plastic bans by 2030 (vs 87 in 2027)
-Innovación de materiales: Fully recyclable, high-barrier coatings achieving commercial scale by 2029
The key to choosing different paper cups market forecast depends on:
2027-2030 innovation priorities:-Cup-to-cup recycling: Target 25% of cups entering closed-loop systems by 2030 (vs 8% in 2027)
-Deposit-return schemes: Pilots expanding in 12 cities globally, achieving 68% return rates (vs 12% in curbside recycling)
-Blockchain traceability: QR codes on cups linking to fiber source, carbon footprint, recycling instructions
Manufacturing efficiency gains:-Velocidad de producción: Next-gen machines producing 450 cups/minute (vs 380 in 2027), reducing labor costs per unit -8%
-Material waste reduction: Improved die-cutting reducing scrap from 6.2% to 3.8%
-Eficiencia energética: LED curing, optimized drying reducing energy consumption per cup -12%
The 2027 paper cups market forecast reveals a dynamic industry at the intersection of sustainability transformation, regulatory acceleration, and emerging market growth. The $14.8 billion global market will expand 8.2% year-over-year, driven by Asia-Pacific’s explosive 12.4% growth as coffee culture penetrates China’s tier-2/3 cities and India’s organized foodservice sector matures.
Principales conclusiones:1.Divergencia regional—Asia-Pacific (42% market share) growing 2.4x faster than mature markets, with China and India representing $4.5B combined opportunity
2.Material innovation reaching inflection point—PLA-coated cups achieving near price parity ($0.048 vs $0.046 for PE), accelerating sustainable coating adoption to 34% market share by 2027
3.Premiumization driving value growth—Double-wall and ripple-wall segments growing 12-18% annually as consumers prioritize thermal performance and Instagram aesthetics over commodity cups
4.Regulatory enforcement intensifying—87 countries implementing plastic bans (vs 72 in 2025), with EPR schemes adding $0.02-0.08 per cup in 18 countries, reshaping cost structures
5.E-commerce disruption—Online B2B channels growing 34% enabling small cafés to access custom branding at lower MOQs (500-1,000 units vs 10,000+ traditional)
The paper cups market through 2030 will reward manufacturers investing in bio-coating R&D, regional production capacity in high-growth Asia markets, and direct-to-customer digital channels. Operators prioritizing sustainability certifications and supply chain transparency will command premium pricing as corporate ESG commitments and consumer environmental consciousness reshape procurement decisions.
-“>Vasos de papel
-“>Soluciones de embalaje sostenible
-“>Foodservice Packaging Trends
Papacko supplies foodservice operators, distributors, and retailers with paper cups aligned to 2027 market trends—offering PLA-coated compostable options, custom digital printing for emerging brands, and volume pricing for growing chains. Our market intelligence team provides quarterly forecasts and procurement strategy guidance to navigate regulatory changes, material innovations, and regional growth opportunities.
Póngase en contacto:Última actualización: abril de 2026