Sei pronto a creare i tuoi bicchieri di carta o le tue confezioni personalizzati con il tuo marchio?

Comunicateci le vostre esigenze — dimensioni, rivestimento, stampa e destinazione — e il nostro team vi preparerà un preventivo dettagliato entro 24 ore.
Demo del modulo di contatto

Sei pronto a creare i tuoi bicchieri di carta o le tue confezioni personalizzati con il tuo marchio?

Comunicateci le vostre esigenze — dimensioni, rivestimento, stampa e destinazione — e il nostro team vi preparerà un preventivo dettagliato entro 24 ore.
Demo del modulo di contatto

Innovazioni nel settore degli imballaggi sostenibili 2026: materiali, tendenze e costi

Scopri le innovazioni nel campo degli imballaggi sostenibili nel 2026, tra cui rivestimenti a base di alghe, barriere in nanocellulosa, imballaggi in micelio, materiali ricavati da scarti agricoli, costi, tempistiche e casi d’uso nel settore della ristorazione.

Ultimo aggiornamento: aprile 2026
Tempo di lettura: 8-10 minuti
Autore: Il team editoriale di Papacko

Introduzione

Nel 2026, il settore degli imballaggi sostenibili sta passando da affermazioni generiche a scelte specifiche in materia di materiali, requisiti di certificazione, obiettivi di costo e prestazioni a fine ciclo di vita. Gli acquirenti stanno mettendo a confronto opzioni collaudate come il cartone, la bagassa, il PLA e la fibra modellata con materiali più recenti, tra cui rivestimenti a base di alghe, barriere in nanocellulosa e imballaggi in micelio.

Questa analisi completa del settore esamina le innovazioni nel campo degli imballaggi sostenibili attualmente in fase di sviluppo nel 2026: dati sulle prestazioni dei materiali emergenti, nuove tecnologie di produzione, tempistiche dettagliate di commercializzazione (dalla fase di laboratorio alla produzione di massa), andamento dei costi al crescere dei volumi, percorsi normativi e previsioni basate su dati concreti relative alla trasformazione del settore fino al 2030. Che siate produttori di imballaggi, brand manager, responsabili della sostenibilità o investitori, comprendere queste innovazioni vi aiuterà a prendere decisioni più oculate in materia di approvvigionamento e pianificazione dei prodotti.

In sintesi: Tra le innovazioni nel campo degli imballaggi sostenibili previste per il 2026 figurano i rivestimenti a base di alghe marine (biodegradazione in 4-8 settimane, fase di produzione pilota), gli imballaggi in micelio di funghi (passaggio dalla fase di laboratorio a quella commerciale per gli imballaggi protettivi), i materiali di scarto agricoli (disponibilità commerciale con un sovrapprezzo del 15-35%), imballaggi commestibili (applicazioni di nicchia, espansione prevista tra il 2028 e il 2030) e rivestimenti in nanocellulosa (commercializzazione prevista tra il 2027 e il 2028).

Il settore prevede che entro il 2030 il 65% degli imballaggi destinati alla ristorazione utilizzerà materiali di origine biologica.

Materiali emergenti: rivestimenti a base di alghe marine

Panoramica tecnologica e prestazioni

Per innovazioni nel campo degli imballaggi ecologici e sostenibili, concentrati su:

Composizione del materiale:

•Componente principale: alginato e carragenina estratti da alghe brune e rosse

•Applicazione: rivestimento da 10-20 GSM su cartoncino (spessore simile a quello del PLA)

•Funzione: barriera contro l'umidità e l'ossigeno per applicazioni a contatto con gli alimenti

Caratteristiche prestazionali (Dati pilota del 2026):

ProprietàRivestimento alle algheRivestimento PLARivestimento in PENote
Barriera contro l'umiditàBuono (85-90% di PLA)EccellenteEccellenteSufficiente per 30-60 minuti di funzionamento
Tolleranza al calore50-75 °C45-85 °C90-100 °CSolo bevande calde
Barriera all’ossigenoEccellente (superiore al PLA)BeneModeratoUna migliore conservazione degli alimenti
Tempo di biodegradazione4-8 settimane (ambiente marino/suolo)90-180 giorni (struttura commerciale)Oltre 20 anniDecomposizione più veloce
CompostabilitàResidenziale + commercialeSolo per uso commercialeNon compostabileLa più ampia gamma di opzioni per la fine del ciclo di vita
Costo$ 3.800-5.200/ton (progetto pilota)$ 2.200-2.800/ton$ 1.400-1.800/tonnellataRiduzione prevista del 40% su larga scala

### Vantaggi ambientali

Per innovazioni nel campo degli imballaggi sostenibili e di qualità, concentrati su:

Impronta di carbonio:

•Coltivazione delle alghe: A emissioni negative di carbonio (assorbe da 5 a 10 volte più CO₂ rispetto alle piante terrestri per ettaro)

•Energia necessaria alla lavorazione: 30-40% in meno rispetto al PLA (non è necessaria la fase di fermentazione)

•Emissioni nell'arco del ciclo di vita: inferiori del 65-75% rispetto al PLA, inferiori dell'80-88% rispetto al PE

Benefici per la salute derivanti dall'oceano:

•La coltivazione delle alghe marine riduce l'acidificazione degli oceani (assorbendo la CO₂ disciolta)

•Crea un habitat per la biodiversità marina

•Non sono necessari acqua dolce, fertilizzanti o pesticidi (a differenza del mais e della canna da zucchero utilizzati per il PLA)

•Possibilità di sfruttare i “deserti” oceanici (aree povere di nutrienti) con tecniche di coltivazione adeguate

Considerazioni sulla scalabilità:

•Produzione mondiale di alghe (2026): 35 milioni di tonnellate all’anno (per lo più destinate al consumo alimentare)

•Disponibilità stimata per l'imballaggio: 2-3 milioni di tonnellate senza andare a discapito dell'uso alimentare

•Se pienamente operativo, sarebbe sufficiente a soddisfare l'8-12% della domanda globale di carta patinata

Situazione commerciale e calendario

Implementazione attuale:

•Produzione pilota: 3 impianti in Norvegia, Islanda e Indonesia (capacità complessiva: 8.000 tonnellate/anno)

•Partnership commerciali: Due importanti produttori europei di imballaggi hanno firmato accordi di sviluppo (2025)

•Status normativo: Valutazione in corso da parte dell’UE in merito ai nuovi alimenti; presentata domanda di riconoscimento come “generalmente riconosciuto come sicuro” (GRAS) alla FDA

Piano di commercializzazione:

•2026-2027: Progetto pilota con una capacità di 25.000 tonnellate all’anno, primi prodotti commerciali (nicchia di fascia alta)

•2028: Impianti iniziali per la produzione in serie (oltre 100.000 tonnellate/anno), riduzione dei costi a $2.800-3.500/tonnellata

•2029-2030: Ampia disponibilità sul mercato, costo che si avvicina a quello del PLA ($ 2.200-2.600/ton)

•2030+: Quota di mercato potenziale di 8-15% nel segmento dei rivestimenti compostabili

Ostacoli all'adozione:

•Sviluppo della filiera: le infrastrutture per la coltivazione delle alghe marine sono limitate alle regioni costiere

•Tecnologia di lavorazione: i metodi di estrazione e di applicazione del rivestimento sono ancora in fase di ottimizzazione

•Uniformità: variazione da lotto a lotto superiore rispetto ai materiali a base di petrolio (in miglioramento)

•Percezione: familiarità dei consumatori e dei marchi con le alghe in confezioni (è necessaria una campagna di sensibilizzazione)

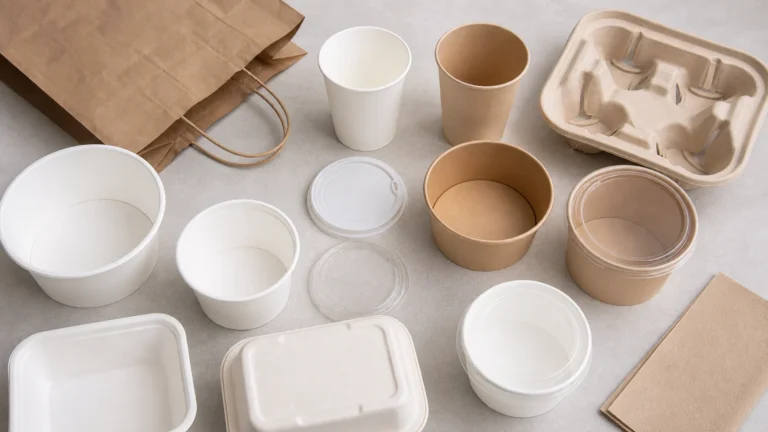
Papacko innovatpractical packaging materials and future eco-friendly product design concept

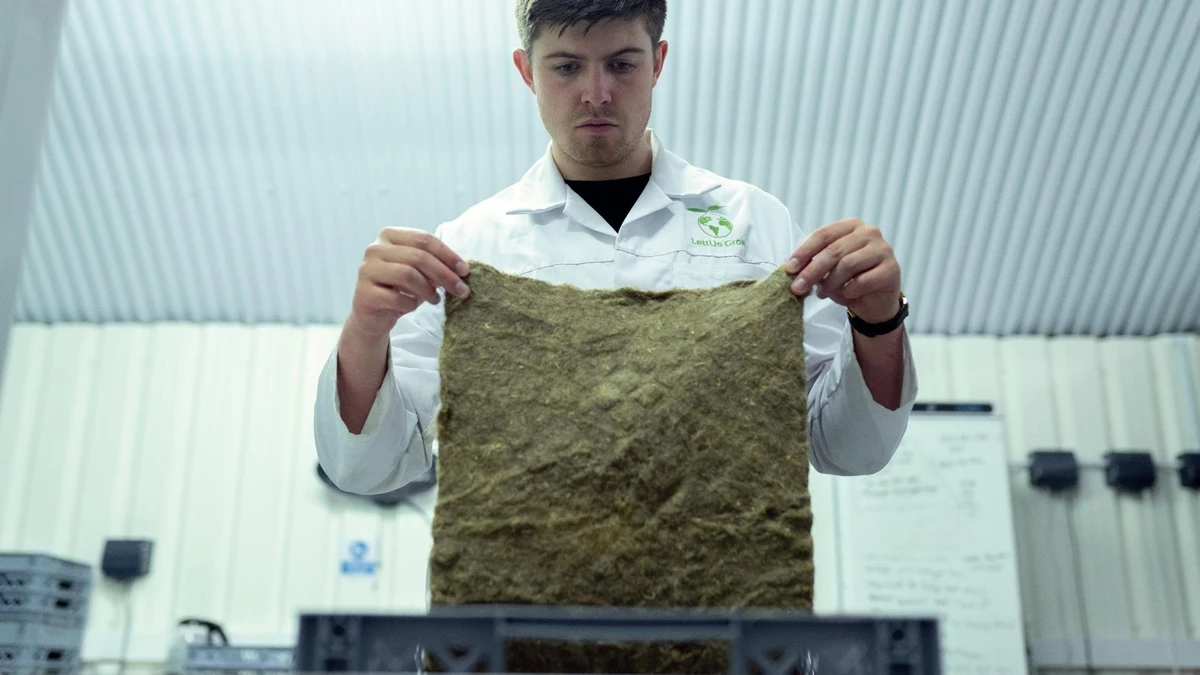
Confezionamento del micelio di funghi

Scienza dei materiali e processi di produzione

Come funziona:

•Materie prime: Scarti agricoli (steli di mais, canapuli, segatura) mescolati con spore di funghi

•Processo di crescita: Il micelio (la struttura radicale dei funghi) si sviluppa attraverso i materiali di scarto in 5-7 giorni

•Legame: Gli enzimi naturali presenti nel micelio legano le particelle formando una struttura solida

•Finitura: Il trattamento termico arresta la crescita e dà origine al prodotto finale (inerte, a lunga conservazione)

Proprietà dei materiali:

ProprietàImballaggi MyceliumEPS (polistirolo espanso)Cartone ondulatoAdattabilità dell'applicazione
Densità30-80 kg/m³15-30 kg/m³120-180 kg/m³Protezione leggera
Resistenza alla compressione0,5-2,0 MPa0,2-0,5 MPa1,5-3,0 MPaOttimo per l'ammortizzazione
Isolamento termicoValore R: 2,5-3,0Valore R: 3,5-4,0Valore R: 0,8-1,2Meglio del cartone
ImpermeabilitàModerato (richiede rivestimento)EccellenteBassoSimile al cartone
Biodegradazione30-90 giorni (terriccio/compost)Oltre 500 anni60-180 giorniPiù veloce del cartone
Costo (2026)$2,50-4,00/unità*$ 0,80-1,20/unità$0,60-1,00/unitàPrezzi premium

*Unità = inserto protettivo per componenti elettronici/oggetti fragili (equivalente all’EPS stampato)

Applicazioni e maturità di mercato

Attuali applicazioni commerciali:

•Imballaggio protettivo: Apparecchi elettronici, bottiglie di vino, oggetti fragili (in sostituzione della schiuma EPS)

•Spedizioni con imballaggio isolante: Prodotti sensibili alla temperatura (prodotti farmaceutici, alimenti)

•Materiali da costruzione: Pannelli acustici, pannelli isolanti (imballaggi non destinati al settore alimentare)

Diffusione sul mercato (2026):

•Capacità produttiva globale: circa 18.000 tonnellate/anno (12 impianti commerciali)

•Mercati principali: Nord America (60%), Europa (35%), Asia-Pacifico (5%)

•Produttori noti: Ecovative Design (USA), Magical Mushroom Company (Paesi Bassi), MycoComposite (Canada)

•Dimensioni del mercato: $85 milioni (2026), con una previsione di $420 milioni entro il 2030 (CAGR del 38%)

Limiti dell'applicazione:

•❌ Superfici a contatto con gli alimenti: In attesa di approvazione normativa (non ancora autorizzato dalla FDA/UE per il contatto diretto)

•❌ Ambienti con elevata umidità: Richiede un rivestimento/trattamento (il micelio assorbe l'acqua)

•❌ Velocità di produzione in serie: ciclo di crescita di 5-7 giorni, più lento rispetto alla formatura istantanea (EPS, cartone)

•✅ Imballaggio protettivo: Ottima vestibilità (sostituisce la schiuma EPS con un tempo di biodegradazione compreso tra 30 e 90 giorni)

Andamento dei costi e sfide legate alla scalabilità

Andamento dei prezzi:

•2022: $5,50-8,00/unità (prima versione commerciale, produzione limitata)

•2024: $3,80-5,50/unità (ampliamento della capacità, ottimizzazione del processo)

•2026: $2,50-4,00/unità (12 impianti, rese migliorate)

•2028 (previsione): $ 1,80-2,80/unità (automazione, capacità di 50.000 tonnellate/anno)

•2030 (previsione): $1,20-2,00/unità (con un costo che si avvicina alla parità con l’EPS in alcune applicazioni)

Ostacoli alla diffusione su larga scala:

•Tempi di produzione: 5-7 giorni contro pochi secondi per lo stampaggio in EPS (complessità nella pianificazione delle scorte)

•Uniformità: il processo di crescita naturale determina una variazione compresa tra 10 e 151 TP3T (rispetto a <21 TP3T per i materiali sintetici)

•Scalabilità: richiede strutture con ambiente controllato (umidità, temperatura, prevenzione della contaminazione)

•Catena di approvvigionamento: logistica delle materie prime derivanti dagli scarti agricoli (raccolta, trattamento, stoccaggio)

Rifiuti agricoli

Trasformare i sottoprodotti in imballaggi

Fonti e applicazioni dei materiali:

Fonte dei rifiutiMetodo di lavorazioneApplicazione nel settore dell'imballaggioSituazione commerciale (2026)
Paglia di frumento/risoSbucciatura + formaturaCiotole, piatti, contenitori✅ Settore commerciale (Asia-Pacifico)
Bagassa di canna da zuccheroEstrazione delle fibre + pressaturaContenitori da asporto, contenitori a conchiglia✅ Commerciale (globale)
Fondi di caffèMiscelazione di polimeriTazze, coperchi (materiali misti)⚠️ Fase pilota/fase iniziale di commercializzazione
Buccia di coccoLavorazione delle fibreImballaggi protettivi, isolamento✅ Settore commerciale (Sud-Est asiatico)
Polpa di pomodoroEstrazione di biopolimeriRivestimenti, pellicole🔬 Fase di laboratorio/pilota
Vinaccia (scarto della vinificazione)Estrazione della cellulosaCartoncino, fibra modellata⚠️ Fase pilota (Europa)

### Esempio di imballaggio di paglia di grano/riso

Caratteristiche dei materiali:

•Contenuto di cellulosa: 30-40% (sufficiente per prodotti simili al cartoncino)

•Lavorazione: simile a quella della pasta di legno (spappolamento chimico o meccanico)

•Prestazioni: paragonabili a quelle del cartoncino vergine con una grammatura superiore di 20-30%

Benefici ambientali:

•Sfrutta i rifiuti agricoli che altrimenti verrebbero bruciati (riducendo l’inquinamento atmosferico)

•Nessun utilizzo aggiuntivo del suolo (derivante dalla produzione cerealicola esistente)

•Impronta di carbonio: inferiore di 40-55% rispetto alla pasta di legno vergine

•Consumo d'acqua: inferiore di 30-40% (le fibre più corte richiedono una lavorazione minore)

Implementazione commerciale:

•Capacità produttiva (2026): 450.000 tonnellate a livello globale (principalmente Cina, India e Sud-Est asiatico)

•Quota di mercato: 2,81 TP3T del mercato globale degli imballaggi in fibra stampata

•Costo: $680-920/ton (15-25% in più rispetto alla pasta di cellulosa vergine, che costa $580-740/ton)

•Applicazioni: Contenitori per alimenti, ciotole, piatti, imballaggi protettivi

Sfide:

•Disponibilità stagionale: offerta dipendente dal raccolto (richiede infrastrutture di stoccaggio)

•Variazioni nella qualità delle fibre: la qualità del raccolto influisce sull’uniformità della resistenza degli imballaggi

•Logistica della raccolta: fonti agricole distribuite (rispetto alla silvicoltura centralizzata)

•Concentrazione regionale: diffusione limitata al di fuori dell’Asia-Pacifico (divario infrastrutturale)

Baccella di canna da zucchero — Una storia di successo su larga scala

Per innovazioni nel campo degli imballaggi sostenibili e di qualità, concentrati su:

Maturità del mercato:

•Sul mercato dal 2018, diffusione su larga scala entro il 2024

•Produzione globale (2026): 1,2 milioni di tonnellate (8% del mercato della fibra modellata)

•Costo: $720-980/ton (competitivo rispetto alla polpa vergine + stampaggio)

•Applicazioni: contenitori da asporto, piatti, ciotole, vaschette a conchiglia

Vantaggi in termini di prestazioni:

•Resistenza al calore: 90-120 °C (adatto a cibi caldi, utilizzabile nel microonde)

•Resistenza al grasso: naturalmente superiore rispetto alla pasta di legno (richiede uno strato di rivestimento più sottile)

•Resistenza: pari o superiore a quella della pasta vergine a parità di grammatura

•Compostabilità: 45-90 giorni in impianti commerciali, 90-180 giorni nel compostaggio domestico

Catena di approvvigionamento:

•Disponibilità di materia prima: oltre 250 milioni di tonnellate di bagassa di canna da zucchero all’anno a livello mondiale

•Utilizzo attuale: <1% per l’imballaggio (per lo più bruciato a fini energetici o smaltito)

•Potenziale di crescita: potrebbe soddisfare il 20-30% della domanda globale di fibra modellata senza limitazioni di offerta

Tecnologie per gli imballaggi commestibili

Formulazioni dei materiali e applicazioni

Tecnologie attive (2026):

1. Pellicole commestibili a base di alghe:

•Composizione: alginato, agar, carragenina

•Spessore: 20-50 micron (simile alla pellicola trasparente)

•Applicazioni: bustine monodose di condimenti, cialde per bevande, involucri per alimenti

•Sapore: senza aroma o aromatizzato (alle erbe, varianti dolci)

•Durata di conservazione: 6-18 mesi (sensibile all'umidità, richiede un imballaggio secondario)

•Commercializzazione: prodotti pilota disponibili (NotpLA nel Regno Unito, Loliware negli Stati Uniti)

2. Rivestimenti a base di proteine del latte (caseina):

•Composizione: caseina estratta dal latte scremato

•Applicazione: rivestimento da 5-15 micron su cartoncino

•Prestazioni: barriera all’ossigeno 500 volte superiore rispetto alla plastica LDPE

•Biodegradabilità: commestibile o degradazione nel compost entro 30 giorni

•Stato: Produzione su scala pilota (in collaborazione con l’USDA, avvio commerciale previsto per il 2027-2028)

3. Materiali a base di amido:

•Composizione: amido di mais/patata/tapioca + plastificanti

•Forma: pellicole, rivestimenti, contenitori stampati

•Applicazioni: Confezioni monodose, posate

•Commestibilità: sicuro da mangiare, ma con un gusto non particolarmente gradevole

•Stato: Disponibilità commerciale (volumi limitati, prodotti di nicchia)

Fattibilità di mercato e accettazione da parte dei consumatori

Dimensioni attuali del mercato:

•Imballaggi commestibili a livello globale nel 2026: $82 milioni (0,02% del mercato totale degli imballaggi)

•Previsioni di crescita: $680 milioni entro il 2030 (CAGR del 52%, quota di mercato ancora inferiore allo 0,1%)

•Segmenti principali: cialde per bevande (40%), bustine di condimenti (30%), involucri per alimenti (20%), altro (10%)

Sfide legate all'accettazione da parte dei consumatori:

•Percezione della sicurezza: 58% di consumatori preoccupati per l'igiene degli imballaggi alimentari (sondaggio del 2025)

•Questioni relative al gusto: 42% non è disposto a consumare l'imballaggio, anche se è insapore

•Barriere culturali: Maggiore disponibilità in Asia (681 TP3T disposti a provarlo) rispetto al Nord America (341 TP3T)

•Divario educativo: 71%: non si è a conoscenza dell'esistenza di imballaggi commestibili (è necessario sensibilizzare l'opinione pubblica)

Applicazioni di nicchia di successo:

•Cialde di caffè/tè: gli involucri commestibili eliminano la necessità di smaltirle (sono disponibili prodotti in commercio)

•Concentrati aromatici per bevande: sfere alle alghe (utilizzate nei bar e in occasione di eventi)

•Condimenti per fast food: ketchup/salsa in monodose in pellicole commestibili (programmi pilota limitati)

Ostacoli tecnici e normativi

Limiti prestazionali:

•Sensibilità all’umidità: la maggior parte dei materiali commestibili si degrada se bagnata (richiede un ambiente asciutto)

•Durata di conservazione: 6-18 mesi contro gli anni delle confezioni tradizionali

•Resistenza: bassa resistenza alla trazione (non adatto a oggetti pesanti o taglienti)

•Scalabilità: i costi di produzione sono da 3 a 8 volte superiori rispetto agli imballaggi convenzionali (a seconda del volume)

Complessità normativa:

•Doppia classificazione: sia gli alimenti che gli imballaggi (devono soddisfare entrambe le normative)

•Autorizzazione dei nuovi alimenti: l’UE richiede un’autorizzazione prima dell’immissione sul mercato (iter della durata di 2-3 anni)

•Status GRAS della FDA: è necessaria una valutazione di “riconosciuto come sicuro” (12-18 mesi)

•Requisiti di etichettatura: è obbligatorio indicare la commestibilità, gli ingredienti e gli allergeni

Tempistica realistica:

•2026-2028: Applicazioni di nicchia, disponibilità commerciale limitata, costo elevato ($0,15-0,50/unità)

•2028-2030: Inizia la fase di espansione, con una riduzione dei costi a $0,08-0,25 per unità; migliora la chiarezza normativa

•2030+: Quota di mercato potenziale del 2-5% nel settore delle confezioni monodose (ancora una nicchia, non un segmento mainstream)

Papacko future technology and innovation in sustainable eco-friendly materials research

Nanorivestimenti e barriere avanzate

Tecnologia della nanocellulosa

Composizione del materiale:

•Fonte: Cellulosa vegetale scomposta in fibre su scala nanometrica (diametro compreso tra 1 e 100 nanometri)

•Produzione: macinazione meccanica o trattamento chimico della pasta di legno

•Applicazione: rivestimento da 3-8 GSM (più sottile rispetto ai rivestimenti tradizionali)

Vantaggi in termini di prestazioni:

ProprietàNano-cellulosaPLAEducazione fisicaA base d'acqua
Barriera all’ossigenoEccellente (paragonabile all'alluminio)ModeratoBeneDa discreto a buono
Barriera contro l'umiditàBuono (85-95% di PE)BeneEccellenteModerato
Resistenza al grassoEccellenteBeneEccellenteBene
Tolleranza al calore100-150 °C45-85 °C90-100 °C90-100 °C
Riciclabilità✅ Sì (flusso cartaceo)❌ No❌ No⚠️ Variabile
Compostabilità✅ Sì (30-60 giorni)✅ Sì (90-180 giorni)❌ No✅ Sì
Costo (progetto pilota 2026)$ 5.200-7.800/tonnellata$ 2.200-2.800/ton$ 1.400-1.800/tonnellata$ 2.400-3.200/ton

### Prontezza commerciale e scalabilità

Situazione attuale (2026):

•Produzione pilota: 4 stabilimenti in Scandinavia, Giappone e Canada (capacità complessiva di 12.000 tonnellate all’anno)

•Partnership commerciali: Stora Enso, Nippon Paper e Kruger collaborano per l'espansione su larga scala

•Approvazioni normative: ottenute le autorizzazioni della FDA e dell’UE per il contatto con gli alimenti (2024-2025)

•Test di mercato: numero limitato di prodotti commerciali sul mercato giapponese (segmento premium)

Percorso di riduzione dei costi:

•2026 (progetto pilota): $ 5.200-7.800/ton

•2027 (lancio commerciale anticipato): $ 3.800-5.200/ton (economie di scala, ottimizzazione dei processi)

•2028-2029 (adeguamento): $ 2.600-3.600/ton (si avvicina alla fascia di costo del PLA)

•2030+ (produzione in serie): $ 2.000-2.800/ton (prezzo competitivo rispetto al PLA, superiore a quello del PE)

Vantaggi rispetto ai rivestimenti tradizionali:

•Prestazioni di barriera superiori a spessori inferiori (risparmio di materiale)

•100% a base biologica e rinnovabile (rispetto al PE a base di petrolio)

•Riciclabile nei normali flussi di raccolta della carta (a differenza del PLA, che richiede il compostaggio)

•Impronta di carbonio 60-70% inferiore rispetto al rivestimento in PE

Ostacoli all'adozione:

•Capacità produttiva: attualmente 12.000 tonnellate << domanda globale di rivestimenti (milioni di tonnellate)

•Attrezzature di lavorazione: richiede macchinari specializzati per la verniciatura (investimento di capitale)

•Catena di approvvigionamento: numero limitato di fornitori di nanocellulosa (rischio di concentrazione)

•Inerzia del settore: le infrastrutture consolidate in PLA/PE generano costi di transizione

Altre tecnologie avanzate di rivestimento

Per innovazioni nel campo degli imballaggi ecologici e sostenibili, concentrati su:

Barriere a base minerale (già in commercio in Giappone e Corea):

•Composizione: dispersioni di carbonato di calcio o talco

•Vantaggi: privo di PFAS, riciclabile, termostabile

•Limiti: fragilità, richiede una manipolazione accurata

•Costo: $ 2.800-3.600/tonnellata (competitivo rispetto al PLA)

•Quota di mercato: 3% nella regione Asia-Pacifico, con espansione in Europa prevista per il 2027

Rivestimenti in chitosano (dai gusci dei crostacei):

•Fonte: scarti di gusci di gamberetti e granchi (1,5 milioni di tonnellate disponibili ogni anno)

•Prestazioni: proprietà antimicrobiche + barriera all'ossigeno

•Applicazioni: Imballaggi per la conservazione degli alimenti, prolungamento della durata di conservazione

•Stato: Fase pilota, commercializzazione 2028-2029

•Previsione dei costi: $ 4.200-5.800/tonnellata su scala commerciale

Previsioni di settore 2026-2030

Previsioni sull'evoluzione del mix di materiali

Quota di mercato prevista per il settore dei rivestimenti entro il 2030:

Tipo di rivestimentoQuota 2026Previsioni per il 2030ModificaFattori di crescita
Educazione fisica (Polietilene)58%38%-20 puntiEliminazione graduale prevista dalla normativa, pressioni in materia di sostenibilità
PLA (compostabile)24%28%+4 puntiTecnologia consolidata, parità dei costi in vista
Dispersione a base acquosa8%14%+6 puntiNormative relative all'assenza di PFAS, riciclabilità
Nano-cellulosa<1%8%+8 puntiCombinazione di prestazioni e sostenibilità
A base di alghe<1%5%+5 puntiIl fascino della carbon neutrality, i benefici per l’ambiente marino
BioPBS/PBAT4%4%0 puntiNicchia stabile (applicazioni premium)
Altro/emergente5%3%-2 puntiMinerale, chitosano, sperimentale

Ipotesi:

•Continued regulatory pressure in 25+ additional jurisdictions

•Nano-cellulose and seaweed cost reductions on track (50-60% reduction by 2030)

•Consumer willingness to pay 10-20% premium for verified sustainable products

Breakthrough Technologies: Likelihood Assessment

TecnologiaCommercial Viability 2030Market Share PotentialKey Barriers
Nano-cellulose coatings✅ High (80% probability)5-10%Capacity scaling, cost reduction
Seaweed coatings✅ Moderate-High (65%)3-8%Supply chain development, consistency
Mycelium packaging✅ Moderate (60%)2-5% (protective only)Production speed, regulatory (food contact)
Agricultural waste (bagasse, straw)✅ High (85%)12-18% (molded fiber)Already commercial, incremental growth
Edible packaging⚠️ Low-Moderate (40%)<2% (niche)Consumer acceptance, shelf life, cost
Mushroom-based coatings🔬 Low (25%)<1%Early research stage (not packaging-ready)
Bacterial cellulose🔬 Low (20%)<1%Cost prohibitive, production scaling unsolved

### Regulatory and Policy Predictions

Likely regulatory developments (2026-2030):

✅ Responsabilità estesa del produttore (EPR):

•Expansion to 30+ jurisdictions (currently 12) by 2028

•Manufacturers fund 40-70% of collection/recycling costs

•Creates economic incentive for sustainable materials (lower EPR fees)

✅ Single-use plastic bans:

•Additional 25-35 countries/regions implement PE coating restrictions by 2030

•Shift 20-28 billion additional cups/containers to compostable alternatives

•Accelerates demand for PLA, seaweed, nano-cellulose coatings

✅ Compostability labeling standards:

•ISO harmonization of compostability claims (global standard by 2028)

•Mandatory certification logos (BPI, TÜV, or equivalent) for “compostable” marketing

•Reduces greenwashing, increases consumer trust

⚠️ PFAS restrictions:

•Comprehensive PFAS ban in food packaging (EU by 2028, US states by 2028-2030)

•Eliminates final PFAS-containing barrier coatings

•Accelerates water-based, nano-cellulose, mineral coating adoption

Investment implications:

•$8-12 billion global investment in sustainable coating capacity (2026-2030)

•Consolidation: 15-25 acquisitions as major packaging companies acquire technology startups

•Venture capital: $2-3 billion raised by material innovation companies (2026-2030)

Cost and Performance Comparison

2030 Projected Economics

Cost per metric ton (projected 2030, at scale):

Materiale2026 Cost2030 Projected CostReductionPerformance vs PE
Rivestimento in PE$1,400-1,800$1,500-1,900 (↑inflation)0%Baseline (100%)
Rivestimento in PLA$2,200-2,800$1,900-2,400 (-18%)Cost parity approach85-90%
A base d'acqua$2,400-3,200$2,000-2,600 (-21%)Volume scaling80-90%
Nano-cellulosa$5,200-7,800$2,000-2,800 (-58%)Major breakthrough95-105% (superior barriers)
A base di alghe$3,800-5,200$2,200-2,800 (-48%)Scale + optimization80-85%
BioPBS$3,400-4,200$2,800-3,400 (-15%)Incremental90-95%

Total cost of ownership (TCO) factors:

•Material cost: 45-55% of TCO

•Processing/application: 20-25%

•Certification/compliance: 5-10%

•Waste management/EPR fees: 8-15% (advantage for compostables: -40% disposal cost)

•Brand value/marketing: 10-15% (sustainability premium justifies higher prices)

Domande frequenti

1. What are the most promising sustainable packaging innovations in 2026″

The most promising sustainable packaging innovations in 2026 include: (1) Seaweed-based coatings offering 4-8 week biodegradation (65-75% lower carbon footprint than PLA, carbon-negative cultivation), currently in pilot production with commercialization projected 2027-2028; (2) Nano-cellulose coatings providing superior oxygen barriers comparable to aluminum while being 100% bio-based and recyclable in paper streams, with four pilot facilities operating and mass production expected 2028-2029; (3) Agricultural waste materials like sugarcane bagasse and wheat straw already commercially available at 1.2 million tons global production (8% of molded fiber market); (4) Mushroom mycelium protective packaging replacing EPS foam with 30-90 day biodegradation, commercially available from 12 facilities at $2.50-4.00/unit. Industry predicts 65% of foodservice packaging will use bio-based materials by 2030.

2. How does seaweed-based packaging compare to PLA”

Seaweed-based packaging offers significant environmental advantages over PLA: carbon-negative cultivation (seaweed absorbs 5-10x more CO₂ than terrestrial plants), 65-75% lower lifecycle emissions, 30-40% lower processing energy (no fermentation required), faster biodegradation (4-8 weeks vs 90-180 days for PLA), and both home and commercial compostability (PLA requires commercial facilities only), the sustainable packaging innovations matter.Performance shows 85-90% of PLA’s moisture barrier capability, superior oxygen barrier properties, and 50-75°C heat tolerance (vs 45-85°C for PLA). Current limitations include higher cost ($3,800-5,200/ton pilot production vs $2,200-2,800 for PLA) and limited supply chain infrastructure, but costs are projected to approach PLA parity ($2,200-2,600/ton) by 2029-2030 as production scales to 100,000+ tons annually.

3. What is mushroom mycelium packaging and when will it be widely available”

Mushroom mycelium packaging is grown from agricultural waste (corn stalks — hemp, sawdust) mixed with mushroom spores, where mycelium (mushroom root structure) grows through the waste material in 5-7 days, naturally bonding particles into solid protective packaging. Heat treatment stops growth and creates the final inert product. It offers 30-90 day biodegradation (vs 500+ years for EPS foam it replaces) with comparable compressive strength (0.5-2.0 MPa) and superior thermal insulation to corrugated cardboard. Currently available commercially for protective packaging (electronics, wine bottles, fragile items) from 12 facilities with 18,000 tons/year global capacity. Market size is $85 million (2026), projected to reach $420 million by 2030 (38% CAGR) as costs decrease from current $2.50-4.00/unit toward EPS parity ($1.20-2.00) by 2030.

4. Are agricultural waste materials commercially available for packaging”

Yes, agricultural waste materials are commercially available with sugarcane bagasse at 1.2 million tons global production in 2026 (8% of molded fiber market), used for takeaway containers, plates, bowls, and clamshells at $720-980/ton (competitive with virgin pulp). Wheat and rice straw packaging produces 450,000 tons annually (2.8% market share, primarily China, India, Southeast Asia) at $680-920/ton for food containers and bowls. These materials offer 40-55% lower carbon footprint than virgin wood pulp, 30-40% less water usage, and utilize agricultural waste otherwise burned. Challenges include seasonal availability requiring storage infrastructure — fiber quality variation affecting consistency, and regional concentration (limited adoption outside Asia-Pacific). Sugarcane bagasse shows strongest growth potential with 250+ million tons annual availability globally and less than 1% currently utilized for packaging.

5. When will edible packaging become mainstream”

Per innovazioni nel campo degli imballaggi ecologici e sostenibili, concentrati su:

Edible packaging will likely remain niche through 2030, not mainstream. Current market size is only $82 million (0.02% of total packaging), projected to reach $680 million by 2030 (52% CAGR but still <0.1% market share). Timeline: 2026-2028 sees niche applications in beverage pods, condiment sachets, and food wraps at $0.15-0.50/unit; 2028-2030 begins scaling with cost reduction to $0.08-0.25/unit and improving regulatory clarity; 2030+ potential 2-5% share in single-serve packaging only. Barriers include consumer acceptance challenges (58% concerned about hygiene, 42% unwilling to consume packaging), performance limitations (moisture sensitivity, 6-18 month shelf life, lower strength), regulatory complexity (dual food-and-packaging classification requiring FDA GRAS and EU Novel Food approvals), and cost (3-8x conventional packaging). Successful applications will likely be limited to coffee/tea pods, beverage flavor shots, and fast-food condiments.

6. What are nano-cellulose coatings and when will they be available”

For sustainable containers innovations, focus on:

Nano-cellulose coatings are 100% bio-based barriers made from plant cellulose broken down to nanoscale fibers (1-100 nanometers) applied at 3-8 GSM thickness (thinner than conventional 15-25 GSM coatings). They offer superior performance: oxygen barrier comparable to aluminum, 85-95% of PE’s moisture barrier, excellent grease resistance, 100-150°C heat tolerance, recyclability in standard paper streams, and 30-60 day compostability with 60-70% lower carbon footprint than PE. Currently in pilot production at four Scandinavian, Japanese, and Canadian facilities (12,000 tons/year capacity) with FDA and EU food contact approvals obtained (2024-2025). Commercial timeline: 2027 early commercial availability at $3,800-5,200/ton, 2028-2029 scaling to $2,600-3,600/ton (approaching PLA cost), 2030+ mass production at $2,000-2,800/ton with projected 8% market share by 2030.

7. How will the sustainable packaging market evolve by 2030″

By 2030, the sustainable packaging market will undergo significant transformation with bio-based materials reaching 65% of foodservice packaging (up from 42% in 2026), eco-friendly sustainable packaging innovations matter.PE coating market share will decline from 58% to 38% (-20 points) due to regulatory phase-outs and sustainability pressure, while PLA grows modestly to 28% (+4 points), water-based coatings double to 14% (+6 points driven by PFAS-free regulations), nano-cellulose reaches 8% (new entrant), and seaweed-based achieves 5% (new entrant). Cost reductions enable adoption: nano-cellulose drops 58% to $2 —000-2,800/ton, seaweed drops 48% to $2,200-2,800/ton, approaching cost parity with conventional materials. Regulatory drivers include Extended Producer Responsibility expanding to 30+ jurisdictions (from 12), single-use plastic bans in 25-35 additional regions, ISO harmonized compostability standards, and comprehensive PFAS bans in food packaging. Industry investment totals $8-12 billion in sustainable coating capacity with 15-25 acquisitions and $2-3 billion venture capital raised.

Conclusione

Sustainable packaging innovations in 2026 signal a fundamental industry transformation over the next 3-5 years. While PLA bioplastics and recycled paperboard have achieved mainstream adoption (36% combined market share), emerging technologies—seaweed-based coatings, nano-cellulose barriers, agricultural waste materials, mushroom mycelium, and edible packaging—offer pathways to 65%+ bio-based materials by 2030. Success depends on cost reduction through scaling (nano-cellulose and seaweed targeting 48-58% cost drops), regulatory support (EPR expansion, plastic bans, PFAS restrictions), and consumer acceptance of new material paradigms.

Punti chiave:

1.Seaweed and nano-cellulose lead innovation—Commercialization 2027-2029, approaching cost parity

2.Agricultural waste already commercial—Sugarcane bagasse, straw at 1.7M tons production, 15-25% premium

3.Mycelium replaces EPS foam—Protective packaging niche, $85M market growing to $420M by 2030

4.Edible packaging remains niche—Consumer acceptance and cost barriers limit to <2% market share

5.Industry investment accelerates—$8-12B in capacity, consolidation, venture-backed startups

Risorse correlate

•Contenitori per alimenti

•Sustainable Materials Guide

•Future Packaging Trends

Partner with Papacko for Sustainable Innovations

Papacko actively monitors emerging packaging technologies and maintains partnerships with material innovators to bring next-generation solutions to market. Our current sustainable offerings include PLA compostable coatings, water-based barriers, and agricultural waste materials (sugarcane bagasse), with pilot programs for nano-cellulose and seaweed-based alternatives launching 2027-2028. Contact us to discuss your sustainability roadmap and future material strategies.

Prossime letture consigliate

Material innovation only creates value when it connects to real regulatory, sourcing, and end-of-life decisions. Buyers interested in new sustainable formats usually also need to check certification, market traction, and whether the compostable or recyclable route is commercially realistic today.

Contattaci:

krad lin
krad lin

Papacko Content Team — Realizziamo guide pratiche e basate sull’esperienza di fabbrica per il packaging B2B nel settore alimentare e delle bevande. Gli argomenti trattati includono la scelta di bicchieri e ciotole di carta, rivestimenti in PE/PLA/a base acquosa, conformità alle normative sul contatto con gli alimenti, stampa, controllo qualità e flussi di lavoro pronti per l’esportazione, affinché caffetterie, ristoranti, distributori e partner OEM possano crescere con una fornitura affidabile.
Articoli: 204