هل أنت مستعد لإنشاء أكواب ورقية أو عبوات ورقية تحمل علامتك التجارية الخاصة بك؟
أخبرنا بمتطلباتك - الحجم والطلاء والطباعة والوجهة - وسيقوم فريقنا بإعداد عرض أسعار مفصل في غضون 24 ساعة.
استكشف ابتكارات التغليف المستدام في عام 2026، بما في ذلك الطلاءات المصنوعة من الأعشاب البحرية، والحواجز المصنوعة من النانو-سليلوز، والتغليف المصنوع من الفطريات، والمواد المستمدة من النفايات الزراعية، والتكاليف، والجداول الزمنية، وحالات الاستخدام في قطاع خدمات الطعام.
آخر تحديث: أبريل 2026
وقت القراءة: 8-10 دقائق
المؤلف: فريق محتوى باباكو
تتجه التغليفات المستدامة في عام 2026 من الادعاءات العامة إلى اختيارات محددة للمواد، ومتطلبات الاعتماد، وأهداف التكلفة، والأداء في نهاية دورة الحياة. ويقوم المشترون بمقارنة الخيارات التي أثبتت فعاليتها، مثل الورق المقوى، وتفل قصب السكر، والبولي لاكتيد (PLA)، والألياف المقولبة، مع مواد أحدث تشمل الطلاءات المصنوعة من الأعشاب البحرية، والحواجز المصنوعة من النانو-سليلوز، والتغليفات المصنوعة من الفطريات.
يستعرض هذا التحليل الشامل للقطاع الابتكارات في مجال التغليف المستدام التي تشهد تطوراً نشطاً في عام 2026: بيانات أداء المواد الناشئة، وتقنيات التصنيع الجديدة، والجداول الزمنية التفصيلية للتسويق التجاري (من مرحلة المختبر وصولاً إلى الإنتاج الضخم)، ومسارات التكلفة مع تزايد أحجام الإنتاج، والمسارات التنظيمية، والتوقعات المستندة إلى الأدلة بشأن التحول الذي سيشهده القطاع حتى عام 2030. سواء كنت مصنعًا للتغليف، أو مدير علامة تجارية، أو مسؤولًا عن الاستدامة، أو مستثمرًا، فإن فهم هذه الابتكارات يساعدك على اتخاذ قرارات أفضل فيما يتعلق بالتوريد وتخطيط المنتجات.
خلاصة سريعة: تشمل ابتكارات التغليف المستدام في عام 2026 الطلاءات المصنوعة من الأعشاب البحرية (تتحلل بيولوجيًا في غضون 4-8 أسابيع، في مرحلة الإنتاج التجريبي)، والتغليف المصنوع من فطريات الفطر (الانتقال من المرحلة المختبرية إلى المرحلة التجارية للتغليف الوقائي)، ومواد النفايات الزراعية (متوفرة تجاريًّا بزيادة في التكلفة تتراوح بين 15 و35%)، والتغليف الصالح للأكل (تطبيقات متخصصة، والتوسع في الفترة 2028-2030)، وطلاءات النانو-سليلوز (التسويق التجاري في الفترة 2027-2028).
تتوقع الصناعة أن يتم استخدام مواد ذات أصل حيوي في 65% من عبوات خدمات الأغذية بحلول عام 2030.
للحصول على ابتكارات في مجال التغليف المستدام والصديق للبيئة، ركز على:
التركيب المادي:
-المكون الرئيسي: الجينات والكاراجينان المستخلصان من الأعشاب البحرية البنية والحمراء
-التطبيق: طبقة طلاء بسماكة 10-20 جرامًا في المتر المربع على الورق المقوى (بسماكة مماثلة لـ PLA)
-الوظيفة: حاجز ضد الرطوبة والأكسجين للاستخدامات التي تتطلب ملامسة الأغذية
خصائص الأداء (بيانات المرحلة التجريبية لعام 2026):
### المزايا البيئية
للحصول على ابتكارات في مجال التغليف المستدام عالي الجودة، ركز على:
البصمة الكربونية:
-زراعة الأعشاب البحرية: سلبي الكربون (تمتص كمية من ثاني أكسيد الكربون تزيد بمقدار 5 إلى 10 أضعاف عن النباتات البرية لكل هكتار)
-الطاقة اللازمة للمعالجة: 30-40% أقل من PLA (لا تتطلب خطوة التخمير)
-انبعاثات دورة الحياة: أقل بمقدار 65-75% مقارنةً بـ PLA، وأقل بمقدار 80-88% مقارنةً بـ PE
الفوائد الصحية للمحيطات:
-تقلل زراعة الأعشاب البحرية من تحمض المحيطات (حيث تمتص ثاني أكسيد الكربون المذاب)
-يُوفِّر بيئة مناسبة للتنوع البيولوجي البحري
-لا توجد متطلبات تتعلق بالمياه العذبة أو الأسمدة أو المبيدات الحشرية (على عكس الذرة وقصب السكر المستخدمين في إنتاج PLA)
-إمكانية الاستفادة من “صحاري” المحيطات (المناطق الفقيرة بالمغذيات) باستخدام تقنيات زراعية مناسبة
اعتبارات قابلية التوسع:
-إنتاج الأعشاب البحرية العالمي (2026): 35 مليون طن سنويًا (معظمها صالح للأكل)
-التوافر التقديري للتعبئة والتغليف: 2-3 ملايين طن دون التأثير على الاستخدام الغذائي
-يكفي لتلبية 8-12% من الطلب العالمي على طلاء الورق في حال تحقيق التوسع الكامل
النشر الحالي:
-الإنتاج التجريبي: 3 منشآت في النرويج وأيسلندا وإندونيسيا (الطاقة الإنتاجية الإجمالية: 8,000 طن/سنة)
-الشراكات التجارية: وقّعت شركتان أوروبيتان كبريتان متخصصتان في تصنيع مواد التغليف اتفاقيات تطوير (2025)
-الوضع التنظيمي: يجري حالياً تقييم «الأغذية الجديدة» من قبل الاتحاد الأوروبي، وقد تم تقديم طلب إلى إدارة الغذاء والدواء الأمريكية (FDA) للحصول على تصنيف «معترف بها على أنها آمنة» (GRAS)
خريطة طريق التسويق التجاري:
-2026-2027: مشروع تجريبي بقدرة إنتاجية تصل إلى 25,000 طن سنويًّا، وأول منتجات تجارية (فئة متميزة)
-2028: مرافق الإنتاج الضخم الأولية (أكثر من 100,000 طن/سنة)، وخفض التكلفة إلى $2,800-3,500/طن
-2029-2030: توفر تجاري واسع النطاق، وتكلفة تقترب من تكلفة البولي إيثيلين الليد (PLA) ($ 2,200-2,600/طن)
-2030+: الحصة السوقية المحتملة لمنتج 8-15% في قطاع الطلاءات القابلة للتحلل
العوائق التي تحول دون التبني:
-تطوير سلسلة التوريد: تقتصر البنية التحتية لزراعة الأعشاب البحرية على المناطق الساحلية
-تكنولوجيا المعالجة: لا تزال طرق الاستخلاص وتطبيق الطلاء قيد التحسين
-الاتساق: التباين بين الدُفعات أعلى مقارنةً بالمواد القائمة على النفط (قيد التحسين)
-التصور: مدى إلمام المستهلكين/العلامات التجارية بالأعشاب البحرية المعبأة (يلزم التوعية)
كيف تعمل:
-المواد الأولية: نفايات زراعية (سيقان الذرة، قشور القنب، نشارة الخشب) ممزوجة بجراثيم الفطر
-عملية النمو: تنمو الفطريات (بنية جذور الفطر) عبر المواد العضوية في غضون 5-7 أيام
-الترابط: تعمل الإنزيمات الطبيعية الموجودة في الفطريات على ربط الجسيمات لتشكيل بنية صلبة
-التشطيب: المعالجة الحرارية توقف النمو، وتنتج المنتج النهائي (خامل، قابل للتخزين لفترات طويلة)
خصائص المواد:
*الوحدة = حشوة واقية للأجهزة الإلكترونية/الأغراض الهشة (مكافئة لـ EPS المقولب)
التطبيقات التجارية الحالية:
-التغليف الوقائي: الأجهزة الإلكترونية، وزجاجات النبيذ، والمواد القابلة للكسر (كبديل لرغوة البوليسترين الموسع)
-الشحن المعزول: المنتجات الحساسة للحرارة (الأدوية، الأغذية)
-المواد المعمارية: الألواح الصوتية، ألواح العزل (تغليف غير غذائي)
انتشار المنتج في السوق (2026):
-الطاقة الإنتاجية العالمية: حوالي 18,000 طن/سنة (12 منشأة تجارية)
-الأسواق الرئيسية: أمريكا الشمالية (60%)، أوروبا (35%)، آسيا والمحيط الهادئ (5%)
-شركات تصنيع معروفة: Ecovative Design (الولايات المتحدة الأمريكية)، Magical Mushroom Company (هولندا)، MycoComposite (كندا)
-حجم السوق: $85 مليون (2026)، ومن المتوقع أن يصل إلى $420 مليون بحلول عام 2030 (معدل نمو سنوي مركب يبلغ 38%)
قيود الاستخدام:
-❌ الأسطح الملامسة للأغذية: في انتظار الموافقة التنظيمية (لم تحصل بعد على موافقة إدارة الغذاء والدواء الأمريكية (FDA) أو الاتحاد الأوروبي (EU) للاستخدام المباشر)
-❌ البيئات ذات الرطوبة العالية: يتطلب طلاءً أو معالجة (حيث يمتص الفطر الماء)
-❌ سرعة الإنتاج الضخم: دورة نمو تستغرق 5-7 أيام، وهي أبطأ من التشكيل الفوري (EPS، الورق المقوى)
-✅ التغليف الوقائي: ملاءمة ممتازة (يستبدل رغوة EPS التي تتحلل بيولوجيًا خلال 30-90 يومًا)
تطور الأسعار:
-2022: $5.50-8.00/وحدة (إصدار تجاري مبكر، إنتاج محدود)
-2024: $3.80-5.50/وحدة (توسيع السعة، تحسين العمليات)
-2026: $2.50-4.00/وحدة (12 منشأة، تحسن في المحاصيل)
-2028 (متوقع): $ 1.80-2.80/وحدة (أتمتة، طاقة إنتاجية تبلغ 50,000 طن/سنة)
-2030 (متوقع): $1.20-2.00/وحدة (تقترب من التكافؤ في تكلفة العائد على السهم في بعض التطبيقات)
العوائق التي تحول دون التبني على نطاق واسع:
-مدة الإنتاج: 5-7 أيام مقابل ثوانٍ في حالة القولبة باستخدام مادة EPS (تعقيد تخطيط المخزون)
-الاتساق: تؤدي عملية النمو الطبيعية إلى تباين يتراوح بين 10 و15% (مقابل <2% للمواد الاصطناعية)
-قابلية التوسع: تتطلب مرافق ذات بيئة خاضعة للرقابة (الرطوبة، ودرجة الحرارة، ومنع التلوث)
-سلسلة التوريد: لوجستيات المواد الخام المستمدة من النفايات الزراعية (الجمع، المعالجة، التخزين)
مصادر المواد وتطبيقاتها:
### مثال على تخصص «تغليف قش القمح/الأرز»
خصائص المواد:
-محتوى السليلوز: 30-40% (كافٍ للمنتجات الشبيهة بالورق المقوى)
-المعالجة: على غرار لب الخشب (التفكيك الكيميائي أو الميكانيكي)
-الأداء: يضاهي أداء الورق المقوى البكر عند وزن أساسي يتراوح بين 20 و30%
الفوائد البيئية:
-يستفيد من النفايات الزراعية التي كانت تُحرق في الأصل (مما يقلل من تلوث الهواء)
-لا يوجد استخدام إضافي للأراضي (ناتج ثانوي لإنتاج الحبوب الحالي)
-البصمة الكربونية: أقل بمقدار 40-55% مقارنةً بلب الخشب البكر
-استهلاك المياه: أقل بمقدار 30-40% (الألياف الأقصر تتطلب معالجة أقل)
النشر التجاري:
-الطاقة الإنتاجية (2026): 450,000 طن على مستوى العالم (بشكل أساسي في الصين والهند وجنوب شرق آسيا)
-الحصة السوقية: 2.8% من سوق التغليف المصنوع من الألياف المقولبة على مستوى العالم
-التكلفة: $680-920/طن (15-25% علاوة مقارنة باللب الخام بسعر $580-740/طن)
-التطبيقات: حاويات الطعام, ، والأوعية، والأطباق، وعبوات الحماية
التحديات:
-التوافر الموسمي: العرض يعتمد على موسم الحصاد (يتطلب بنية تحتية للتخزين)
-تباين جودة الألياف: تؤثر جودة المحصول على ثبات متانة العبوات
-اللوجستيات المتعلقة بالجمع: المصادر الزراعية الموزعة (مقابل الغابات المركزية)
-التركيز الإقليمي: انتشار محدود خارج منطقة آسيا والمحيط الهادئ (فجوة في البنية التحتية)
للحصول على ابتكارات في مجال التغليف المستدام عالي الجودة، ركز على:
نضج السوق:
-متاح تجاريًا منذ عام 2018، وسيتم اعتماده على نطاق واسع بحلول عام 2024
-الإنتاج العالمي (2026): 1.2 مليون طن (8% من سوق الألياف المقولبة)
-التكلفة: $720-980/طن (تنافسية مقارنةً باللب البكر + القولبة)
-الاستخدامات: حاويات الطعام الجاهز، والأطباق، والأوعية، والعلب القابلة للفتح
مزايا الأداء:
-مقاومة الحرارة: 90-120 درجة مئوية (مناسب للأطعمة الساخنة، وآمن للاستخدام في الميكروويف)
-مقاومة الشحوم: أعلى بطبيعتها من لب الخشب (تتطلب طبقة طلاء أقل)
-القوة: تساوي أو تفوق قوة اللب البكر عند نفس الوزن النوعي
-قابلية التحلل: 45-90 يومًا في المنشآت التجارية، و90-180 يومًا في عملية التسميد المنزلي
سلسلة التوريد:
-توافر المواد الخام: أكثر من 250 مليون طن من تفل قصب السكر سنويًّا على مستوى العالم
-معدل الاستخدام الحالي: <1% في التغليف (يُحرق معظمه لتوليد الطاقة أو يُتخلص منه)
-إمكانات النمو: يمكن أن تلبي 20-30% من الطلب العالمي على الألياف المقولبة دون أي قيود على العرض
التقنيات النشطة (2026):
1. أغشية صالحة للأكل مصنوعة من الأعشاب البحرية:
-التركيب: الجينات، الأجار، الكاراجينان
-السماكة: 20-50 ميكرون (مماثلة لورق التغليف البلاستيكي)
-الاستخدامات: أكياس التوابل الفردية، كبسولات المشروبات، أغلفة الأطعمة
-المذاق: بدون نكهة أو بنكهات (بنكهات الأعشاب، وخيارات حلوة)
-مدة الصلاحية: 6-18 شهرًا (حساس للرطوبة، يتطلب تغليفًا ثانويًا)
-التسويق التجاري: تتوفر منتجات تجريبية (NotpLA في المملكة المتحدة، Loliware في الولايات المتحدة الأمريكية)
2. الطلاءات المحتوية على بروتين الحليب (الكازين):
-التركيب: كازين مستخلص من الحليب منزوع الدسم
-التطبيق: طبقة طلاء بسماكة 5-15 ميكرون على الورق المقوى
-الأداء: حاجز للأكسجين أفضل بـ 500 ضعف من بلاستيك LDPE
-التحلل البيولوجي: صالح للأكل أو يتحلل في السماد العضوي خلال 30 يومًا
-الحالة: الإنتاج على نطاق تجريبي (بالشراكة مع وزارة الزراعة الأمريكية، وبدء الإنتاج التجاري في 2027-2028)
3. المواد القائمة على النشا:
-التركيب: نشا الذرة/البطاطس/التابيوكا + مواد ملدنة
-الشكل: أغشية، طلاءات، حاويات مقولبة
-التطبيقات: التغليف الفردي، أدوات المائدة
-الصلاحية للأكل: آمن للأكل لكن مذاقه محدود
-الحالة: متوفر تجاريًا (كميات محدودة، منتجات متخصصة)
حجم السوق الحالي:
-حجم سوق التغليف الصالح للأكل عالميًا في عام 2026: $82 مليون (0.02% من إجمالي سوق التغليف)
-توقعات النمو: $680 مليون بحلول عام 2030 (معدل نمو سنوي مركب يبلغ 52%، ولا تزال حصة السوق أقل من 0.1%)
-القطاعات الرئيسية: كبسولات المشروبات (40%)، أكياس التوابل (30%)، أغلفة الأطعمة (20%)، أخرى (10%)
التحديات المتعلقة بقبول المستهلكين:
-تصور السلامة: 58% من المستهلكين القلقين بشأن نظافة العبوات الغذائية (استطلاع عام 2025)
-مخاوف تتعلق بالمذاق: 42% لا يرغب في تناول العبوة حتى لو كانت عديمة الطعم
-الحواجز الثقافية: مستوى قبول أعلى في آسيا (68% مستعدون لتجربتها) مقارنة بأمريكا الشمالية (34%)
-الفجوة التعليمية: 71% لا يدركون وجود عبوات قابلة للأكل (يلزم تعزيز الوعي)
تطبيقات متخصصة ناجحة:
-كبسولات القهوة/الشاي: الأغلفة الصالحة للأكل تلغي الحاجة إلى التخلص منها (تتوفر منتجات تجارية)
-جرعات نكهة للمشروبات: كريات الأعشاب البحرية (تُستخدم في الحانات والمناسبات)
-توابل الوجبات السريعة: عبوات فردية من الكاتشب/الصلصة مغلفة بأغشية صالحة للأكل (برامج تجريبية محدودة)
قيود الأداء:
-الحساسية للرطوبة: تتحلل معظم المواد الصالحة للأكل عند تعرضها للرطوبة (تتطلب بيئة جافة)
-مدة الصلاحية: 6-18 شهرًا مقابل سنوات في حالة العبوات التقليدية
-الميزة: قوة شد أقل (غير مناسب للأغراض الثقيلة أو الحادة)
-قابلية التوسع: تبلغ تكاليف الإنتاج 3 إلى 8 أضعاف تكاليف التغليف التقليدي (حسب الحجم)
تعقيد الأنظمة التنظيمية:
-التصنيف المزدوج: الأغذية والتغليف معًا (يجب الامتثال لمجموعتي اللوائح)
-الموافقة على الأغذية الجديدة: الاتحاد الأوروبي يشترط الحصول على ترخيص قبل طرح المنتج في السوق (تستغرق العملية 2-3 سنوات)
-حالة «GRAS» لدى إدارة الغذاء والدواء الأمريكية (FDA): يلزم إصدار قرار «معترف بها كآمنة» (12-18 شهرًا)
-متطلبات وضع الملصقات: يجب الإفصاح عن صلاحية المنتج للأكل، والمكونات، والمواد المسببة للحساسية
جدول زمني واقعي:
-2026-2028: تطبيقات متخصصة، وتوافر تجاري محدود، وتكلفة عالية ($0.15-0.50 للوحدة)
-2028-2030: بدء التوسع، وخفض التكلفة إلى $0.08-0.25 للوحدة، وتحسن الوضوح التنظيمي
-2030+: الحصة السوقية المحتملة لمنتج 2-5% في عبوات الحصة الفردية (لا تزال سوقًا متخصصة، وليست سائدة)
التركيب المادي:
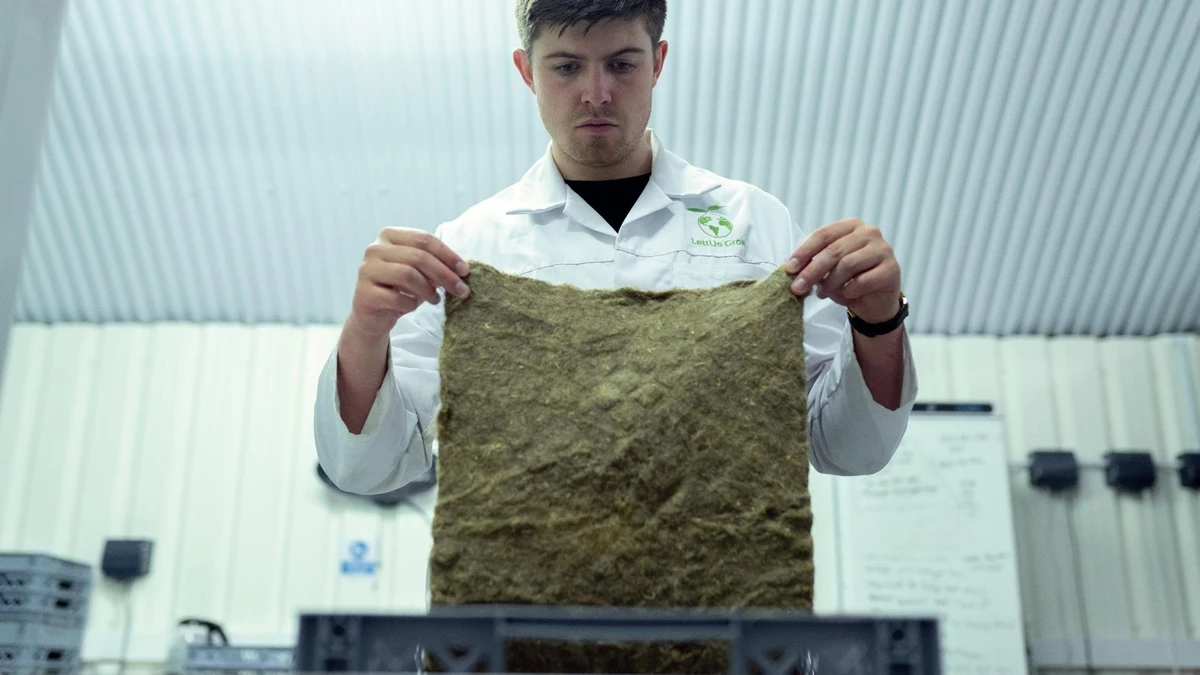
-المصدر: السليلوز النباتي المُحلَّل إلى ألياف نانوية (يبلغ قطرها 1-100 نانومتر)
-العملية الإنتاجية: الطحن الميكانيكي أو المعالجة الكيميائية لبولصة الخشب
-التطبيق: طبقة بسماكة 3-8 جرام في المتر المربع (أرق من الطبقات التقليدية)
مزايا الأداء:
### الجاهزية التجارية والتوسع
الوضع الحالي (2026):
-الإنتاج التجريبي: 4 منشآت في الدول الاسكندنافية واليابان وكندا (بقدرة إنتاجية إجمالية تبلغ 12,000 طن سنويًا)
-الشراكات التجارية: «ستورا إنسو» و«نيبون بيبر» و«كروجر» تتعاون في توسيع نطاق العمليات
-الموافقة التنظيمية: تم الحصول على موافقات إدارة الغذاء والدواء الأمريكية (FDA) والاتحاد الأوروبي بشأن ملامسة الأغذية (2024-2025)
-اختبار السوق: منتجات تجارية محدودة في السوق اليابانية (الشريحة الفاخرة)
مسار خفض التكاليف:
-2026 (برنامج تجريبي): $ 5,200-7,800/طن
-2027 (البدء المبكر للتشغيل التجاري): $3,800-5,200/طن (وفورات الحجم، وتحسين العمليات)
-2028-2029 (التوسع): $ 2,600-3,600/طن (يقترب من نطاق تكلفة PLA)
-2030+ (الإنتاج الضخم): $ 2,000-2,800/طن (سعر تنافسي مقارنةً بـ PLA، وأعلى من PE)
مزاياها مقارنة بالطلاءات التقليدية:
-أداء حاجز فائق مع سماكة أقل (توفير في المواد)
-100% ذو أصل حيوي ومتجدد (مقابل البولي إيثيلين ذي الأصل البترولي)
-قابل لإعادة التدوير ضمن مسارات إعادة تدوير الورق العادية (بخلاف مادة PLA التي تتطلب التسميد)
-البصمة الكربونية 60-70% أقل من الطلاء البولي إيثيلين
العوائق التي تحول دون التبني:
-الطاقة الإنتاجية: 12,000 طن حاليًا << الطلب العالمي على مواد الطلاء (بالملايين من الأطنان)
-معدات المعالجة: تتطلب آلات طلاء متخصصة (استثمار رأسمالي)
-سلسلة التوريد: عدد محدود من موردي النانو-سليلوز (مخاطر التركيز)
-جمود القطاع: البنية التحتية الراسخة لشبكات PLA/PE تخلق تكاليف للتحول
للحصول على ابتكارات في مجال التغليف المستدام والصديق للبيئة، ركز على:
الحواجز المعدنية (متوفر بالفعل في الأسواق في اليابان وكوريا):
-التركيب: مشتتات كربونات الكالسيوم أو التلك
-الميزة: خالية من مركبات PFAS، قابلة لإعادة التدوير، ومقاومة للحرارة
-القيود: هشاشة، تتطلب معالجة حذرة
-التكلفة: $ 2,800-3,600/طن (تنافسية مقارنةً بـ PLA)
-الحصة السوقية: 3% في منطقة آسيا والمحيط الهادئ، مع التوسع إلى أوروبا بحلول عام 2027
طلاءات الكيتوزان (من قشور القشريات):
-المصدر: نفايات قشور الروبيان/السرطان (1.5 مليون طن متوفرة سنويًا)
-الأداء: خصائص مضادة للميكروبات + حاجز للأكسجين
-التطبيقات: تغليف المواد الغذائية لحفظها، وإطالة مدة صلاحيتها
-الحالة: المرحلة التجريبية، بدء التسويق في 2028-2029
-توقعات التكلفة: $4،200-5،800/طن على نطاق تجاري
الحصة السوقية المتوقعة لقطاع الطلاء بحلول عام 2030:
الافتراضات:
-استمرار الضغوط التنظيمية في أكثر من 25 ولاية قضائية إضافية
-تسير عملية خفض تكاليف النانو-سليلوز والأعشاب البحرية وفقًا للخطة الموضوعة (تخفيض بنسبة 50-60% بحلول عام 2030)
-استعداد المستهلكين لدفع علاوة تتراوح بين 10 و20% مقابل المنتجات المستدامة المعتمدة
### التوقعات التنظيمية والسياسية
التطورات التنظيمية المتوقعة (2026-2030):
✅ المسؤولية الموسعة للمنتج (EPR):
-التوسع ليشمل أكثر من 30 ولاية قضائية (12 حاليًا) بحلول عام 2028
-تقوم الشركات المصنعة بتمويل 40-70% من تكاليف الجمع/إعادة التدوير
-يوفر حافزًا اقتصاديًا لاستخدام المواد المستدامة (رسوم مسؤولية المنتج الموسعة (EPR) أقل)
✅ حظر استخدام المواد البلاستيكية التي تُستخدم لمرة واحدة:
-ستفرض 25 إلى 35 دولة/منطقة إضافية قيودًا على طلاء البولي إيثيلين بحلول عام 2030
-التحول إلى استخدام بدائل قابلة للتحلل العضوي لـ 20 إلى 28 مليار كوب/وعاء إضافي
-يسرع من الطلب على طلاءات البولي لاكتيد (PLA) والأعشاب البحرية والسيلولوز النانوي
✅ معايير وضع العلامات الخاصة بالقابلية للتحلل:
-توحيد معايير ISO الخاصة بادعاءات قابلية التحلل (معيار عالمي بحلول عام 2028)
-شعارات الاعتماد الإلزامية (BPI أو TÜV أو ما يعادلها) للتسويق بوصف المنتج بأنه “قابل للتحلل”
-يحد من «التضليل البيئي»، ويعزز ثقة المستهلكين
⚠️ القيود المفروضة على مركبات PFAS:
-حظر شامل لمركبات PFAS في تغليف المواد الغذائية (الاتحاد الأوروبي بحلول عام 2028، والولايات الأمريكية بحلول الفترة 2028-2030)
-يلغي الطلاءات الحاجزة النهائية المحتوية على مركبات PFAS
-يسرع من انتشار استخدام الطلاءات المائية، والطلاءات التي تحتوي على النانو-سليلوز، والطلاءات المعدنية
الآثار المترتبة على الاستثمار:
-$8-12 مليار استثمار عالمي في طاقة إنتاج الطلاء المستدام (2026-2030)
-عمليات الدمج: 15-25 عملية استحواذ في ظل قيام كبرى شركات التغليف بالاستحواذ على شركات ناشئة في مجال التكنولوجيا
-رأس المال الاستثماري: جمع شركات الابتكار في مجال المواد ما بين $2 و3 مليار (2026-2030)
التكلفة لكل طن متري (التوقعات لعام 2030، عند التنفيذ على نطاق واسع):
عوامل التكلفة الإجمالية للملكية (TCO):
-تكلفة المواد: 45-55% من TCO
-المعالجة/التطبيق: 20-25%
-الشهادة/الامتثال: 5-10%
-إدارة النفايات/رسوم المسؤولية الموسعة للمنتج (EPR): 8-15% (ميزة للمواد القابلة للتحويل إلى سماد: -40% من تكلفة التخلص)
-قيمة العلامة التجارية/التسويق: 10-15% (تبرر قيمة الاستدامة ارتفاع الأسعار)
تشمل ابتكارات التغليف المستدامة الأكثر واعدة في عام 2026 ما يلي: (1) الطلاءات المصنوعة من الأعشاب البحرية التي تتحلل بيولوجيًا في غضون 4-8 أسابيع (بأثر كربوني أقل بنسبة 65-75% مقارنةً بـ PLA، وزراعة ذات انبعاثات كربونية سلبية)، وهي حاليًّا في مرحلة الإنتاج التجريبي مع توقعات بطرحها تجاريًّا في الفترة 2027-2028؛ (2) طلاءات النانو-سليلوز التي توفر حواجز ممتازة ضد الأكسجين تضاهي الألومنيوم، مع كونها 100% ذات أصل حيوي وقابلة لإعادة التدوير ضمن تدفقات الورق، حيث تعمل أربعة منشآت تجريبية، ومن المتوقع بدء الإنتاج الضخم في الفترة 2028-2029؛ (3) مواد النفايات الزراعية مثل تفل قصب السكر وقش القمح المتوفرة تجاريًا بالفعل بإنتاج عالمي يبلغ 1.2 مليون طن (تمثل 8% من سوق الألياف المقولبة)؛ (4) تغليف وقائي من فطريات الفطر يحل محل رغوة البوليسترين الموسع (EPS) مع قابلية للتحلل الحيوي خلال 30-90 يومًا، وهو متوفر تجاريًا من 12 منشأة بسعر $2.50-4.00/وحدة. وتتوقع الصناعة أن 65% من عبوات خدمات الأغذية ستستخدم مواد ذات أصل حيوي بحلول عام 2030.
تقدم العبوات المصنوعة من الأعشاب البحرية مزايا بيئية كبيرة مقارنةً بـ PLA: زراعة ذات انبعاثات كربونية سلبية (تمتص الأعشاب البحرية كمية من ثاني أكسيد الكربون تزيد بمقدار 5 إلى 10 أضعاف عما تمتصه النباتات البرية)، وانبعاثات أقل على مدار دورة الحياة بنسبة 65-75%، انخفاض استهلاك الطاقة في المعالجة بنسبة 30-40% (لا تتطلب عملية تخمير)، وتحلل بيولوجي أسرع (4-8 أسابيع مقابل 90-180 يومًا للبولي لاكتيد)، وقابلية للتحلل في كل من البيئة المنزلية والتجارية (بينما يتطلب البولي لاكتيد منشآت تجارية فقط)، مما يجعل ابتكارات التغليف المستدامة ذات أهمية كبيرة.يُظهر الأداء قدرة حاجز الرطوبة تبلغ 85-90% مقارنةً بـ PLA، وخصائص حاجز أكسجين فائقة، وتحمل للحرارة يتراوح بين 50-75 درجة مئوية (مقابل 45-85 درجة مئوية لـ PLA). تشمل القيود الحالية التكلفة الأعلى ($3,800-5,200/طن في الإنتاج التجريبي مقابل $2,200-2,800 لـ PLA) والبنية التحتية المحدودة لسلسلة التوريد، لكن من المتوقع أن تقترب التكاليف من مستوى تكلفة PLA ($2,200-2,600/طن) بحلول 2029-2030 مع توسع الإنتاج إلى ما يزيد عن 100,000 طن سنويًا.
Mushroom mycelium packaging is grown from agricultural waste (corn stalks — hemp, sawdust) mixed with mushroom spores, where mycelium (mushroom root structure) grows through the waste material in 5-7 days, naturally bonding particles into solid protective packaging. Heat treatment stops growth and creates the final inert product. It offers 30-90 day biodegradation (vs 500+ years for EPS foam it replaces) with comparable compressive strength (0.5-2.0 MPa) and superior thermal insulation to corrugated cardboard. Currently available commercially for protective packaging (electronics, wine bottles, fragile items) from 12 facilities with 18,000 tons/year global capacity. Market size is $85 million (2026), projected to reach $420 million by 2030 (38% CAGR) as costs decrease from current $2.50-4.00/unit toward EPS parity ($1.20-2.00) by 2030.
Yes, agricultural waste materials are commercially available with sugarcane bagasse at 1.2 million tons global production in 2026 (8% of molded fiber market), used for takeaway containers, plates, bowls, and clamshells at $720-980/ton (competitive with virgin pulp). Wheat and rice straw packaging produces 450,000 tons annually (2.8% market share, primarily China, India, Southeast Asia) at $680-920/ton for food containers and bowls. These materials offer 40-55% lower carbon footprint than virgin wood pulp, 30-40% less water usage, and utilize agricultural waste otherwise burned. Challenges include seasonal availability requiring storage infrastructure — fiber quality variation affecting consistency, and regional concentration (limited adoption outside Asia-Pacific). Sugarcane bagasse shows strongest growth potential with 250+ million tons annual availability globally and less than 1% currently utilized for packaging.
للحصول على ابتكارات في مجال التغليف المستدام والصديق للبيئة، ركز على:
Edible packaging will likely remain niche through 2030, not mainstream. Current market size is only $82 million (0.02% of total packaging), projected to reach $680 million by 2030 (52% CAGR but still <0.1% market share). Timeline: 2026-2028 sees niche applications in beverage pods, condiment sachets, and food wraps at $0.15-0.50/unit; 2028-2030 begins scaling with cost reduction to $0.08-0.25/unit and improving regulatory clarity; 2030+ potential 2-5% share in single-serve packaging only. Barriers include consumer acceptance challenges (58% concerned about hygiene, 42% unwilling to consume packaging), performance limitations (moisture sensitivity, 6-18 month shelf life, lower strength), regulatory complexity (dual food-and-packaging classification requiring FDA GRAS and EU Novel Food approvals), and cost (3-8x conventional packaging). Successful applications will likely be limited to coffee/tea pods, beverage flavor shots, and fast-food condiments.
For sustainable containers innovations, focus on:
Nano-cellulose coatings are 100% bio-based barriers made from plant cellulose broken down to nanoscale fibers (1-100 nanometers) applied at 3-8 GSM thickness (thinner than conventional 15-25 GSM coatings). They offer superior performance: oxygen barrier comparable to aluminum, 85-95% of PE’s moisture barrier, excellent grease resistance, 100-150°C heat tolerance, recyclability in standard paper streams, and 30-60 day compostability with 60-70% lower carbon footprint than PE. Currently in pilot production at four Scandinavian, Japanese, and Canadian facilities (12,000 tons/year capacity) with FDA and EU food contact approvals obtained (2024-2025). Commercial timeline: 2027 early commercial availability at $3,800-5,200/ton, 2028-2029 scaling to $2,600-3,600/ton (approaching PLA cost), 2030+ mass production at $2,000-2,800/ton with projected 8% market share by 2030.
By 2030, the sustainable packaging market will undergo significant transformation with bio-based materials reaching 65% of foodservice packaging (up from 42% in 2026), eco-friendly sustainable packaging innovations matter.PE coating market share will decline from 58% to 38% (-20 points) due to regulatory phase-outs and sustainability pressure, while PLA grows modestly to 28% (+4 points), water-based coatings double to 14% (+6 points driven by PFAS-free regulations), nano-cellulose reaches 8% (new entrant), and seaweed-based achieves 5% (new entrant). Cost reductions enable adoption: nano-cellulose drops 58% to $2 —000-2,800/ton, seaweed drops 48% to $2,200-2,800/ton, approaching cost parity with conventional materials. Regulatory drivers include Extended Producer Responsibility expanding to 30+ jurisdictions (from 12), single-use plastic bans in 25-35 additional regions, ISO harmonized compostability standards, and comprehensive PFAS bans in food packaging. Industry investment totals $8-12 billion in sustainable coating capacity with 15-25 acquisitions and $2-3 billion venture capital raised.
Sustainable packaging innovations in 2026 signal a fundamental industry transformation over the next 3-5 years. While PLA bioplastics and recycled paperboard have achieved mainstream adoption (36% combined market share), emerging technologies—seaweed-based coatings, nano-cellulose barriers, agricultural waste materials, mushroom mycelium, and edible packaging—offer pathways to 65%+ bio-based materials by 2030. Success depends on cost reduction through scaling (nano-cellulose and seaweed targeting 48-58% cost drops), regulatory support (EPR expansion, plastic bans, PFAS restrictions), and consumer acceptance of new material paradigms.
الوجبات السريعة الرئيسية:
1.Seaweed and nano-cellulose lead innovation—Commercialization 2027-2029, approaching cost parity
2.Agricultural waste already commercial—Sugarcane bagasse, straw at 1.7M tons production, 15-25% premium
3.Mycelium replaces EPS foam—Protective packaging niche, $85M market growing to $420M by 2030
4.Edible packaging remains niche—Consumer acceptance and cost barriers limit to <2% market share
5.Industry investment accelerates—$8-12B in capacity, consolidation, venture-backed startups
Papacko actively monitors emerging packaging technologies and maintains partnerships with material innovators to bring next-generation solutions to market. Our current sustainable offerings include PLA compostable coatings, water-based barriers, and agricultural waste materials (sugarcane bagasse), with pilot programs for nano-cellulose and seaweed-based alternatives launching 2027-2028. Contact us to discuss your sustainability roadmap and future material strategies.
Material innovation only creates value when it connects to real regulatory, sourcing, and end-of-life decisions. Buyers interested in new sustainable formats usually also need to check certification, market traction, and whether the compostable or recyclable route is commercially realistic today.
تواصل معنا