¿Está listo para crear sus propios vasos o envases de papel con su marca?
Díganos sus requisitos -tamaño, revestimiento, impresión y destino- y nuestro equipo le preparará un presupuesto detallado en 24 horas.
Descubre las innovaciones en materia de envases sostenibles en 2026, entre las que se incluyen los recubrimientos a base de algas marinas, las barreras de nanocelulosa, los envases de micelio, los materiales procedentes de residuos agrícolas, los costes, los plazos y los casos de uso en el sector de la restauración.
Última actualización: abril de 2026
Tiempo de lectura: 8-10 minutos
Autor: Equipo de contenidos de Papacko
En 2026, el embalaje sostenible está pasando de las afirmaciones generales a la elección concreta de materiales, los requisitos de certificación, los objetivos de coste y el comportamiento al final de su vida útil. Los compradores están comparando opciones contrastadas, como el cartón, el bagazo, el PLA y la fibra moldeada, con materiales más novedosos, como los recubrimientos de algas marinas, las barreras de nanocelulosa y los embalajes de micelio.
Este análisis exhaustivo del sector examina las innovaciones en materia de envases sostenibles que se están desarrollando activamente en 2026: datos sobre el rendimiento de los materiales emergentes, nuevas tecnologías de fabricación, calendarios detallados de comercialización (desde la escala de laboratorio hasta la producción en masa), trayectorias de costes a medida que aumentan los volúmenes, vías normativas y predicciones basadas en datos contrastados sobre la transformación del sector hasta 2030. Tanto si es fabricante de envases, responsable de marca, responsable de sostenibilidad o inversor, comprender estas innovaciones le ayudará a tomar mejores decisiones en materia de abastecimiento y planificación de productos.
Resumen rápido: Entre las innovaciones en materia de envases sostenibles para 2026 se incluyen los recubrimientos a base de algas marinas (biodegradación en 4-8 semanas, en fase de producción piloto), los envases de micelio de setas (transición del laboratorio al mercado para envases protectores), los residuos agrícolas (disponibilidad comercial con un sobrecoste de 15-35%), envases comestibles (aplicaciones de nicho, ampliación entre 2028 y 2030) y recubrimientos de nanocelulosa (comercialización entre 2027 y 2028).
El sector prevé que, para 2030, 65% de envases para el sector de la restauración estarán fabricados con materiales de origen biológico.
Para innovaciones en materia de envases sostenibles y respetuosos con el medio ambiente, céntrate en:
Composición del material:
-Componente principal: alginato y carragenina extraídos de algas pardas y rojas
-Aplicación: recubrimiento de 10-20 GSM sobre cartón (de un grosor similar al del PLA)
-Función: Barrera contra la humedad y el oxígeno para aplicaciones en contacto con alimentos
Características de rendimiento (Datos del proyecto piloto de 2026):
### Ventajas medioambientales
Para lograr innovaciones en materia de envases sostenibles y de calidad, céntrate en:
Huella de carbono:
-Cultivo de algas marinas: Con huella de carbono negativa (absorbe entre 5 y 10 veces más CO₂ que las plantas terrestres por hectárea)
-Energía de transformación: entre 30 y 401 TP3T menos que el PLA (no requiere fase de fermentación)
-Emisiones a lo largo del ciclo de vida: entre 65 y 751 TP3T menos que el PLA, y entre 80 y 881 TP3T menos que el PE
Beneficios para la salud derivados del océano:
-El cultivo de algas marinas reduce la acidificación de los océanos (absorbe el CO₂ disuelto)
-Crea un hábitat para la biodiversidad marina
-No requiere agua dulce, fertilizantes ni pesticidas (a diferencia del maíz o la caña de azúcar para la producción de PLA)
-Posibilidad de aprovechar los “desiertos” oceánicos (zonas pobres en nutrientes) mediante técnicas de cultivo adecuadas
Consideraciones sobre la escalabilidad:
-Producción mundial de algas (2026): 35 millones de toneladas al año (en su mayoría aptas para el consumo)
-Disponibilidad estimada para su uso en envases: entre 2 y 3 millones de toneladas sin que ello afecte al consumo alimentario
-Suficiente para satisfacer entre 8 y 121 TP3T de la demanda mundial de recubrimiento de papel si se alcanza la plena capacidad de producción.
Implementación actual:
-Producción piloto: 3 instalaciones en Noruega, Islandia e Indonesia (capacidad total: 8.000 toneladas al año)
-Alianzas comerciales: Dos importantes fabricantes europeos de envases firmaron acuerdos de desarrollo (2025)
-Situación normativa: Se está llevando a cabo la evaluación de nuevos alimentos por parte de la UE; se ha presentado la solicitud de reconocimiento como «generalmente reconocido como seguro» (GRAS) ante la FDA
Hoja de ruta de comercialización:
-2026-2027: Ampliación de la planta piloto hasta alcanzar una capacidad de 25 000 toneladas al año; primeros productos comerciales (segmento de nicho de alta gama)
-2028: Instalaciones iniciales de producción en serie (más de 100 000 toneladas al año), reducción de costes a $2 800-3 500 por tonelada
-2029-2030: Amplia disponibilidad comercial, con un coste que se aproxima al del PLA ($ 2.200-2.600/tonelada)
-2030+: Cuota de mercado potencial del 8-15% en el segmento de los recubrimientos compostables
Obstáculos para su adopción:
-Desarrollo de la cadena de suministro: la infraestructura para el cultivo de algas marinas se limita a las regiones costeras
-Tecnología de procesamiento: los métodos de extracción y aplicación del recubrimiento siguen optimizándose
-Homogeneidad: la variación entre lotes es mayor que en los materiales derivados del petróleo (en mejora)
-Percepción: Familiaridad de los consumidores y las marcas con las algas en envases (se requiere información)
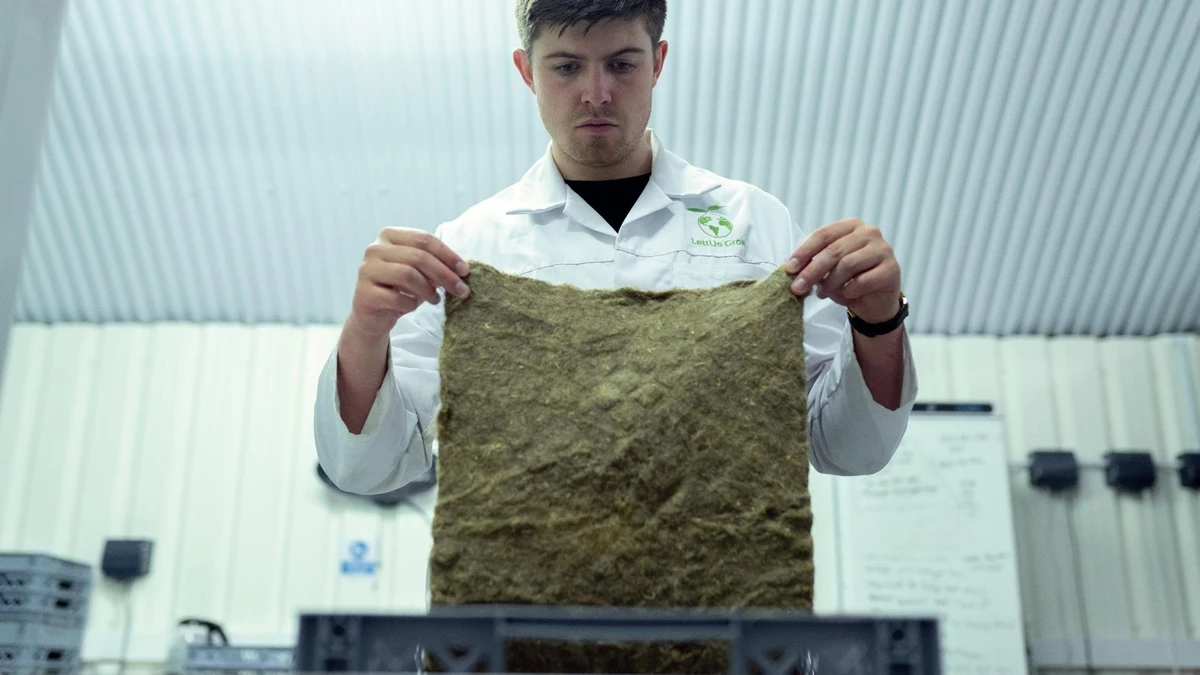
Cómo funciona:
-Materia prima: Residuos agrícolas (tallos de maíz, tallos de cáñamo, serrín) mezclados con esporas de setas
-Proceso de crecimiento: El micelio (la estructura radicular de las setas) crece a través de los residuos en un plazo de 5 a 7 días
-Vínculos: Las enzimas naturales del micelio unen las partículas para formar una estructura sólida
-Acabado: El tratamiento térmico detiene el crecimiento y da lugar al producto final (inerte y de larga conservación)
Propiedades de los materiales:
*Unidad = protector para aparatos electrónicos y objetos frágiles (equivalente al EPS moldeado)
Aplicaciones comerciales actuales:
-Embalaje de protección: Aparatos electrónicos, botellas de vino, artículos frágiles (en sustitución de la espuma de poliestireno)
-Envíos con aislamiento térmico: Productos sensibles a la temperatura (productos farmacéuticos, alimentos)
-Materiales de construcción: Paneles acústicos, placas aislantes (embalajes no destinados a alimentos)
Adopción en el mercado (2026):
-Capacidad de producción global: ~18 000 toneladas/año (12 instalaciones comerciales)
-Mercados principales: América del Norte (60%), Europa (35%), Asia-Pacífico (5%)
-Fabricantes de renombre: Ecovative Design (EE. UU.), Magical Mushroom Company (Países Bajos), MycoComposite (Canadá)
-Tamaño del mercado: $85 millones (2026); previsión de $420 millones para 2030 (CAGR de 38%)
Limitaciones de la aplicación:
-❌ Superficies en contacto con los alimentos: A la espera de la autorización reglamentaria (aún no ha sido autorizado por la FDA ni la UE para el contacto directo)
-❌ Entornos con elevada humedad: Requiere un recubrimiento o tratamiento (el micelio absorbe agua)
-❌ Velocidad de producción en serie: Ciclo de crecimiento de 5 a 7 días, más lento que el moldeado instantáneo (EPS, cartón)
-✅ Embalaje de protección: Se adapta perfectamente (sustituye la espuma EPS por un material que se biodegrada en un plazo de 30 a 90 días)
Evolución de los precios:
-2022: $5,50-8,00/unidad (primera serie comercial, producción limitada)
-2024: $3,80-5,50/unidad (ampliación de la capacidad, optimización del proceso)
-2026: $2,50-4,00/unidad (12 instalaciones, mayor rendimiento)
-2028 (previsión): $ 1,80-2,80/unidad (automatización, capacidad de 50 000 toneladas al año)
-2030 (previsión): $1,20-2,00/unidad (acercándose a la paridad de costes del EPS en algunas aplicaciones)
Obstáculos para la adopción masiva:
-Plazo de producción: 5-7 días frente a unos segundos en el caso del moldeado de EPS (complejidad en la planificación de existencias)
-Homogeneidad: El proceso de crecimiento natural da lugar a una variación de 10-15% (frente a <2% en el caso de los materiales sintéticos).
-Escalabilidad: Requiere instalaciones con condiciones ambientales controladas (humedad, temperatura, prevención de la contaminación)
-Cadena de suministro: logística de las materias primas procedentes de residuos agrícolas (recogida, procesamiento y almacenamiento)
Fuentes y aplicaciones de los materiales:
### Ejemplo de envasado de paja de trigo y arroz
Características del material:
-Contenido de celulosa: 30-40% (suficiente para productos similares al cartón)
-Procesamiento: Similar al de la pasta de madera (desfibrado químico o mecánico)
-Rendimiento: comparable al del cartón virgen con un gramaje superior de 20-30%.
Beneficios medioambientales:
-Aprovecha los residuos agrícolas que, de otro modo, se quemarían (lo que reduce la contaminación atmosférica)
-Sin uso adicional del suelo (subproducto de la producción de cereales ya existente)
-Huella de carbono: entre 40 y 551 TP3T inferior a la de la pasta de madera virgen
-Consumo de agua: entre 30 y 40% menos (las fibras más cortas requieren menos procesamiento)
Implantación comercial:
-Capacidad de producción (2026): 450 000 toneladas a nivel mundial (principalmente en China, la India y el Sudeste Asiático)
-Cuota de mercado: 2,81 TP3T del mercado mundial de envases de fibra moldeada
-Coste: $680-920/tonelada (15-25% de sobreprecio respecto a la pasta virgen, cuyo precio es de $580-740/tonelada)
-Aplicaciones: Recipientes para alimentos, cuencos, platos, embalajes protectores
Desafíos:
-Disponibilidad estacional: suministro dependiente de la cosecha (requiere infraestructura de almacenamiento)
-Variación en la calidad de la fibra: la calidad de la cosecha influye en la uniformidad de la resistencia del embalaje
-Logística de la recolección: fuentes agrícolas distribuidas (frente a la silvicultura centralizada)
-Concentración regional: adopción limitada fuera de la región de Asia-Pacífico (déficit de infraestructuras)
Para lograr innovaciones en materia de envases sostenibles y de calidad, céntrate en:
Madurez del mercado:
-En el mercado desde 2018; adopción generalizada para 2024
-Producción mundial (2026): 1,2 millones de toneladas (81 TP3T del mercado de fibra moldeada)
-Coste: $720-980/tonelada (competitivo en comparación con la pulpa virgen + moldeado)
-Usos: Envases para comida para llevar, platos, cuencos y envases tipo «clamshell»
Ventajas en cuanto al rendimiento:
-Resistencia al calor: 90-120 °C (apto para alimentos calientes, apto para microondas)
-Resistencia a la grasa: naturalmente superior a la de la pulpa de madera (se necesita menos recubrimiento)
-Resistencia: igual o superior a la de la pasta virgen con un gramaje equivalente
-Compostabilidad: 45-90 días en instalaciones comerciales; 90-180 días en compostaje doméstico
Cadena de suministro:
-Disponibilidad de materia prima: más de 250 millones de toneladas anuales de bagazo de caña de azúcar a nivel mundial
-Utilización actual: <1% para embalajes (la mayor parte se quema para obtener energía o se desecha)
-Potencial de crecimiento: Podría cubrir entre 20 y 30% de la demanda mundial de fibra moldeada sin limitaciones de suministro.
Tecnologías activas (2026):
1. Láminas comestibles a base de algas marinas:
-Composición: alginato, agar, carragenina
-Espesor: 20-50 micras (similar al del film transparente)
-Aplicaciones: Sobres individuales de condimentos, cápsulas de bebidas, envoltorios para alimentos
-Sabor: Sin sabor o con sabor (con infusión de hierbas, opciones dulces)
-Vida útil: 6-18 meses (sensible a la humedad, requiere un embalaje secundario)
-Comercialización: productos piloto disponibles (NotpLA, Reino Unido; Loliware, EE. UU.)
2. Recubrimientos de proteína láctea (caseína):
-Composición: caseína extraída de la leche desnatada
-Aplicación: recubrimiento de 5 a 15 micras sobre cartón
-Rendimiento: barrera al oxígeno 500 veces superior a la del plástico LDPE
-Biodegradación: Comestible o descomposición en compost en 30 días
-Estado: Producción a escala piloto (colaboración con el USDA; comercialización en 2027-2028)
3. Materiales a base de almidón:
-Composición: almidón de maíz, patata y tapioca + plastificantes
-Formato: Láminas, recubrimientos, envases moldeados
-Aplicaciones: Envases monodosis, cubiertos
-Comestibilidad: Se puede consumir sin riesgo, pero su sabor es poco agradable.
-Estado: Disponibilidad comercial (volúmenes limitados, productos especializados)
Tamaño actual del mercado:
-Mercado mundial de envases comestibles en 2026: $82 millones (0,02% del mercado total de envases)
-Previsión de crecimiento: $680 millones para 2030 (52% de tasa de crecimiento anual compuesto, con una cuota de mercado que sigue siendo inferior a 0,1%)
-Segmentos principales: cápsulas de bebidas (40%), sobres de condimentos (30%), envoltorios para alimentos (20%), otros (10%)
Retos relacionados con la aceptación por parte de los consumidores:
-Percepción de la seguridad: 58% de consumidores preocupados por la higiene de los envases de alimentos (encuesta de 2025)
-Cuestiones relacionadas con el sabor: 42% no está dispuesto a consumir el envase, aunque no tenga sabor
-Barreras culturales: Mayor aceptación en Asia (681 TP3T dispuestos a probarlo) frente a Norteamérica (341 TP3T)
-Brecha educativa: 71%: se desconoce la existencia de envases comestibles (es necesario sensibilizar al respecto)
Aplicaciones de nicho que han tenido éxito:
-Cápsulas de café/té: las envolturas comestibles evitan que haya que desecharlas (hay productos comerciales disponibles)
-Concentrados de sabor para bebidas: Esferas de algas (utilizadas en bares y eventos)
-Condimentos para comida rápida: ketchup y salsas en porciones individuales envueltas en láminas comestibles (programas piloto limitados)
Limitaciones de rendimiento:
-Sensibilidad a la humedad: la mayoría de los materiales comestibles se degradan cuando se mojan (requieren un entorno seco)
-Vida útil: de 6 a 18 meses, frente a los años de los envases convencionales
-Resistencia: Menor resistencia a la tracción (no apto para objetos pesados o afilados)
-Escalabilidad: Los costes de producción son entre 3 y 8 veces superiores a los del envase convencional (dependiendo del volumen).
Complejidad normativa:
-Doble clasificación: tanto el alimento como el envase (deben cumplir ambas normativas)
-Autorización de nuevos alimentos: la UE exige una autorización previa a la comercialización (proceso de 2 a 3 años)
-Estatus GRAS de la FDA: se requiere una determinación de «reconocido como seguro» (12-18 meses)
-Requisitos de etiquetado: Se debe indicar si el producto es comestible, los ingredientes y los alérgenos.
Plazo realista:
-2026-2028: Aplicaciones especializadas, disponibilidad comercial limitada, coste elevado ($0,15-0,50 por unidad)
-2028-2030: Comienza la expansión; reducción de costes a $0,08-0,25 por unidad; mejora la claridad normativa
-2030+: Cuota de mercado potencial del 2-5% en envases individuales (sigue siendo un nicho de mercado, no es un producto mayoritario)
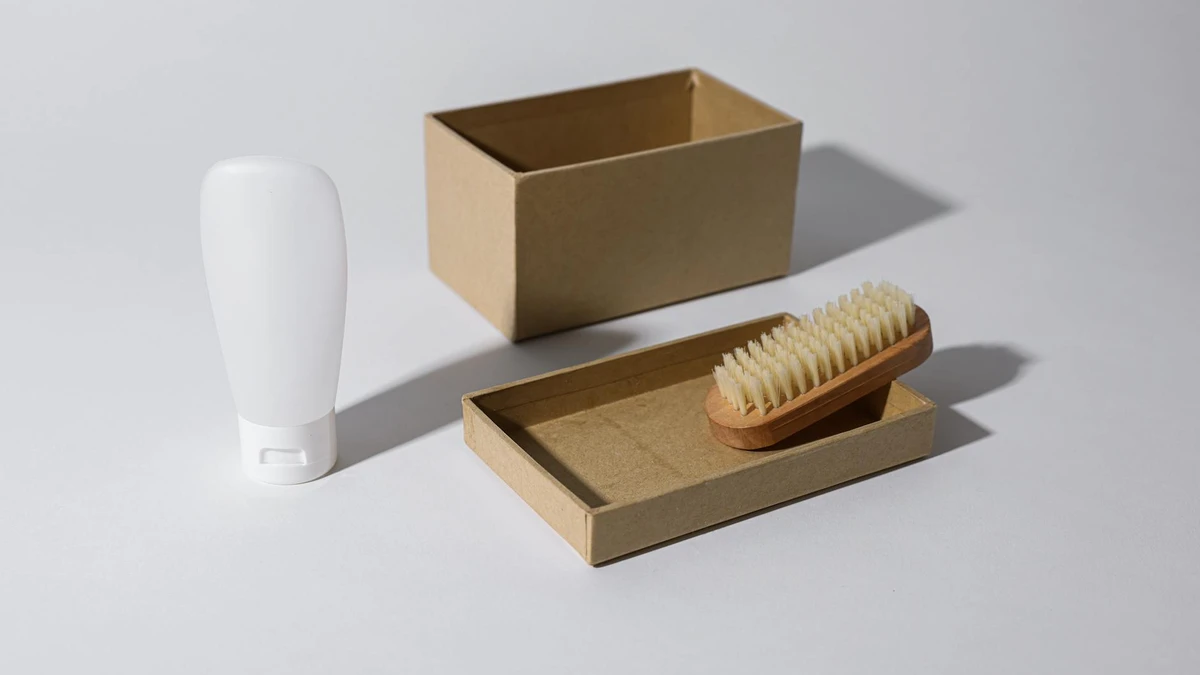
Composición del material:
-Fuente: Celulosa vegetal descompuesta en fibras a escala nanométrica (1-100 nanómetros de diámetro)
-Producción: Molienda mecánica o tratamiento químico de la pasta de madera
-Aplicación: capa de 3-8 GSM (más fina que las capas convencionales)
Ventajas en cuanto al rendimiento:
### Preparación comercial y ampliación
Situación actual (2026):
-Producción piloto: 4 instalaciones en Escandinavia, Japón y Canadá (con una capacidad conjunta de 12 000 toneladas al año)
-Alianzas comerciales: Stora Enso, Nippon Paper y Kruger colaboran en la ampliación de la escala
-Autorización reglamentaria: se han obtenido las autorizaciones de la FDA y de la UE para el contacto con alimentos (2024-2025)
-Pruebas de mercado: número limitado de productos comerciales en el mercado japonés (segmento de gama alta)
Plan de reducción de costes:
-2026 (proyecto piloto): $ 5.200-7.800/tonelada
-2027 (lanzamiento comercial anticipado): $ 3.800-5.200/tonelada (economías de escala, optimización de procesos)
-2028-2029 (ampliación): $ 2.600-3.600/tonelada (acercándose al rango de costes del PLA)
-2030+ (producción en serie): $ 2.000-2.800/tonelada (precio competitivo frente al PLA, superior al del PE)
Ventajas respecto a los recubrimientos convencionales:
-Rendimiento de barrera superior con un espesor menor (ahorro de material)
-100% de origen biológico y renovable (frente al PE derivado del petróleo)
-Reciclable en los flujos habituales de papel (a diferencia del PLA, que requiere compostaje)
-Huella de carbono entre 60 y 701 TP3T inferior a la del recubrimiento de PE
Obstáculos para su adopción:
-Capacidad de producción: actualmente 12 000 toneladas << demanda mundial de recubrimientos (millones de toneladas)
-Equipo de procesamiento: Requiere maquinaria especializada para el recubrimiento (inversión de capital)
-Cadena de suministro: número limitado de proveedores de nanocelulosa (riesgo de concentración)
-Inercia del sector: la infraestructura consolidada de PLA/PE genera costes de cambio
Para innovaciones en materia de envases sostenibles y respetuosos con el medio ambiente, céntrate en:
Barreras de origen mineral (ya a la venta en Japón y Corea):
-Composición: Dispersiones de carbonato cálcico o talco
-Ventaja: sin PFAS, reciclable, resistente al calor
-Limitación: es frágil, por lo que hay que manipularlo con cuidado
-Coste: $2.800-3.600 por tonelada (competitivo con el PLA)
-Cuota de mercado: 3% en Asia-Pacífico, con expansión a Europa en 2027
Recubrimientos de quitosano (de caparazones de crustáceos):
-Fuente: Residuos de cáscaras de gambas y cangrejos (1,5 millones de toneladas disponibles al año)
-Prestaciones: Propiedades antimicrobianas + barrera contra el oxígeno
-Aplicaciones: Envases para la conservación de alimentos, prolongación de la vida útil
-Estado: Fase piloto, comercialización en 2028-2029
-Previsión de costes: $4.200-5.800/tonelada a escala comercial
Cuota de mercado prevista para el sector de los recubrimientos para 2030:
Supuestos:
-Presión regulatoria constante en más de 25 jurisdicciones adicionales
-La reducción de costes de la nanocelulosa y las algas marinas avanza según lo previsto (reducción del 50-60% para 2030)
-Disposición de los consumidores a pagar una prima de 10-20% por productos sostenibles certificados
### Previsiones normativas y políticas
Posibles novedades normativas (2026-2030):
✅ Responsabilidad ampliada del productor (EPR):
-Ampliación a más de 30 jurisdicciones (actualmente son 12) para 2028
-Los fabricantes financian entre el 40 y el 70% de los costes de recogida y reciclaje
-Crea un incentivo económico para el uso de materiales sostenibles (tarifas de responsabilidad ampliada del productor más bajas)
✅ Prohibiciones del plástico de un solo uso:
-Otros 25-35 países o regiones aplicarán restricciones al recubrimiento de polietileno (PE) de aquí a 2030
-Sustituir entre 20 000 y 28 000 millones de vasos y envases adicionales por alternativas compostables
-Acelera la demanda de recubrimientos de PLA, algas marinas y nanocelulosa
✅ Normas de etiquetado sobre compostabilidad:
-Armonización según la norma ISO de las declaraciones de compostabilidad (norma mundial para 2028)
-Logotipos de certificación obligatorios (BPI, TÜV o equivalentes) para la comercialización de productos “compostables”
-Reduce el «greenwashing» y aumenta la confianza de los consumidores
⚠️ Restricciones sobre los PFAS:
-Prohibición generalizada de los PFAS en los envases alimentarios (UE para 2028; estados de EE. UU., entre 2028 y 2030)
-Elimina los recubrimientos de barrera finales que contienen PFAS
-Acelera la adopción de recubrimientos minerales, de nanocelulosa y a base de agua
Repercusiones en materia de inversión:
-$8: 12 000 millones de inversión mundial en capacidad de recubrimiento sostenible (2026-2030)
-Consolidación: entre 15 y 25 adquisiciones, a medida que las principales empresas de embalaje adquieren startups tecnológicas
-Capital riesgo: $2-3 mil millones recaudados por empresas de innovación en materiales (2026-2030)
Coste por tonelada métrica (previsión para 2030, a gran escala):
Factores que influyen en el coste total de propiedad (TCO):
-Coste de material: 45-551 TP3T de TCO
-Procesamiento/aplicación: 20-25%
-Certificación/conformidad: 5-10%
-Gestión de residuos/tasas de responsabilidad ampliada del productor (EPR): 8-15% (ventaja para los residuos compostables: -40% en el coste de eliminación)
-Valor de marca/marketing: 10-15% (la prima de sostenibilidad justifica unos precios más elevados)
Entre las innovaciones más prometedoras en materia de envases sostenibles para 2026 se incluyen: (1) Recubrimientos a base de algas marinas que ofrecen una biodegradación de entre 4 y 8 semanas (una huella de carbono entre un 65 % y un 75% menor que la del PLA, con un cultivo con huella de carbono negativa), actualmente en fase de producción piloto y cuya comercialización está prevista para 2027-2028; (2) Recubrimientos de nanocelulosa que proporcionan barreras al oxígeno superiores, comparables a las del aluminio, a la vez que son de origen biológico en un 100% y reciclables en los flujos de papel; ya hay cuatro instalaciones piloto en funcionamiento y se prevé la producción en masa para 2028-2029; (3) Residuos agrícolas como el bagazo de caña de azúcar y la paja de trigo, ya disponibles comercialmente con una producción mundial de 1,2 millones de toneladas (que representan el 81 % del mercado de la fibra moldeada); (4) Envases protectores de micelio de setas que sustituyen a la espuma de EPS y se biodegradan en un plazo de 30 a 90 días, disponibles comercialmente en 12 instalaciones a un precio de $2,50-4,00 por unidad. El sector prevé que, para 2030, el 65% de los envases para el sector de la restauración utilizará materiales de origen biológico.
Los envases a base de algas marinas ofrecen importantes ventajas medioambientales frente al PLA: un cultivo con huella de carbono negativa (las algas marinas absorben entre 5 y 10 veces más CO₂ que las plantas terrestres), unas emisiones a lo largo del ciclo de vida entre un 65 % y un 75% menores, entre un 30 y un 40 % menos de energía de procesamiento (no requiere fermentación), una biodegradación más rápida (de 4 a 8 semanas frente a los 90-180 días del PLA) y la posibilidad de compostaje tanto doméstico como industrial (el PLA solo admite instalaciones industriales); las innovaciones en envases sostenibles marcan la diferencia.En cuanto al rendimiento, presenta entre el 85 % y el 90 % de la capacidad de barrera contra la humedad del PLA, propiedades superiores de barrera contra el oxígeno y una tolerancia al calor de entre 50 y 75 °C (frente a los 45-85 °C del PLA). Entre las limitaciones actuales se encuentran un coste más elevado ($3.800-5.200/tonelada en la producción piloto frente a $2.200-2.800 para el PLA) y una infraestructura de la cadena de suministro limitada, pero se prevé que los costes se acerquen a la paridad con el PLA ($2.200-2.600/tonelada) para 2029-2030, a medida que la producción alcance más de 100.000 toneladas anuales.
El embalaje de micelio de setas se cultiva a partir de residuos agrícolas (tallos de maíz, cáñamo, serrín) mezclados con esporas de setas, de modo que el micelio (la estructura radicular de las setas) crece a través del material de desecho en un plazo de 5 a 7 días, uniendo de forma natural las partículas para formar un embalaje protector sólido. El tratamiento térmico detiene el crecimiento y da lugar al producto inerte final. Ofrece una biodegradación de entre 30 y 90 días (frente a los más de 500 años de la espuma de poliestireno expandido [EPS] a la que sustituye), con una resistencia a la compresión comparable (0,5-2,0 MPa) y un aislamiento térmico superior al del cartón ondulado. Actualmente está disponible en el mercado para embalajes protectores (aparatos electrónicos, botellas de vino, artículos frágiles) desde 12 instalaciones con una capacidad global de 18 000 toneladas al año. El tamaño del mercado es de $85 millones (2026), y se prevé que alcance los $420 millones en 2030 (tasa de crecimiento anual compuesto del 38%), a medida que los costes disminuyan desde los actuales $2,50-4,00 por unidad hasta alcanzar la paridad con el EPS ($1,20-2,00) en 2030.
Sí, los residuos agrícolas están disponibles en el mercado; la producción mundial de bagazo de caña de azúcar alcanzará los 1,2 millones de toneladas en 2026 (8% del mercado de fibra moldeada), y se utilizan para envases para comida para llevar, platos, cuencos y envases tipo clamshell a un precio de $720-980/ton (precio competitivo con la pulpa virgen). Los envases de paja de trigo y arroz producen 450 000 toneladas al año (una cuota de mercado del 2,81 TP3T, principalmente en China, India y el Sudeste Asiático) a un precio de 1 TP4T 680-920 por tonelada para envases y cuencos de comida. Estos materiales ofrecen una huella de carbono entre un 40 % y un 55 % menor que la pulpa de madera virgen, un consumo de agua entre un 30 % y un 40 % menor, y aprovechan residuos agrícolas que, de otro modo, se quemarían. Entre los retos se encuentran la disponibilidad estacional, que requiere infraestructura de almacenamiento; la variación en la calidad de la fibra, que afecta a la consistencia; y la concentración regional (adopción limitada fuera de Asia-Pacífico). El bagazo de caña de azúcar presenta el mayor potencial de crecimiento, con una disponibilidad anual de más de 250 millones de toneladas a nivel mundial y menos de 1% utilizado actualmente para envases.
Para innovaciones en materia de envases sostenibles y respetuosos con el medio ambiente, céntrate en:
Es probable que los envases comestibles sigan siendo un nicho de mercado hasta 2030, sin llegar a generalizarse. El tamaño actual del mercado es de solo $82 millones (0,02% del total de envases), y se prevé que alcance los $680 millones en 2030 (una tasa de crecimiento anual compuesto del 52%, pero con una cuota de mercado que seguirá siendo inferior al 0,1%). Cronología: entre 2026 y 2028 se observarán aplicaciones de nicho en cápsulas de bebidas, sobres de condimentos y envoltorios alimentarios a un precio de $0,15-0,50 por unidad; entre 2028 y 2030 comenzará la expansión, con una reducción de costes hasta $0,08-0,25 por unidad y una mayor claridad normativa; a partir de 2030, se prevé una cuota potencial de entre 2 y 5% solo en envases monodosis. Entre las barreras se encuentran los retos de aceptación por parte de los consumidores (58% preocupados por la higiene, 42% que no están dispuestos a consumir el envase), las limitaciones de rendimiento (sensibilidad a la humedad, vida útil de 6 a 18 meses, menor resistencia), la complejidad normativa (clasificación dual de alimento y envase que requiere las autorizaciones GRAS de la FDA y de «alimentos novedosos» de la UE) y el coste (entre 3 y 8 veces superior al de los envases convencionales). Es probable que las aplicaciones exitosas se limiten a las cápsulas de café o té, a los concentrados de sabor para bebidas y a los condimentos para comida rápida.
En lo que respecta a las innovaciones en materia de envases sostenibles, hay que centrarse en:
Los recubrimientos de nanocelulosa son barreras de origen biológico 100% fabricadas a partir de celulosa vegetal descompuesta en fibras a escala nanométrica (1-100 nanómetros) y aplicadas con un espesor de 3-8 GSM (más finas que los recubrimientos convencionales de 15-25 GSM). Ofrecen un rendimiento superior: una barrera al oxígeno comparable a la del aluminio, una barrera a la humedad del 85-95% de la del polietileno (PE), una excelente resistencia a la grasa, tolerancia al calor de 100-150 °C, reciclabilidad en los flujos de papel estándar y compostabilidad en un plazo de 30 a 60 días, con una huella de carbono entre un 60 y un 70 % menor que la del polietileno. Actualmente se encuentran en fase de producción piloto en cuatro plantas de Escandinavia, Japón y Canadá (con una capacidad de 12 000 toneladas al año) y se han obtenido las autorizaciones de la FDA y de la UE para el contacto con alimentos (2024-2025). Calendario comercial: disponibilidad comercial a principios de 2027 a $3.800-5.200/tonelada; entre 2028 y 2029, ampliación a $2.600-3.600/tonelada (acercándose al coste del PLA); a partir de 2030, producción en masa a $2.000-2.800/tonelada, con una cuota de mercado prevista de 8% para 2030.
Para 2030, el mercado de los envases sostenibles experimentará una transformación significativa, con los materiales de origen biológico alcanzando los 65% en el sector de la restauración (frente a los 42% de 2026), por lo que las innovaciones en envases sostenibles y respetuosos con el medio ambiente cobran especial importancia.La cuota de mercado de los recubrimientos de PE descenderá de 58% a 38% (-20 puntos) debido a las prohibiciones normativas y a la presión en materia de sostenibilidad, mientras que el PLA crecerá modestamente hasta los 28% (+4 puntos), los recubrimientos al agua se duplicarán hasta alcanzar los 14% (+6 puntos impulsados por la normativa sobre la ausencia de PFAS), la nanocelulosa alcanzará los 8% (nuevo participante) y los recubrimientos a base de algas marinas alcanzarán los 5% (nuevo participante). La reducción de costes facilita su adopción: la nanocelulosa baja de 58% a $2 —000-2.800/tonelada, las algas marinas bajan de 48% a $2.200-2.800/tonelada, acercándose a la paridad de costes con los materiales convencionales. Entre los factores normativos se incluyen la ampliación de la responsabilidad ampliada del productor a más de 30 jurisdicciones (desde 12), la prohibición de los plásticos de un solo uso en entre 25 y 35 regiones adicionales, las normas armonizadas de la ISO sobre compostabilidad y las prohibiciones generales de los PFAS en los envases alimentarios. La inversión del sector asciende a entre $8 000 y 12 000 millones en capacidad de recubrimientos sostenibles, con entre 15 y 25 adquisiciones y entre $2 000 y 3 000 millones de capital riesgo recaudado.
Las innovaciones en materia de envases sostenibles en 2026 apuntan a una transformación fundamental del sector en los próximos 3 a 5 años. Si bien los bioplásticos de PLA y el cartón reciclado se han generalizado (cuota de mercado combinada de 36%), las tecnologías emergentes —recubrimientos a base de algas marinas, barreras de nanocelulosa, residuos agrícolas, micelio de setas y envases comestibles— ofrecen vías para alcanzar un 65%+ de materiales de origen biológico para 2030. El éxito depende de la reducción de costes mediante la producción a gran escala (la nanocelulosa y las algas marinas tienen como objetivo reducciones de costes de entre 48 y 58%), del apoyo normativo (ampliación de la responsabilidad ampliada del productor, prohibiciones de plásticos, restricciones a los PFAS) y de la aceptación por parte de los consumidores de los nuevos paradigmas de materiales.
Principales conclusiones:
1.Las algas marinas y la nanocelulosa impulsan la innovación—Comercialización 2027-2029, acercándose a la paridad de costes
2.Los residuos agrícolas ya se comercializan—Bagazo de caña de azúcar, paja con una producción de 1,7 millones de toneladas, prima de 15-25%
3.El micelio sustituye a la espuma EPS—El nicho de mercado de los embalajes protectores, que actualmente asciende a $85M, crecerá hasta alcanzar los $420M en 2030
4.Los envases comestibles siguen siendo un mercado de nicho—La aceptación por parte de los consumidores y las barreras de coste limitan la cuota de mercado a menos de 2%
5.Se acelera la inversión en el sector—$8-12B en materia de capacidad, consolidación y startups financiadas por capital riesgo
-Guía de materiales sostenibles
-Tendencias futuras en el sector del embalaje
Papacko realiza un seguimiento activo de las tecnologías de envasado emergentes y mantiene colaboraciones con empresas innovadoras en el ámbito de los materiales para llevar al mercado soluciones de última generación. Nuestra oferta actual en materia de sostenibilidad incluye recubrimientos compostables de PLA, barreras a base de agua y residuos agrícolas (bagazo de caña de azúcar), y está previsto que entre 2027 y 2028 se pongan en marcha programas piloto con alternativas basadas en nanocelulosa y algas marinas. Ponte en contacto con nosotros para analizar tu plan de sostenibilidad y tus futuras estrategias en materia de materiales.
La innovación en materiales solo genera valor cuando se vincula a decisiones reales en materia de normativa, abastecimiento y fin de vida útil. Los compradores interesados en nuevos formatos sostenibles suelen necesitar también comprobar la certificación, la aceptación en el mercado y si la vía de la compostabilidad o la reciclabilidad es comercialmente viable en la actualidad.
Póngase en contacto: