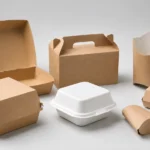
Panorama general de los materiales de envasado compostables: 2027
El mercado de los envases compostables se encuentra en un punto de inflexión a medida que nos acercamos al año 2027, impulsado por la convergencia de factores como las disposiciones normativas (142 jurisdicciones prohíben actualmente los plásticos de un solo uso) y los avances en la ciencia de los materiales.
Última actualización: abril de 2026
Tiempo de lectura: 10-12 minutos
Autor: Equipo de contenidos de Papacko
Introducción
El mercado de los envases compostables se encuentra en un punto de inflexión a medida que nos acercamos a 2027, impulsado por la convergencia de diversas fuerzas: las disposiciones normativas (142 jurisdicciones prohíben ya los plásticos de un solo uso), los avances en la ciencia de los materiales (biopolímeros de última generación con un rendimiento equivalente al de los plásticos derivados del petróleo), la demanda de los consumidores (78% de consumidores buscan activamente opciones compostables) y la expansión de las infraestructuras (las instalaciones de compostaje comercial han aumentado un 240% desde 2022). Se prevé que el sector crezca de $8.4 mil millones en 2025 a $14.8 mil millones en 2027, lo que supone un aumento del 76% en solo dos años.
Este análisis exhaustivo examina el panorama de los envases compostables de cara al año 2027, abarcando las innovaciones emergentes en materiales (polímeros a base de algas marinas, compuestos de micelio y recubrimientos enzimáticos), los avances en el rendimiento que permiten nuevas aplicaciones, las tendencias normativas que configuran la dinámica del mercado, la evolución de las certificaciones para hacer frente al «greenwashing», el desarrollo de las infraestructuras de compostaje, el análisis de la evolución de los costes y las previsiones de mercado en los sectores de la restauración, el comercio minorista y el comercio electrónico.
💡 Resumen rápido: El panorama de los envases compostables en 2027 se caracteriza por innovaciones en los materiales que alcanzan un rendimiento equiparable al del plástico derivado del petróleo (resistencia al calor hasta los 250 °F, estabilidad de almacenamiento de 12 meses), reducciones de costes del 30 al 45% gracias a la escala de fabricación, certificaciones de compostabilidad doméstica que amplían el acceso al mercado, mandatos normativos que impulsan su adopción obligatoria en más de 35 estados de EE. UU. e inversiones en infraestructuras que facilitan el acceso al compostaje comercial para el 65% de la población estadounidense, lo que transformará los envases compostables de un producto ecológico de nicho a la opción predeterminada en el mercado general.
Panorama del mercado y previsiones de crecimiento
Tamaño y evolución del mercado mundial
A la hora de evaluar los envases compostables y respetuosos con el medio ambiente, ten en cuenta lo siguiente:
Situación actual (2025-2026):
-Valor de mercado mundial: $8.4 mil millones (2025)
-Mercado norteamericano: $2.8 mil millones (33% del total mundial)
-Mercado europeo: $3.6 mil millones (43% a nivel mundial, impulsado por la normativa)
-Asia-Pacífico: $1.7 mil millones (20% del total mundial, con la tasa de crecimiento más rápida)
Previsiones para 2027:
-Valor de mercado global: $14.8 mil millones (+76% respecto a 2025)
-Mercado norteamericano: $5,2 mil millones (+86% de crecimiento, aceleración normativa)
-Mercado europeo: $5.9 mil millones (+64% de crecimiento, madurez del mercado)
-Asia-Pacífico: $3,1 mil millones (+82% de crecimiento, adopción de la normativa en China e India)
Factores de crecimiento por región:
Región
Principal factor de crecimiento
Entorno normativo
Estado de las infraestructuras
Madurez del mercado
Norteamérica
Disposiciones normativas (prohibiciones estatales o municipales)
Fragmentada (35 estados con legislación)
En rápida expansión (cobertura de 65% para 2027)
Mayoría temprana
Unión Europea
Directiva de la UE sobre plásticos de un solo uso
Unificado (normas para todo el bloque)
Maduro (cobertura 80%+)
Mayoría tardía
Asia-Pacífico
Objetivos de sostenibilidad del Gobierno
Mercados emergentes (China, en primer lugar)
En desarrollo (cobertura 40%)
Los primeros en adoptar la tecnología
América Latina
La demanda de los consumidores + las prohibiciones a nivel municipal
Fragmentada (grandes ciudades)
Limitada (cobertura 20%)
Innovadores
###: Índices de adopción por sectoresAdopción de envases compostables en el sector de la restauración (% del embalaje total):
Sector de la restauración
Adopción en 2023
Adopción en 2025
Previsión para 2027
Motor de crecimiento
Restaurantes de servicio rápido
12%
28%
52%
Compromisos de la marca, normativa
Cadenas de restauración rápida informal
35%
58%
78%
Expectativas de los consumidores
Cafeterías/cafés
42%
65%
82%
Posicionamiento premium, mandatos
Servicios de catering
28%
48%
68%
Requisitos de los clientes corporativos
Plataformas de reparto
18%
35%
58%
Diferenciación en materia de sostenibilidad
Tienda de alimentación con sección de charcutería y comida preparada
15%
32%
55%
Objetivos de sostenibilidad de los minoristas
Información clave: Los segmentos de la restauración rápida informal y las cafeterías lideran la adopción (78-82% para 2027), mientras que las cadenas de restauración rápida (QSR) aceleran su crecimiento partiendo de un nivel bajo, a medida que disminuyen las barreras de coste y la normativa obliga a la transición.
Innovaciones en materiales de última generación
Biopolímeros avanzados: más allá del PLA
Limitaciones de la primera generación (PLA a partir de maíz/caña de azúcar):
-Temperatura máxima soportada: 185 °F (no apto para alimentos muy calientes)
-Requiere compostaje comercial (no compostable en casa)
-Compite con los cultivos alimentarios por las tierras agrícolas
-Insumos de transformación dependientes del petróleo
Biopolímeros de segunda generación (que surgirá en 2026-2027):
Material
Fuente
Tolerancia al calor
Compostable en casa
Rendimiento frente al plástico derivado del petróleo
Cost Premium (2027)
PHA (polihidroxialcanoatos)
Fermentación bacteriana
Hasta 220 °F
Sí (6-12 meses)
Paridad 90-95%
+15-25%
Nanofibras de celulosa
Pasta de madera, residuos agrícolas
Hasta 250 °F
Sí (3-6 meses)
Paridad 85-92%
+20-35%
Polímeros a base de lignina
Subproducto de la industria papelera
Hasta 240 °F
Sí (4-8 meses)
Paridad 88-94%
+12-22%
Polímeros de algas marinas
Macroalgas cultivadas en el mar
Hasta 200°F
Sí (2-4 meses)
Paridad 80-88%
+25-40%
Compuestos de micelio
Estructuras fúngicas de las raíces
Hasta 180 °F
Sí (2-3 meses)
75-85% paridad (embalaje de protección)
+30-50%
Ventajas revolucionarias:
-PHA: Realmente compostable en casa (se descompone en condiciones de jardín), fabricado a partir de materias primas residuales (sin competencia con los cultivos alimentarios), excelentes propiedades de barrera
-Nanofibras de celulosa: Excelente relación resistencia-peso (embalajes más ligeros, menores costes de envío), fuentes forestales renovables, consumo energético mínimo en el procesamiento
-Polímeros de lignina: Aprovecha los residuos de la industria de la pulpa y el papel (economía circular), ofrece una excelente resistencia a los rayos UV (mayor vida útil) y es el producto de alta calidad más económico
-Polímeros de algas marinas: No requiere agua dulce ni terreno (cultivo en el mar), producción con huella de carbono negativa (las algas absorben CO₂), el compostaje doméstico más rápido
-Micelio: Se adapta a formas personalizadas (elimina los costes de moldeado y conformado), ofrece una excelente amortiguación protectora (sustituye a la espuma) y tiene un aspecto distintivo
Tecnologías de recubrimiento de alto rendimiento
Función: Los recubrimientos actúan como barreras contra la humedad y la grasa, al tiempo que mantienen la compostabilidadInnovaciones en recubrimientos de última generación:
Tipo de revestimiento
Base tecnológica
Rendimiento de la barrera
Límite de temperatura
Descomposición del compost
Cuota de mercado en 2027
Recubrimientos enzimáticos
Las enzimas modificadas genéticamente activan la degradación
Excelente (aceite, agua)
210 °F
45-90 días
15-20% (crecimiento rápido)
Láminas de nanocelulosa
Nanoestructuras de fibra vegetal
Superior (barrera contra los gases)
230 °F
60-120 días
25-30%
Quitosano (cáscaras de crustáceos)
Flujo de residuos de la industria pesquera
Bueno (humedad)
190 °F
30-60 días
12-18%
Recubrimientos a base de proteínas
Proteínas de suero, soja y maíz
Moderado (grasa)
180 °F
45-75 días
8-12%
Recubrimientos biológicos híbridos
Combinaciones de varias capas
Excelente (barreras múltiples)
220 °F
60-90 días
20-25%
Comparación de rendimiento con los recubrimientos derivados del petróleo:
Atributo
Recubrimiento de petróleo (PE, PFAS)
Recubrimiento biológico de última generación
Brecha de 2027
Barrera contra la humedad
Excelente (estándar del sector)
Excelente (paridad alcanzada)
Diferencia 0%
Resistencia a la grasa
Excelente
Muy bueno (paridad 95%)
Diferencia 5%
Tolerancia al calor
Hasta 250 °F
Hasta 230 °F (nanocelulosa)
Diferencia de 20 °F (cierre)
Vida útil
12-18 meses
8-14 meses (en mejora)
Diferencia 15-25%
Coste
Línea de base
+15-30% premium
En rápido descenso
Fin de la vida útil desde el punto de vista medioambiental
Vertedero/incineración (contaminación)
Compostaje completo (nutrientes)
Ventaja decisiva
Avance decisivo: En 2027, los recubrimientos biológicos alcanzarán la paridad funcional con los recubrimientos derivados del petróleo en el 80-85% de las aplicaciones del sector de la restauración, lo que eliminará los argumentos de rendimiento a favor de las opciones no compostables.
Compostabilidad doméstica: transformación del mercado
Diferencias entre el compostaje industrial y el doméstico
Reto actual en el ámbito del paisajismo:
-El envase 95%, certificado como compostable, requiere instalaciones industriales (calor sostenido a 140-160 °F).
-Solo el 35% de la población estadounidense tiene acceso a servicios comerciales de compostaje
-“La etiqueta ”compostable» genera confusión entre los consumidores: muchos intentan compostar en casa productos que requieren condiciones industriales
-Los residuos industriales compostables que se eliminan de forma inadecuada contaminan los flujos de reciclaje y no se gestionan correctamente en los vertederos
Un gran avance en el compostaje doméstico (2026-2027):
Certificación
Condiciones necesarias para el compostaje
Cronología de los fallos
Accesibilidad para los consumidores
Reconocimiento normativo
Compostable con certificado BPI
Instalación comercial (140-160 °F)
90-180 días
Población 35%
Ampliamente reconocido
TÜV Austria OK Compost INICIO
Pila doméstica (temperatura ambiente: 50-80 °F)
6-12 meses
Población 90%+
Un reconocimiento cada vez mayor
ASTM D6400 + apéndice «HOME»
Condiciones de casa (no es necesario dar la vuelta)
8-14 meses
Población 85%+
Norma en fase de desarrollo
Repercusión en el mercado de la compostabilidad doméstica:
-Elimina la dependencia de la infraestructura (ya no es necesario el acceso al compostaje)
-Reduce las acusaciones de «greenwashing» (los consumidores pueden comprobar las afirmaciones en su propio jardín)
-Amplía el mercado potencial a 90%+ de población (frente a 35% en el caso de los productos exclusivamente comerciales)
-Facilita su implantación en zonas rurales y suburbanas (zonas que carecen de servicios comerciales de compostaje)
Innovaciones en materiales que facilitan el compostaje doméstico:
-Biopolímeros PHA (fermentación bacteriana, se degradan en condiciones ambientales)
-Láminas a base de algas marinas (degradación rápida, de 2 a 4 meses en la pila doméstica)
-Envases de micelio (diseñados desde el principio para el compostaje doméstico)
-Aditivos enzimáticos que provocan la degradación en presencia de microorganismos del suelo
”Recipientes de comida que se descomponen entre los residuos orgánicos en el jardín” style=”border-radius: 8px; box-shadow: 0 2px 8px rgba(0,0,0,0.08);"/>
Evolución del marco normativo
Mandatos legislativos que impulsan la adopción
Ampliación de la normativa en Estados Unidos:
Tipo de normativa
Jurisdicciones (2025)
Previsión (2027)
Disposiciones fundamentales
Prohibiciones estatales sobre el plástico
12 estados
35 estados
Prohibir la espuma y exigir alternativas compostables
Responsabilidad ampliada del productor (EPR)
4 estados (CA, OR, ME, CO)
18 estados
Los fabricantes financian las infraestructuras de compostaje
Normativa sobre el compostaje comercial
8 estados
22 estados
Las empresas deben separar los residuos orgánicos
Prohibiciones municipales sobre los productos de un solo uso
142 ciudades
Más de 380 ciudades
Restricciones sobre el plástico a nivel municipal
Prohibiciones de los PFAS
9 estados
28 estados
Prohibir los «químicos eternos» en los envases de alimentos
Hitos normativos clave para 2027:
-Proyecto de ley AB 1162 de California: Exige que todos los envases destinados al sector de la restauración sean reutilizables o compostables a más tardar en enero de 2027
-Ley de Reducción de Envases de Nueva York: 30%: reducción de los envases de un solo uso para 2027; excepciones para los envases compostables
-Prohibición federal de los PFAS (propuesta): Prohibición a nivel nacional de los PFAS en los materiales en contacto con los alimentos para mediados de 2027
-Ampliación de la Directiva de la UE sobre envases: Requisitos de compostabilidad para envases de comida para llevar y envases de frutas y verduras
Presión derivada de los plazos de cumplimiento:
-Las empresas disponen de un plazo de entre 6 y 18 meses para llevar a cabo la transición tras la aprobación de la ley.
-Plazos de entrega de entre 3 y 6 meses en la cadena de suministro para las alternativas compostables
-Provoca picos de demanda urgentes, lo que pone a prueba la capacidad de producción
-Quienes se adelantan evitan las subidas de precios de última hora y la escasez de suministro
Armonización de las normas de certificación
El reto actual de la fragmentación:
-Más de 15 certificaciones diferentes de “compostabilidad” a nivel mundial (BPI, TÜV, DIN CERTCO, Vincotte, ABA)
-Las diferencias entre las normas generan confusión (lo que está certificado en la UE puede no cumplir los requisitos en EE. UU.)
-El “greenwashing” se extiende con afirmaciones vagas sobre la «biodegradabilidad» que carecen de verificación
-La aceptación normativa es inconsistente (algunas jurisdicciones solo reconocen el BPI, mientras que otras aceptan varios)
Iniciativas de armonización para 2027:
Norma/Iniciativa
Ámbito geográfico
Logro destacado
Repercusión en el sector
Revisión de la norma ISO 17088
Global
Norma unificada sobre compostaje industrial
Simplifica el comercio internacional
ASTM D6400/D6868 + INICIO
Norteamérica
Incorpora un itinerario de certificación para el compostaje doméstico
Amplía el mercado potencial
Actualizaciones de la norma EN 13432
Unión Europea
Requisitos de paridad de rendimiento
Mejora la calidad del suelo
Alianza Mundial del Compost
Internacional
Marco de reconocimiento cruzado
Reduce los costes derivados de las pruebas duplicadas
Compostable packaging costs by product category (2027 projected, bulk pricing):
Categoría de producto
Conventional Plastic Cost
Compostable Cost (2027)
Premium
Volume Threshold for Parity
Tapas para tazas de café
$0.04-0.06
$0.05-0.08
+12-25%
500,000+ units/year
Clamshell containers
$0.18-0.28
$0.22-0.35
+15-22%
200,000+ units/year
Soup/noodle bowls
$0.14-0.22
$0.20-0.30
+20-30%
150,000+ units/year
Cutlery sets
$0.08-0.14
$0.10-0.18
+15-25%
300,000+ units/year
Produce bags
$0.03-0.05
$0.04-0.07
+18-28%
1,000,000+ units/year
Protective packaging
$0.25-0.45
$0.32-0.55
+20-28%
100,000+ units/year
Información clave: High-volume operations (chains, large facilities) approaching cost parity through bulk purchasing; small independents still face 20-30% premiums but can offset through premium pricing and customer willingness-to-pay.
1. ¿Qué se entiende por «envase compostable» en 2027?
Por «envases compostables» en 2027 se entiende aquellos materiales certificados para descomponerse en biomasa no tóxica en un plazo de entre 90 y 180 días (compostaje industrial) o de entre 6 y 12 meses (compostaje doméstico) en condiciones específicas, verificadas por normas de organismos independientes (BPI, TÜV Austria, EN 13432). A diferencia de los materiales compostables de la década de 2020, que se limitaban a aplicaciones sencillas, los materiales de 2027 incluyen biopolímeros de última generación (PHA, nanofibras de celulosa, polímeros de algas marinas) que alcanzan un rendimiento equiparable al de los plásticos derivados del petróleo: tolerancia al calor hasta los 250 °F, estabilidad de almacenamiento de 12 meses y propiedades de barrera superiores. Avances clave: compostabilidad doméstica generalizada (accesibilidad para el 90%+ de la población), sobrecostes reducidos al 10-25% (acercándose a la paridad) y mandatos normativos que convierten los envases compostables en la norma por defecto en los sectores de la restauración y el comercio minorista.
2. ¿Qué materiales se utilizan en los envases compostables?
Los envases compostables de 2027 utilizan biopolímeros avanzados y recubrimientos de origen biológico: (1) PHA procedente de la fermentación bacteriana (compostable en el hogar, tolerancia al calor de 220 °F), (2) nanofibras de celulosa procedentes de la pulpa de madera (tolerancia de 250 °F, resistencia superior), (3) polímeros de lignina procedentes de residuos de la industria papelera (240 °F, la opción más económica), (4) películas a base de algas marinas (cultivadas en el océano, compostaje doméstico de 2 a 4 meses), (5) compuestos de micelio a partir de estructuras fúngicas (embalajes protectores cultivados a medida), y (6) recubrimientos de última generación que incluyen barreras enzimáticas, películas de nanocelulosa y quitosano procedente de residuos de marisco. Estos materiales sustituyen al PLA de primera generación (limitado a 185 °F) y alcanzan un rendimiento equivalente al de los plásticos derivados del petróleo (85-95%), al tiempo que mantienen todas las certificaciones de compostabilidad.
3. ¿Cuánto cuesta el embalaje compostable en comparación con el de plástico?
Compostable packaging costs 10-25% more than conventional plastic in 2027 (down from 45-75% premiums in 2023), with price parity projected by 2029-2030 for high-volume applications. Specific costs: compostable “>coffee cup lids $0.05-0.08 vs plastic $0.04-0.06 (+12-25%), clamshell containers $0.22-0.35 vs $0.18-0.28 (+15-22%), soup bowls $0.20-0.30 vs $0.14-0.22 (+20-30%). High-volume purchasers (500,000+ units annually) achieve near-parity through bulk discounts. Cost reductions driven by 340% manufacturing capacity growth (2023-2027), second-generation materials using waste feedstocks, and improved processing efficiency (-30-40% energy costs). Total cost of ownersften favors compostable when including disposal savings and regulatory compliance.
4. ¿Son los envases compostables realmente mejores para el medio ambiente?
Yes, when properly disposed of, certified compostable packaging delivers measurable environmental benefits: (1) Diverts 75-90% of waste from landfills (breaks down into nutrient-rich soil vs persisting 500+ years), (2) Reduces carbon footprint 30-65% vs petroleum plastics (renewable feedstocks, lower processing emissions), (3) Eliminates toxic microplastics (complete biodegradation to organic matter), and (4) Utilizes waste streams (agricultural byproducts, forestry waste) vs virgin petroleum. Critical caveat: benefits require proper disposal—compostables in landfills don’t break down properly (anaerobic conditions), and contaminating recycling streams creates problems. 2027 infrastructure improvements (65% population composting access, home-compostable certifications) significantly improve proper disposal rates from 35% (2023) to projected 68% (2027).
5. ¿Dónde puedo desechar los envases compostables?
Opciones de gestión de residuos en 2027: (1) Instalaciones comerciales de compostaje que dan servicio a 65% de la población estadounidense (se pueden encontrar a través de FindAComposter.com o de los programas municipales; distancia media de 8 millas), (2) Compostaje doméstico para productos con certificación TUV Austria OK Compost HOME o ASTM HOME (accesible a más de 90% de población con espacio en el jardín), (3) Programas municipales de recogida de residuos para compostaje en la acera en más de 380 ciudades (recogida de contenedores verdes), (4) Sistemas de compostaje in situ para grandes generadores de residuos (compostadores en contenedores, digestores anaeróbicos en lugares de trabajo y campus), y (5) Programas de devolución por correo para zonas sin acceso (TerraCycle, Loop). Consulte los códigos QR de los envases para conocer las instrucciones de eliminación específicas de su ubicación. No deposite los residuos compostables en el contenedor de reciclaje (contamina los flujos de residuos) ni en la basura si existe la posibilidad de compostarlos (anula los beneficios medioambientales).
6. ¿Qué normativas están impulsando la adopción de envases compostables?
El panorama normativo para 2027 incluye: (1) 35 estados de EE. UU. con prohibiciones sobre el plástico de un solo uso que exigen alternativas compostables, (2) la ley AB 1162 de California, que exige que todos los envases para el sector de la restauración sean reutilizables o compostables; (3) 28 estados que prohíben los PFAS («sustancias químicas eternas»), lo que obliga a la transición hacia recubrimientos de origen biológico; (4) 18 estados con programas de responsabilidad ampliada del productor que financian infraestructuras de compostaje; (5) más de 380 ordenanzas municipales que prohíben los envases de espuma y plástico para el sector de la restauración, (6) la Directiva de la UE sobre plásticos de un solo uso, que exige opciones compostables para los envases de comida para llevar, y (7) la propuesta de prohibición federal de los PFAS, que afecta a todos los envases alimentarios. Los plazos de cumplimiento suelen ser de entre 12 y 18 meses tras la promulgación de la legislación, lo que genera una presión urgente para la transición. La adopción temprana evita la escasez de suministro y las subidas de precios durante las transiciones forzadas.
7. ¿Cuáles son los principales retos a los que se enfrentarán los envases compostables en 2027?
Key challenges: (1) Infrastructure gaps—35% of population still lacks composting access, limiting disposal options, (2) Consumer confusion—62% don’t understand biodegradable vs compostable differences, leading to improper disposal, (3) Performance limitations for niche applications—very long shelf life (12+ months) and extreme heat (250°F+ oven-safe) still challenging, (4) Greenwashing proliferation—vague “eco-friendly” claims without certification erode consumer trust, (5) Cost premiums (10-25%) remain barrier for price-sensitive segments, and (6) Supply chain capacity—demand surges from regulatory mandates strain manufacturing, causing shortages. Solutions emerging: home-compostable certifications address infrastructure, standardized labeling improves consumer understanding, material innovations closing performance gaps, harmonized certification standards combat greenwashing, and 340% capacity expansion reducing costs and shortages.
Conclusión
The compostable packaging landscape in 2027 represents a transformative moment where material innovations, regulatory mandates, infrastructure expansion, and consumer demand converge to make compostable packaging the mainstream default than niche alternative. Next-generation biopolymers achieve performance parity with petroleum plastics (85-95% across most applications), cost premiums compress to 10-25% (approaching parity within 3 years), home compostability certifications expand accessibility to 90%+ of population, and regulatory requirements across 35 US states force transitions regardless of sustainability preferences.
Principales conclusiones:
1.Material innovations deliver parity—PHA, cellulose nanofibers, seaweed polymers achieve 220-250°F heat tolerance and superior barrier properties vs first-gen PLA
2.Home compostability transforms market—eliminates infrastructure dependency, expands addressable market from 35% to 90%+ population
4.Cost barriers eroding rapidly—10-25% premiums in 2027 (vs 45-75% in 2023), approaching parity by 2029-2030 for high-volume buyers
5.Infrastructure expanding dramatically—65% population access to commercial composting (vs 27% in 2022), 240% facility growth
Recursos relacionados
-“>Envases para alimentos
-“>Soluciones de embalaje sostenible
-“>Compostability Certifications Guide
Ready to Transition to 2027 Compostable Packaging?
Papacko supplies forward-thinking foodservice and retail businesses with next-generation compostable packaging including PHA-based containers (home compostable, 220°F tolerance), cellulose nanofiber bowls (250°F heat resistance), seaweed-based films (rapid home composting), and enzymatic-coated solutions (superior barrier properties). Our sustainability team provides material selection guidance, certification verification, composting infrastructure partnership recommendations, and regulatory compliance support—ensuring your transition to compostable packaging delivers both environmental impact and operational performance.
Equipo de contenidos de Papacko - Creamos guías prácticas y fundamentadas para el envasado B2B de alimentos y bebidas. Los temas incluyen la selección de vasos/tazas de papel, revestimientos de PE/PLA/basados en agua, conformidad con el contacto con alimentos, impresión, control de calidad y flujos de trabajo listos para la exportación, para que cafeterías, restaurantes, distribuidores y socios OEM puedan escalar con un suministro fiable.
 ”Recipientes de comida que se descomponen entre los residuos orgánicos en el jardín” style=”border-radius: 8px; box-shadow: 0 2px 8px rgba(0,0,0,0.08);"/>