Prêt à créer vos propres gobelets ou emballages en papier ?
Faites-nous part de vos exigences - taille, revêtement, impression et destination - et notre équipe établira un devis détaillé dans les 24 heures.
Découvrez les innovations en matière d'emballages durables en 2026, notamment les revêtements à base d'algues, les barrières en nanocellulose, les emballages en mycélium, les matériaux issus de déchets agricoles, ainsi que les coûts, les délais et les cas d'utilisation dans la restauration.
Dernière mise à jour: avril 2026
Temps de lecture: 8 à 10 minutes
Auteur: Équipe de contenu de Papacko
En 2026, l'emballage durable passe de vagues promesses à des choix de matériaux précis, des exigences de certification, des objectifs de coûts et des performances en fin de vie. Les acheteurs comparent des options éprouvées telles que le carton, la bagasse, le PLA et la fibre moulée à des matériaux plus récents, notamment les revêtements à base d'algues, les barrières en nanocellulose et les emballages en mycélium.
Cette analyse sectorielle exhaustive passe en revue les innovations en matière d'emballages durables en cours de développement en 2026 : données émergentes sur les performances des matériaux, nouvelles technologies de fabrication, calendriers détaillés de commercialisation (de l'échelle laboratoire à la production de masse), évolution des coûts en fonction de l'augmentation des volumes, parcours réglementaires et prévisions fondées sur des données factuelles concernant la transformation du secteur jusqu'en 2030. Que vous soyez fabricant d’emballages, responsable de marque, responsable du développement durable ou investisseur, la compréhension de ces innovations vous aidera à prendre de meilleures décisions en matière d’approvisionnement et de planification des produits.
À retenir: Parmi les innovations en matière d'emballages durables prévues pour 2026, on peut citer les revêtements à base d'algues (biodégradation en 4 à 8 semaines, phase de production pilote), les emballages à base de mycélium de champignons (transition du laboratoire vers la commercialisation pour les emballages de protection), les déchets agricoles (disponibilité commerciale avec un surcoût de 15 à 351 TP3T), les emballages comestibles (applications de niche, déploiement prévu entre 2028 et 2030) et les revêtements à base de nanocellulose (commercialisation prévue entre 2027 et 2028).
Le secteur prévoit que 65% d'emballages destinés à la restauration utiliseront des matériaux d'origine biologique d'ici 2030.
Pour des innovations en matière d'emballages écologiques et durables, concentrez-vous sur :
Composition du matériau:
-Composant principal : alginate et carraghénane extraits d'algues brunes et rouges
-Application : revêtement de 10 à 20 g/m² sur du carton (épaisseur similaire à celle du PLA)
-Fonction : Barrière contre l'humidité et l'oxygène pour les applications en contact avec les aliments
Caractéristiques de performance (Données du projet pilote de 2026) :
### Avantages environnementaux
Pour des innovations en matière d'emballages durables et de qualité, concentrez-vous sur :
Empreinte carbone:
-La culture des algues : À bilan carbone négatif (absorbe 5 à 10 fois plus de CO₂ par hectare que les plantes terrestres)
-Énergie nécessaire à la transformation : 30 à 401 TP3T de moins que le PLA (aucune étape de fermentation requise)
-Émissions sur l'ensemble du cycle de vie : 65 à 751 TP3T de moins que le PLA, 80 à 881 TP3T de moins que le PE
Bienfaits pour la santé liés à l'océan:
-La culture d'algues réduit l'acidification des océans (en absorbant le CO₂ dissous)
-Crée un habitat propice à la biodiversité marine
-Aucun besoin en eau douce, en engrais ou en pesticides (contrairement au maïs et à la canne à sucre utilisés pour le PLA)
-Possibilité d'exploiter les “ déserts ” océaniques (zones pauvres en nutriments) grâce à des techniques d'élevage adaptées
Considérations relatives à l'évolutivité:
-Production mondiale d'algues (2026) : 35 millions de tonnes par an (principalement à usage alimentaire)
-Disponibilité estimée pour la fabrication d'emballages : 2 à 3 millions de tonnes sans empiéter sur l'utilisation alimentaire
-Suffisant pour répondre à 8-12% de la demande mondiale en papier couché si la production est pleinement opérationnelle
Déploiement actuel:
-Production pilote: 3 sites en Norvège, en Islande et en Indonésie (capacité totale : 8 000 tonnes/an)
-Partenariats commerciaux: Deux grands fabricants européens d'emballages ont signé des accords de développement (2025)
-Statut réglementaire: Évaluation en cours par l'UE au titre des « nouveaux aliments » ; demande de statut « généralement reconnu comme sûr » (GRAS) déposée auprès de la FDA
Feuille de route de commercialisation:
-2026-2027: Mise à l'échelle du projet pilote pour atteindre une capacité de 25 000 tonnes par an, premiers produits commercialisés (segment haut de gamme)
-2028: Mise en place des premières installations de production de masse (plus de 100 000 tonnes/an), réduction des coûts à $2 800-3 500 par tonne
-2029-2030: Large disponibilité sur le marché, coût proche de celui du PLA ($ 2 200-2 600/tonne)
-2030+: Part de marché potentielle du 8-15% dans le segment des revêtements compostables
Obstacles à l'adoption:
-Développement de la chaîne d'approvisionnement : les infrastructures dédiées à la culture des algues se limitent aux régions côtières
-Technologie de transformation : les méthodes d'extraction et d'application du revêtement font encore l'objet d'optimisations
-Homogénéité : variations d'un lot à l'autre plus importantes que pour les matériaux à base de pétrole (en cours d'amélioration)
-Perception : connaissance des consommateurs et des marques concernant les algues en emballage (sensibilisation nécessaire)
Comment ça marche:
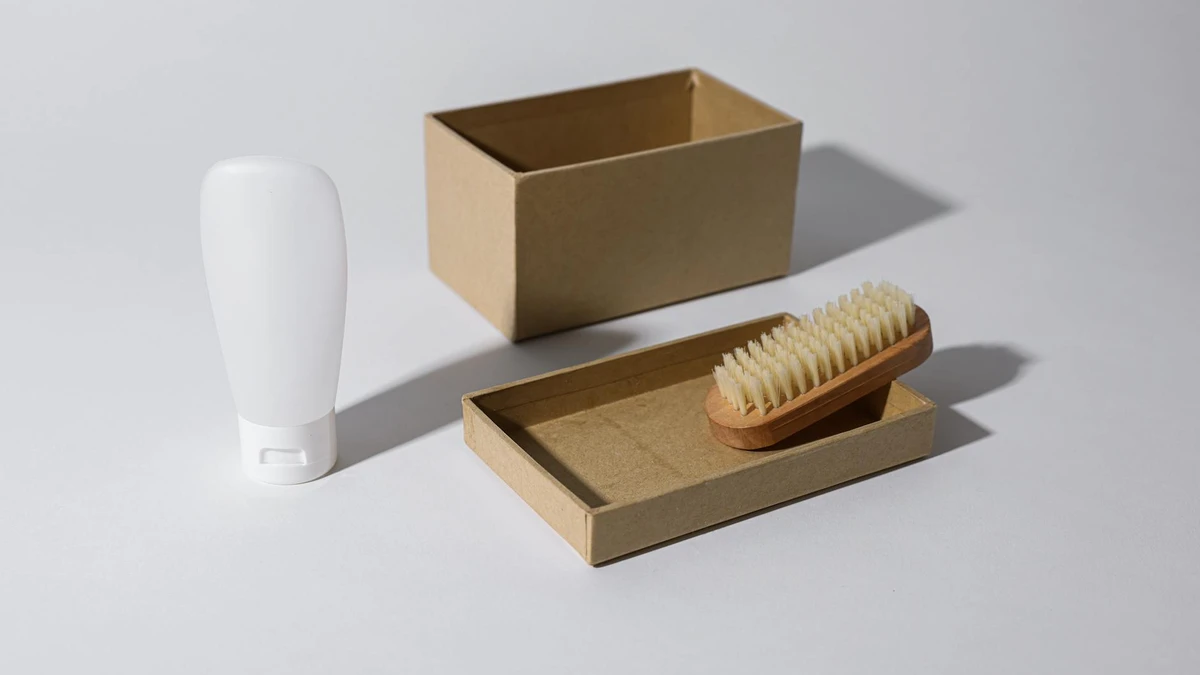
-Matière première: Déchets agricoles (tiges de maïs, tiges de chanvre, sciure de bois) mélangés à des spores de champignons
-Processus de croissance: Le mycélium (système racinaire des champignons) se développe dans les déchets en 5 à 7 jours
-Liaison: Les enzymes naturelles issues du mycélium agglomèrent les particules pour former une structure solide
-Finition: Le traitement thermique stoppe la croissance et permet d'obtenir le produit final (inerte, de longue conservation)
Propriétés des matériaux:
*Unité = insert de protection pour appareils électroniques/objets fragiles (équivalent à du polystyrène expansé moulé)
Applications commerciales actuelles:
-Emballage de protection: Appareils électroniques, bouteilles de vin, objets fragiles (en remplacement de la mousse EPS)
-Expédition isotherme: Produits sensibles à la température (produits pharmaceutiques, denrées alimentaires)
-Matériaux de construction: Panneaux acoustiques, panneaux isolants (emballages non alimentaires)
Adoption par le marché (2026):
-Capacité de production mondiale : environ 18 000 tonnes/an (12 sites de production)
-Marchés principaux : Amérique du Nord (60%), Europe (35%), Asie-Pacifique (5%)
-Fabricants renommés : Ecovative Design (États-Unis), Magical Mushroom Company (Pays-Bas), MycoComposite (Canada)
-Taille du marché : $85 millions (2026), prévision : $420 millions d'ici 2030 (taux de croissance annuel composé de 38%)
Limites de l'application:
-❌ Surfaces en contact avec les denrées alimentaires: En attente d'autorisation réglementaire (n'a pas encore reçu l'autorisation de la FDA/de l'UE pour un contact direct)
-❌ Environnements très humides: Nécessite un revêtement ou un traitement (le mycélium absorbe l'eau)
-❌ Vitesse de production en série: cycle de croissance de 5 à 7 jours, plus lent que le moulage instantané (EPS, carton)
-✅ Emballage de protection: Excellent ajustement (remplace la mousse EPS par un matériau biodégradable en 30 à 90 jours)
Évolution des prix:
-2022: $ 5,50-8,00/unité (première version commerciale, production limitée)
-2024: $ 3,80-5,50/unité (augmentation de la capacité, optimisation des procédés)
-2026: $ 2,50-4,00/unité (12 installations, rendements améliorés)
-2028 (prévisions): $ 1,80-2,80/unité (automatisation, capacité de 50 000 tonnes/an)
-2030 (prévisions): $1,20-2,00/unité (coût proche de celui de l'EPS dans certaines applications)
Obstacles à l'adoption massive:
-Délai de production : 5 à 7 jours contre quelques secondes pour le moulage EPS (complexité de la gestion des stocks)
-Hétérogénéité : le processus de croissance naturel entraîne une variation comprise entre 10 et 151 TP3T (contre < 21 TP3T pour les matériaux synthétiques)
-Évolutivité : nécessite des installations à environnement contrôlé (humidité, température, prévention de la contamination)
-Chaîne d'approvisionnement : logistique des matières premières issues des déchets agricoles (collecte, traitement, stockage)
Sources et applications des matériaux:
### Exemple de spécialisation : conditionnement de la paille de blé et de riz
Caractéristiques des matériaux:
-Teneur en cellulose : 30-40% (suffisante pour les produits de type carton)
-Traitement : similaire à celui de la pâte à papier (dépâtage chimique ou mécanique)
-Performances : comparables à celles du carton vierge pour un grammage supérieur de 20 à 301 TP3T
Avantages environnementaux:
-Permet de valoriser des déchets agricoles qui, autrement, seraient incinérés (ce qui réduit la pollution atmosphérique)
-Pas d'utilisation supplémentaire des terres (sous-produit de la production céréalière existante)
-Empreinte carbone : de 40 à 551 TP3T inférieure à celle de la pâte de bois vierge
-Consommation d'eau : 30 à 401 TP3T de moins (les fibres plus courtes nécessitent moins de traitement)
Déploiement commercial:
-Capacité de production (2026) : 450 000 tonnes à l'échelle mondiale (principalement en Chine, en Inde et en Asie du Sud-Est)
-Part de marché : 2,81 TP3T du marché mondial des emballages en fibre moulée
-Coût : $680-920/tonne (prime de 15 à 25% par rapport à la pâte vierge, dont le prix est de $580-740/tonne)
-Applications : Récipients alimentaires, bols, assiettes, emballages de protection
Défis:
-Disponibilité saisonnière : approvisionnement dépendant des récoltes (nécessite des infrastructures de stockage)
-Variations de la qualité des fibres : la qualité de la récolte influe sur l'uniformité de la résistance des emballages
-Logistique de collecte : sources agricoles décentralisées (par opposition à la sylviculture centralisée)
-Concentration régionale : adoption limitée en dehors de la région Asie-Pacifique (retard en matière d'infrastructures)
Pour des innovations en matière d'emballages durables et de qualité, concentrez-vous sur :
Maturité du marché:
-Commercialisé depuis 2018, adoption généralisée d'ici 2024
-Production mondiale (2026) : 1,2 million de tonnes (81 TP3T sur le marché de la fibre moulée)
-Coût : $720-980/tonne (prix compétitif par rapport à la pâte vierge + moulage)
-Utilisations : barquettes à emporter, assiettes, bols, boîtes à couvercle rabattable
Avantages en termes de performances:
-Résistance à la chaleur : 90-120 °C (adapté aux aliments chauds, passe au micro-ondes)
-Résistance à la graisse : naturellement supérieure à celle de la pâte de bois (moins d'enduction nécessaire)
-Résistance : égale ou supérieure à celle de la pâte vierge pour un grammage équivalent
-Compostabilité : 45 à 90 jours dans des installations industrielles, 90 à 180 jours en compostage domestique
Chaîne d'approvisionnement:
-Disponibilité des matières premières : plus de 250 millions de tonnes de bagasse de canne à sucre par an à l'échelle mondiale
-Utilisation actuelle : <1% pour l'emballage (principalement brûlés à des fins énergétiques ou mis au rebut)
-Potentiel de croissance : pourrait couvrir 20 à 30% de la demande mondiale en fibres moulées sans contraintes d'approvisionnement
Technologies actives (2026):
1. Films comestibles à base d'algues:
-Composition : alginate, agar-agar, carraghénane
-Épaisseur : 20 à 50 microns (similaire à celle d'un film alimentaire)
-Applications : sachets individuels de condiments, dosettes pour boissons, emballages alimentaires
-Goût : nature ou aromatisé (aux herbes, versions sucrées)
-Durée de conservation : 6 à 18 mois (produit sensible à l'humidité, nécessite un emballage secondaire)
-Commercialisation : produits pilotes disponibles (NotpLA au Royaume-Uni, Loliware aux États-Unis)
2. Revêtements à base de protéines de lait (caséine):
-Composition : caséine extraite du lait écrémé
-Application : revêtement de 5 à 15 microns sur du carton
-Performances : barrière à l'oxygène 500 fois plus efficace que le plastique LDPE
-Biodégradabilité : comestible ou dégradation par compostage en 30 jours
-Statut : Production à l'échelle pilote (en partenariat avec l'USDA, commercialisation prévue en 2027-2028)
3. Matériaux à base d'amidon:
-Composition : amidon de maïs/de pomme de terre/de tapioca + plastifiants
-Forme : films, revêtements, récipients moulés
-Applications : emballages individuels, ustensiles
-Comestibilité : Peut être consommé sans danger, mais son goût est peu agréable
-Statut : Disponibilité commerciale (volumes limités, produits de niche)
Taille actuelle du marché:
-Marché mondial des emballages comestibles en 2026 : $82 millions (0,02% du marché total des emballages)
-Prévisions de croissance : $680 millions d'ici 2030 (taux de croissance annuel composé de 52%, part de marché toujours inférieure à 0,1%)
-Segments principaux : dosettes pour boissons (40%), sachets de condiments (30%), films alimentaires (20%), autres (10%)
Les défis liés à l'acceptation par les consommateurs:
-Perception de la sécurité: 58% de consommateurs préoccupés par l'hygiène des emballages alimentaires (enquête de 2025)
-Problèmes liés au goût: 42% refuse d'ingérer l'emballage, même s'il est insipide
-Barrières culturelles: Un taux d'acceptation plus élevé en Asie (681 TP3T disposés à essayer) qu'en Amérique du Nord (341 TP3T)
-Écart en matière d'éducation: 71% ignore l'existence d'emballages comestibles (sensibilisation nécessaire)
Des applications de niche couronnées de succès:
-Dosettes de café/thé : les enveloppes comestibles évitent les déchets (produits disponibles dans le commerce)
-Concentrés aromatiques pour boissons : sphères aux algues (utilisées dans les bars et lors d'événements)
-Condiments pour la restauration rapide : ketchup et sauces en portions individuelles conditionnés dans des films comestibles (programmes pilotes à échelle limitée)
Limites de performance:
-Sensibilité à l'humidité : la plupart des matières comestibles se dégradent au contact de l'humidité (nécessitent un environnement sec)
-Durée de conservation : 6 à 18 mois, contre plusieurs années pour les emballages classiques
-Point fort : résistance à la traction réduite (ne convient pas aux objets lourds ou tranchants)
-Évolutivité : les coûts de production sont 3 à 8 fois supérieurs à ceux des emballages classiques (en fonction du volume)
Complexité réglementaire:
-Double classification : à la fois denrée alimentaire ET emballage (doit respecter les deux séries de réglementations)
-Autorisation des nouveaux aliments : l'UE exige une autorisation préalable à la mise sur le marché (processus d'une durée de 2 à 3 ans)
-Statut GRAS de la FDA : décision relative à la reconnaissance de la sécurité requise (12 à 18 mois)
-Exigences en matière d'étiquetage : obligation d'indiquer si le produit est comestible, ainsi que la liste des ingrédients et des allergènes
Calendrier réaliste:
-2026-2028: Applications de niche, disponibilité commerciale limitée, coût élevé ($0,15-0,50/unité)
-2028-2030: La montée en puissance commence, réduction des coûts à $0,08-0,25 par unité, clarification de la réglementation
-2030+: Part de marché potentielle du 2-5% dans le segment des emballages individuels (qui reste un marché de niche, non grand public)
Composition du matériau:
-Source : Cellulose végétale décomposée en fibres nanométriques (diamètre compris entre 1 et 100 nanomètres)
-Fabrication : broyage mécanique ou traitement chimique de la pâte de bois
-Application : revêtement de 3 à 8 g/m² (plus fin que les revêtements classiques)
Avantages en termes de performances:
### Maturité commerciale et mise à l'échelle
Situation actuelle (2026):
-Production pilote : 4 sites en Scandinavie, au Japon et au Canada (capacité totale de 12 000 tonnes par an)
-Partenariats commerciaux : Stora Enso, Nippon Paper et Kruger s'associent pour développer leurs activités
-Autorisations réglementaires : obtention des autorisations de la FDA et de l'UE relatives au contact alimentaire (2024-2025)
-Étude de marché : offre limitée de produits commerciaux sur le marché japonais (segment haut de gamme)
Stratégie de réduction des coûts:
-2026 (projet pilote): $ 5 200-7 800/tonne
-2027 (mise sur le marché anticipée): $ 3 800-5 200/tonne (économies d'échelle, optimisation des procédés)
-2028-2029 (mise à l'échelle): $ 2 600-3 600/tonne (se rapprochant de la fourchette de coûts de la PLA)
-2030+ (production en série): $ 2 000-2 800 / tonne (prix compétitif par rapport au PLA, plus élevé que celui du PE)
Avantages par rapport aux revêtements classiques:
-Performances de barrière supérieures pour une épaisseur réduite (économie de matière)
-100% : d'origine biologique et renouvelable (par opposition au PE d'origine pétrolière)
-Recyclable dans les filières de collecte de papier classiques (contrairement au PLA, qui nécessite un compostage)
-Empreinte carbone inférieure de 60 à 70% à celle d'un revêtement en PE
Obstacles à l'adoption:
-Capacité de production : actuellement 12 000 tonnes << demande mondiale en revêtements (en millions de tonnes)
-Équipements de transformation : nécessite des machines spécialisées pour l'application de revêtements (investissement en capital)
-Chaîne d'approvisionnement : nombre limité de fournisseurs de nanocellulose (risque de concentration)
-Inertie du secteur : l'infrastructure existante en PLA/PE engendre des coûts de changement de fournisseur
Pour des innovations en matière d'emballages écologiques et durables, concentrez-vous sur :
Barrières à base de minéraux (déjà commercialisé au Japon et en Corée) :
-Composition : dispersions de carbonate de calcium ou de talc
-Avantage : sans PFAS, recyclable, résistant à la chaleur
-Limite : fragilité, manipulation délicate requise
-Coût : $ 2 800 à 3 600 par tonne (prix compétitif par rapport au PLA)
-Part de marché : 3% en Asie-Pacifique, avec une expansion prévue en Europe d'ici 2027
Revêtements à base de chitosane (provenant de carapaces de crustacés) :
-Source : Déchets de carapaces de crevettes et de crabes (1,5 million de tonnes disponibles chaque année)
-Performances : propriétés antimicrobiennes + barrière à l'oxygène
-Applications : emballages destinés à la conservation des aliments, prolongation de la durée de conservation
-Statut : phase pilote, commercialisation prévue entre 2028 et 2029
-Estimation des coûts : $4 200 à 5 800 par tonne à l'échelle commerciale
Part de marché prévue pour le secteur des revêtements d'ici 2030:
Hypothèses:
-Une pression réglementaire persistante dans plus de 25 juridictions supplémentaires
-Les réductions de coûts liées à la nanocellulose et aux algues marines sont en bonne voie (réduction de 50 à 601 TP3T d'ici 2030)
-Disposition des consommateurs à payer un supplément de 10-20% pour des produits certifiés durables
### Prévisions en matière de réglementation et de politique
Évolutions réglementaires probables (2026-2030):
✅ Responsabilité élargie des producteurs (REP):
-Extension à plus de 30 juridictions (contre 12 actuellement) d'ici 2028
-Les fabricants prennent en charge 40-70% des coûts de collecte et de recyclage
-Crée une incitation économique en faveur des matériaux durables (réduction des redevances liées à la responsabilité élargie du producteur)
✅ Interdictions concernant le plastique à usage unique:
-D'ici 2030, 25 à 35 pays ou régions supplémentaires mettront en place des restrictions concernant les revêtements en PE
-Remplacer 20 à 28 milliards de gobelets et récipients supplémentaires par des alternatives compostables
-Stimule la demande en revêtements à base de PLA, d'algues et de nanocellulose
✅ Normes d'étiquetage relatives à la compostabilité:
-Harmonisation ISO des allégations de compostabilité (norme mondiale d'ici 2028)
-Logos de certification obligatoires (BPI, TÜV ou équivalents) pour la promotion des produits “ compostables ”
-Réduit le « greenwashing » et renforce la confiance des consommateurs
⚠️ Restrictions relatives aux PFAS:
-Interdiction totale des PFAS dans les emballages alimentaires (UE d'ici 2028, États américains d'ici 2028-2030)
-Élimine les revêtements de barrière finaux contenant des PFAS
-Accélère l'adoption des revêtements à base d'eau, de nanocellulose et de minéraux
Conséquences en matière d'investissement:
-$8 - 12 milliards d'investissements mondiaux dans les capacités de production de revêtements durables (2026-2030)
-Consolidation : 15 à 25 acquisitions, les grands groupes de l'emballage rachetant des start-ups technologiques
-Capital-risque : $2 à 3 milliards levés par des entreprises spécialisées dans l'innovation dans le domaine des matériaux (2026-2030)
Coût par tonne métrique (prévisions pour 2030, à grande échelle):
Facteurs liés au coût total de possession (TCO):
-Coût des matières premières : 45 à 551 TP3T de TCO
-Traitement/application : 20-25%
-Certification/conformité : 5-10%
-Gestion des déchets / Redevances EPR : 8-15% (avantage pour les déchets compostables : -40% sur le coût d'élimination)
-Valeur de la marque / marketing : 10-15% (la prime de durabilité justifie des prix plus élevés)
Parmi les innovations les plus prometteuses en matière d’emballages durables en 2026, on peut citer : (1) des revêtements à base d’algues offrant une biodégradation en 4 à 8 semaines (empreinte carbone inférieure de 65 à 75% à celle du PLA, culture à bilan carbone négatif), actuellement en phase de production pilote avec une commercialisation prévue entre 2027 et 2028 ; (2) des revêtements à base de nanocellulose offrant des barrières à l’oxygène supérieures, comparables à celles de l’aluminium, tout en étant 100% d’origine biologique et recyclables dans les flux de papier ; quatre sites pilotes sont déjà en service et la production de masse est attendue entre 2028 et 2029 ; (3) Des déchets agricoles tels que la bagasse de canne à sucre et la paille de blé, déjà disponibles dans le commerce avec une production mondiale de 1,2 million de tonnes (représentant 81 % du marché de la fibre moulée) ; (4) Des emballages protecteurs à base de mycélium de champignons remplaçant la mousse EPS, biodégradables en 30 à 90 jours, disponibles dans le commerce auprès de 12 sites au prix de $2,50-4,00 par unité. Le secteur prévoit que 65% d’emballages destinés à la restauration utiliseront des matériaux d’origine biologique d’ici 2030.
Les emballages à base d'algues présentent des avantages environnementaux significatifs par rapport au PLA : une culture « carbone négative » (les algues absorbent 5 à 10 fois plus de CO₂ que les plantes terrestres), des émissions sur le cycle de vie réduites de 65 à 75%, une consommation d’énergie de transformation réduite de 30 à 40% (aucune fermentation requise), une biodégradation plus rapide (4 à 8 semaines contre 90 à 180 jours pour le PLA), ainsi qu’une compostabilité à la fois domestique et industrielle (le PLA ne pouvant être composté que dans des installations industrielles) : ces innovations en matière d’emballages durables sont essentielles.En termes de performances, il offre 85 à 90 % de la capacité de barrière à l’humidité du PLA, des propriétés de barrière à l’oxygène supérieures et une tolérance à la chaleur de 50 à 75 °C (contre 45 à 85 °C pour le PLA). Les limites actuelles comprennent un coût plus élevé ($3 800 à 5 200 par tonne en production pilote contre $2 200 à 2 800 pour le PLA) et une infrastructure de chaîne d’approvisionnement limitée, mais les coûts devraient se rapprocher de ceux du PLA ($2 200 à 2 600/tonne) d’ici 2029-2030, à mesure que la production atteindra plus de 100 000 tonnes par an.
Les emballages à base de mycélium de champignons sont fabriqués à partir de déchets agricoles (tiges de maïs, chanvre, sciure de bois) mélangés à des spores de champignons. Le mycélium (système racinaire du champignon) se développe à travers ces déchets en 5 à 7 jours, liant naturellement les particules pour former un emballage protecteur solide. Un traitement thermique stoppe la croissance et permet d’obtenir le produit final inerte. Il offre une biodégradation en 30 à 90 jours (contre plus de 500 ans pour la mousse EPS qu’il remplace), avec une résistance à la compression comparable (0,5 à 2,0 MPa) et une isolation thermique supérieure à celle du carton ondulé. Actuellement disponible dans le commerce pour les emballages de protection (produits électroniques, bouteilles de vin, articles fragiles) grâce à 12 sites dont la capacité mondiale s’élève à 18 000 tonnes par an. La taille du marché est estimée à $85 millions (2026) et devrait atteindre $420 millions d’ici 2030 (taux de croissance annuel composé de 38%) à mesure que les coûts baisseront, passant du niveau actuel de $2,50 à 4,00 par unité pour s’aligner sur celui du polystyrène expansé (EPS) ($1,20 à 2,00) d’ici 2030.
Oui, les déchets agricoles sont disponibles sur le marché : la production mondiale de bagasse de canne à sucre devrait atteindre 1,2 million de tonnes en 2026 (représentant 8% du marché de la fibre moulée), utilisée pour la fabrication de barquettes, assiettes, bols et boîtes à couvercle à emporter, à un prix de $720-980/tonne (prix compétitifs par rapport à la pâte vierge). Les emballages à base de paille de blé et de riz représentent une production annuelle de 450 000 tonnes (part de marché de 2,81 TP3T, principalement en Chine, en Inde et en Asie du Sud-Est), à un prix de 1 TP4T 680-920 par tonne pour les récipients alimentaires et les bols. Ces matériaux offrent une empreinte carbone inférieure de 40 à 55 % à celle de la pâte de bois vierge, une consommation d’eau réduite de 30 à 40 %, et permettent de valoriser des déchets agricoles qui seraient autrement incinérés. Parmi les défis à relever figurent la disponibilité saisonnière nécessitant des infrastructures de stockage, les variations de qualité de la fibre affectant l’uniformité du produit, ainsi que la concentration régionale (adoption limitée en dehors de la région Asie-Pacifique). La bagasse de canne à sucre présente le plus fort potentiel de croissance, avec une disponibilité annuelle de plus de 250 millions de tonnes à l’échelle mondiale et moins de 1% actuellement utilisés pour l’emballage.
Pour des innovations en matière d'emballages écologiques et durables, concentrez-vous sur :
Les emballages comestibles devraient rester un marché de niche jusqu'en 2030, sans s'imposer comme une pratique courante. La taille actuelle du marché n'est que de $82 millions (0,02% du total des emballages) et devrait atteindre $680 millions d'ici 2030 (taux de croissance annuel composé de 52%, mais avec une part de marché toujours inférieure à 0,1%). Calendrier : entre 2026 et 2028, on observe des applications de niche dans les dosettes de boissons, les sachets de condiments et les emballages alimentaires, à un coût unitaire compris entre $0,15 et 0,50 ; entre 2028 et 2030, la production commencera à s’étendre grâce à une réduction des coûts à $0,08-0,25/unité et à une plus grande clarté réglementaire ; à partir de 2030, part de marché potentielle de 2 à 5% pour les emballages individuels uniquement. Parmi les obstacles figurent les difficultés d’acceptation par les consommateurs (58% s’inquiètent de l’hygiène, 42% refusant de consommer l’emballage), des limites de performance (sensibilité à l’humidité, durée de conservation de 6 à 18 mois, résistance moindre), la complexité réglementaire (double classification « aliment-emballage » nécessitant les autorisations GRAS de la FDA et « nouvel aliment » de l’UE) et le coût (3 à 8 fois plus élevé que les emballages conventionnels). Les applications réussies se limiteront probablement aux dosettes de café/thé, aux concentrés aromatiques pour boissons et aux condiments pour la restauration rapide.
En matière d'innovations dans le domaine des conteneurs durables, concentrez-vous sur :
Les revêtements à base de nanocellulose sont des barrières d’origine biologique 100%, fabriquées à partir de cellulose végétale décomposée en fibres nanométriques (1 à 100 nanomètres) et appliquées à une épaisseur de 3 à 8 GSM (plus fine que les revêtements classiques de 15 à 25 GSM). Ils offrent des performances supérieures : une barrière à l’oxygène comparable à celle de l’aluminium, une barrière à l’humidité équivalente à 85 à 95 % de celle du PE, une excellente résistance aux graisses, une résistance à la chaleur de 100 à 150 °C, une recyclabilité dans les flux de papier standard et une compostabilité de 30 à 60 jours, avec une empreinte carbone inférieure de 60 à 70% à celle du PE. Actuellement en phase de production pilote dans quatre sites scandinaves, japonais et canadiens (capacité de 12 000 tonnes/an) avec obtention des autorisations de contact alimentaire de la FDA et de l’UE (2024-2025). Calendrier commercial : mise sur le marché début 2027 à $3 800-5 200/tonne, passage à $2 600-3 600/tonne en 2028-2029 (se rapprochant du coût du PLA), production de masse à partir de 2030 à un prix de 2 000 à 2 800 par tonne, avec une part de marché prévue de 81 % d’ici 2030.
D’ici 2030, le marché de l’emballage durable connaîtra une transformation significative, les matériaux biosourcés représentant 65% des emballages destinés à la restauration (contre 42% en 2026) ; les innovations en matière d’emballages durables et respectueux de l’environnement revêtent donc une importance capitale.La part de marché des revêtements en PE reculera de 58% à 38% (-20 points) en raison des mesures réglementaires de suppression progressive et des exigences en matière de développement durable, tandis que celle du PLA progressera modestement pour atteindre 28% (+4 points), que celle des revêtements à base d’eau doublera pour atteindre 14% (+6 points, sous l’effet des réglementations interdisant les PFAS), la nano-cellulose atteindra 8% (nouvel entrant) et les revêtements à base d’algues atteindront 5% (nouvel entrant). La baisse des coûts favorise leur adoption : la nanocellulose passe de 58% à $2 —000-2 800/tonne, les algues passent de 48% à $2 200-2 800/tonne, se rapprochant ainsi de la parité des coûts avec les matériaux conventionnels. Parmi les facteurs réglementaires, citons l’extension de la responsabilité élargie des producteurs à plus de 30 juridictions (contre 12 auparavant), l’interdiction des plastiques à usage unique dans 25 à 35 régions supplémentaires, les normes ISO harmonisées en matière de compostabilité et les interdictions générales des PFAS dans les emballages alimentaires. Les investissements du secteur s’élèvent à $8 à 12 milliards pour des capacités de production de revêtements durables, avec 15 à 25 acquisitions et $2 à 3 milliards levés en capital-risque.
Les innovations en matière d'emballages durables en 2026 annoncent une transformation fondamentale du secteur au cours des 3 à 5 prochaines années. Alors que les bioplastiques PLA et le carton recyclé se sont généralisés (part de marché combinée de 36%), les technologies émergentes — revêtements à base d'algues, barrières en nanocellulose, les déchets agricoles, le mycélium de champignons et les emballages comestibles — ouvrent la voie à une part de 65%+ de matériaux biosourcés d’ici 2030. Le succès dépendra de la réduction des coûts grâce à la production à grande échelle (la nano-cellulose et les algues visent des baisses de coûts de 48 à 58%), du soutien réglementaire (extension de la responsabilité élargie du producteur, interdictions des plastiques, restrictions sur les PFAS) et de l’acceptation par les consommateurs de ces nouveaux paradigmes en matière de matériaux.
Principaux enseignements :
1.Les algues et la nanocellulose à la pointe de l'innovation—Commercialisation 2027-2029, en voie d'atteindre la parité des coûts
2.Les déchets agricoles sont déjà commercialisés—Bagasse de canne à sucre, paille : production de 1,7 million de tonnes, prime de 15 à 251 TP3T
3.Le mycélium remplace la mousse EPS— Le marché des emballages de protection, qui s'élève actuellement à $85M, devrait atteindre $420M d'ici 2030
4.Les emballages comestibles restent un marché de niche—L'adhésion des consommateurs et les obstacles liés aux coûts limitent la part de marché à moins de 2%
5.Les investissements dans le secteur s'accélèrent—$8-12B : capacité, consolidation, start-ups financées par du capital-risque
-Contenants pour emballages alimentaires
-Tendances futures en matière d'emballage
Papacko suit de près les nouvelles technologies d'emballage et entretient des partenariats avec des innovateurs dans le domaine des matériaux afin de commercialiser des solutions de nouvelle génération. Notre offre actuelle en matière de développement durable comprend des revêtements compostables en PLA, des barrières à base d'eau et des matériaux issus de déchets agricoles (bagasse de canne à sucre), ainsi que des programmes pilotes portant sur des alternatives à base de nanocellulose et d'algues, dont le lancement est prévu entre 2027 et 2028. Contactez-nous pour discuter de votre feuille de route en matière de développement durable et de vos futures stratégies en matière de matériaux.
L'innovation en matière de matériaux ne crée de la valeur que lorsqu'elle s'accompagne de décisions concrètes en matière de réglementation, d'approvisionnement et de fin de vie. Les acheteurs intéressés par de nouveaux formats durables doivent généralement également vérifier la certification, l'adhésion du marché et déterminer si la voie du compostage ou du recyclage est aujourd'hui viable sur le plan commercial.
Prenez contact avec nous :