Готовы создать собственные фирменные бумажные стаканчики или упаковку?
Сообщите нам свои требования - размер, покрытие, печать и место назначения - и наша команда подготовит подробное коммерческое предложение в течение 24 часов.
Ознакомьтесь с инновациями в области экологичной упаковки в 2026 году, включая покрытия из морских водорослей, барьерные слои из наноцеллюлозы, упаковку из мицелия, материалы из сельскохозяйственных отходов, а также информацию о затратах, сроках реализации и примере использования в сфере общественного питания.
Последнее обновление: апрель 2026 года
Время чтения: 8-10 минут
Автор: редакция Papacko
В 2026 году концепция экологичной упаковки переходит от общих заявлений к конкретному выбору материалов, требованиям к сертификации, целевым показателям по стоимости и характеристикам на этапе утилизации. Покупатели сравнивают проверенные варианты, такие как картон, багасса, PLA и формованное волокно, с более новыми материалами, включая покрытия на основе морских водорослей, барьерные слои из наноцеллюлозы и упаковку из мицелия.
В этом всестороннем отраслевом анализе рассматриваются инновации в области экологичной упаковки, активно развивающиеся в 2026 году: данные о характеристиках новых материалов, новые производственные технологии, подробные графики коммерциализации (от лабораторного масштаба до массового производства), динамика затрат при увеличении объемов, пути регулирования, а также основанные на фактах прогнозы трансформации отрасли до 2030 года. Независимо от того, являетесь ли вы производителем упаковки, менеджером по бренду, специалистом по вопросам устойчивого развития или инвестором, понимание этих инноваций поможет вам принимать более обоснованные решения в области снабжения и планирования продукции.
Краткий вывод: Среди инноваций в области экологичной упаковки в 2026 году — покрытия на основе морских водорослей (биоразложение за 4–8 недель, этап пилотного производства), упаковка из грибного мицелия (переход от лабораторных испытаний к коммерческому производству защитной упаковки), материалы из сельскохозяйственных отходов (коммерческая доступность с надбавкой к стоимости в 15–35%), съедобную упаковку (нишевые применения, масштабирование в 2028–2030 годах) и наноцеллюлозные покрытия (коммерциализация в 2027–2028 годах).
По прогнозам отрасли, к 2030 году 65% упаковки для предприятий общественного питания будет изготавливаться из биоматериалов.
Что касается инноваций в области экологичной и устойчивой упаковки, следует обратить внимание на следующее:
Состав материала:
-Основные компоненты: альгинат и каррагинан, извлеченные из бурых и красных морских водорослей
-Область применения: нанесение покрытия плотностью 10–20 г/м² на картон (толщина аналогична толщине PLA)
-Функция: Барьер, предотвращающий проникновение влаги и кислорода, для применения в контакте с пищевыми продуктами
Эксплуатационные характеристики (данные пилотного проекта 2026 года):
### Экологические преимущества
Чтобы внедрять качественные и экологичные инновации в области упаковки, следует уделить особое внимание следующим аспектам:
Углеродный след:
-Выращивание морских водорослей: С отрицательным углеродным балансом (поглощает в 5–10 раз больше CO₂ на гектар, чем наземные растения)
-Энергозатраты на переработку: на 30–40% ниже, чем у PLA (не требуется этап ферментации)
-Выбросы на протяжении всего жизненного цикла: на 65–75% ниже, чем у PLA, и на 80–88% ниже, чем у PE
Полезные свойства океана для здоровья:
-Выращивание морских водорослей снижает уровень закисления океана (поглощает растворенный CO₂)
-Создает среду обитания для морского биоразнообразия
-Не требуется пресной воды, удобрений или пестицидов (в отличие от кукурузы и сахарного тростника, используемых для производства PLA)
-Возможность использования океанических “пустынь” (зоны с низким содержанием питательных веществ) при применении надлежащих методов ведения сельского хозяйства
Вопросы масштабируемости:
-Мировое производство морских водорослей (2026 г.): 35 млн тонн в год (преимущественно пищевого назначения)
-Предполагаемый объем, доступный для упаковки: 2–3 млн тонн без ущерба для использования в пищевых целях
-При полном развертывании мощностей этого производства будет достаточно для удовлетворения 8–12% мирового спроса на мелованную бумагу
Текущее развертывание:
-Пробное производство: 3 предприятия в Норвегии, Исландии и Индонезии (совокупная мощность: 8 000 тонн в год)
-Коммерческие партнерства: Два крупных европейских производителя упаковки подписали соглашения о сотрудничестве (2025 г.)
-Нормативно-правовой статус: В настоящее время проводится оценка «новых пищевых продуктов» в ЕС; подана заявка на признание продукта «обычно признанным безопасным» (GRAS) в FDA
План действий по коммерциализации:
-2026-2027: Пилотный проект с мощностью 25 000 тонн в год, первая партия коммерческой продукции (нишевый сегмент премиум-класса)
-2028: Первые мощности для серийного производства (более 100 000 тонн в год), снижение себестоимости до $2 800–3 500 за тонну
-2029-2030: Широкая коммерческая доступность, стоимость, приближающаяся к уровню PLA ($ 2 200–2 600 за тонну)
-2030+: Потенциальная доля рынка 8-15% в сегменте компостируемых покрытий
Препятствия на пути внедрения:
-Развитие цепочки поставок: инфраструктура для выращивания морских водорослей ограничена прибрежными регионами
-Технология обработки: методы экстракции и нанесения покрытия по-прежнему совершенствуются
-Стабильность: колебания показателей от партии к партии выше, чем у материалов на нефтяной основе (ситуация улучшается)
-Восприятие: осведомленность потребителей и брендов о морских водорослях в упаковке (требуется просветительская работа)
Как это работает:
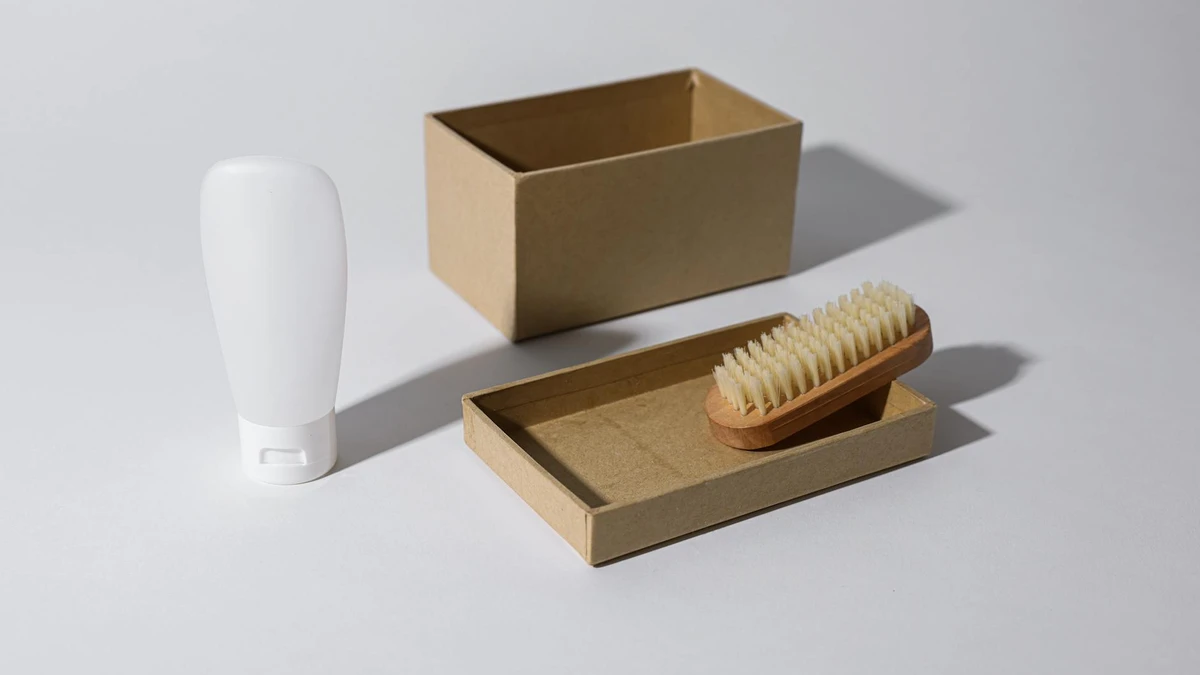
-Сырье: Сельскохозяйственные отходы (кукурузные стебли, конопляные волокна, опилки) в смеси со спорами грибов
-Процесс роста: Мицелий (корневая система гриба) прорастает через отходы за 5–7 дней
-Склеивание: Природные ферменты, содержащиеся в мицелии, связывают частицы в твёрдую структуру
-Отделка: Термическая обработка останавливает рост и позволяет получить конечный продукт (инертный, с длительным сроком хранения)
Свойства материала:
*Единица — защитная вставка для электроники/хрупких предметов (аналог формованного пенополистирола)
Современные области коммерческого применения:
-Защитная упаковка: Электроника, винные бутылки, хрупкие предметы (в качестве замены пенополистирола)
-Термоизолированная доставка: Термочувствительные товары (лекарственные средства, продукты питания)
-Строительные материалы: Акустические панели, теплоизоляционные плиты (упаковка для непищевых продуктов)
Внедрение на рынке (2026 г.):
-Общие производственные мощности: ~18 000 тонн/год (12 промышленных объектов)
-Основные рынки: Северная Америка (60%), Европа (35%), Азиатско-Тихоокеанский регион (5%)
-Известные производители: Ecovative Design (США), Magical Mushroom Company (Нидерланды), MycoComposite (Канада)
-Объем рынка: $85 млн (2026 г.), прогнозируемый объем к 2030 г. — $420 млн (среднегодовой темп роста — 38%)
Ограничения применения:
-❌ Поверхности, контактирующие с пищевыми продуктами: Ожидается получение разрешения регулирующих органов (пока не одобрено FDA/ЕС для прямого контакта)
-❌ Среды с высокой влажностью: Требуется нанесение покрытия/обработка (мицелий впитывает воду)
-❌ Скорость серийного производства: Цикл роста длится 5–7 дней, что медленнее, чем при использовании материалов для мгновенного формования (EPS, картон)
-✅ Защитная упаковка: Идеально подходит (заменяет пенопласт EPS, биоразлагаемый за 30–90 дней)
Динамика цен:
-2022: $5,50–8,00/шт. (ранние серийные модели, ограниченный тираж)
-2024: $3,80–5,50/единицу (увеличение мощности, оптимизация технологического процесса)
-2026: $2,50–4,00/единицу (12 объектов, повышение урожайности)
-2028 год (прогноз): $ 1,80–2,80/единицу (автоматизация, производительность 50 000 тонн/год)
-2030 год (прогноз): $1.20–2,00/единицу (в некоторых областях применения приближается к паритету затрат по методу EPS)
Препятствия на пути к массовому внедрению:
-Срок изготовления: 5–7 дней по сравнению с несколькими секундами при литье EPS (сложность планирования запасов)
-Однородность: в процессе естественного роста наблюдаются колебания в пределах 10–15% (по сравнению с <2% для синтетических материалов)
-Масштабируемость: Требуется наличие помещений с контролируемыми условиями (влажность, температура, защита от загрязнения)
-Цепочка поставок: логистика сырья из сельскохозяйственных отходов (сбор, переработка, хранение)
Источники материалов и области применения:
### Упаковка пшеничной/рисовой соломы — пример специализации
Характеристики материала:
-Содержание целлюлозы: 30–40% (достаточно для изготовления картоноподобных изделий)
-Переработка: аналогично целлюлозе (химический или механический способ получения целлюлозы)
-Характеристики: сопоставимы с характеристиками первичного картона при более высокой плотности — 20–30%
Преимущества для окружающей среды:
-Использует сельскохозяйственные отходы, которые в противном случае сжигались бы (что позволяет снизить уровень загрязнения воздуха)
-Отсутствие дополнительного землепользования (побочный продукт существующего зернопроизводства)
-Углеродный след: на 40–55% ниже, чем у целлюлозы из первичной древесины
-Потребление воды: на 30–40% меньше (более короткие волокна требуют меньшего объема обработки)
Коммерческое внедрение:
-Производственные мощности (2026 г.): 450 000 тонн по всему миру (преимущественно в Китае, Индии и Юго-Восточной Азии)
-Доля рынка: 2,81 TP3T мирового рынка упаковки из формованного волокна
-Стоимость: $680–920 за тонну (надбавка в размере 15–25% по сравнению с первичной целлюлозой по цене $580–740 за тонну)
-Области применения: Контейнеры для пищевых продуктов, миски, тарелки, защитная упаковка
Вызовы:
-Сезонная доступность: поставки зависят от урожая (требуется инфраструктура для хранения)
-Колебания качества волокна: качество урожая влияет на стабильность прочности упаковки
-Логистика сбора: распределенные сельскохозяйственные источники (в отличие от централизованного лесного хозяйства)
-Региональная концентрация: ограниченное внедрение за пределами Азиатско-Тихоокеанского региона (недостаток инфраструктуры)
Чтобы внедрять качественные и экологичные инновации в области упаковки, следует уделить особое внимание следующим аспектам:
Зрелость рынка:
-На рынке с 2018 года, массовое внедрение к 2024 году
-Объем производства в мире (2026 г.): 1,2 млн тонн (81 TP3T рынка формованного волокна)
-Стоимость: $720-980 за тонну (конкурентоспособная по сравнению с первичной целлюлозой + формованием)
-Области применения: контейнеры для еды на вынос, тарелки, миски, контейнеры типа «кламшелл»
Преимущества в производительности:
-Термостойкость: 90–120 °C (подходит для горячих блюд, можно использовать в микроволновой печи)
-Устойчивость к жиру: по своей природе выше, чем у целлюлозы (требуется меньшее количество покрытия)
-Прочность: равна или превосходит прочность первичной целлюлозы при эквивалентной плотности
-Компостируемость: 45–90 дней на промышленных компостных установках, 90–180 дней при домашнем компостировании
Цепочка поставок:
-Наличие сырья: более 250 млн тонн багассы сахарного тростника в год по всему миру
-Текущее использование: <1% для упаковки (в основном сжигается для получения энергии или выбрасывается)
-Потенциал роста: может обеспечить 20–30% мирового спроса на формованную целлюлозу без ограничений со стороны предложения
Активные технологии (2026):
1. Пищевые плёнки на основе морских водорослей:
-Состав: альгинат, агар, каррагинан
-Толщина: 20–50 микрон (примерно как у пищевой пленки)
-Области применения: индивидуальные пакетики с приправами, капсулы для напитков, упаковка для продуктов питания
-Вкус: без вкусовых добавок или с добавками (с травами, сладкие варианты)
-Срок хранения: 6–18 месяцев (чувствителен к влаге, требует дополнительной упаковки)
-Коммерциализация: доступны пилотные продукты (NotpLA, Великобритания; Loliware, США)
2. Покрытия из молочного белка (казеина):
-Состав: казеин, извлечённый из обезжиренного молока
-Область применения: нанесение покрытия толщиной 5–15 микрон на картон
-Характеристики: Кислородный барьер в 500 раз лучше, чем у полиэтилена низкой плотности (LDPE)
-Биоразложение: пригодный для употребления в пищу или разлагается в компосте за 30 дней
-Статус: Производство в пилотном масштабе (в партнерстве с Министерством сельского хозяйства США, запуск в коммерческую эксплуатацию в 2027–2028 годах)
3. Материалы на основе крахмала:
-Состав: кукурузный/картофельный/тапиоковый крахмал + пластификаторы
-Форма выпуска: пленки, покрытия, формованная тара
-Области применения: упаковка порционных порций, столовые приборы
-Съедобность: Безопасно для употребления, но с ограниченной вкусовой привлекательностью
-Статус: Находится в коммерческом обороте (ограниченные объемы, нишевые продукты)
Текущий объем рынка:
-Объем мирового рынка съедобной упаковки в 2026 году: $82 млн (0,02% от общего объема рынка упаковки)
-Прогноз роста: $680 млн к 2030 году (среднегодовой темп роста 52%, доля рынка по-прежнему составляет менее 0,1%)
-Основные сегменты: капсулы для напитков (40%), пакетики с приправами (30%), пленка для упаковки продуктов (20%), прочее (10%)
Проблемы, связанные с восприятием потребителями:
-Восприятие безопасности: 58% потребителей, обеспокоенных вопросами гигиены пищевой упаковки (опрос 2025 года)
-Вопросы, связанные со вкусом: 42% не хочет употреблять упаковку, даже если она безвкусная
-Культурные барьеры: Более высокий уровень готовности к использованию в Азии (681 TP3T готовы попробовать) по сравнению с Северной Америкой (341 TP3T)
-Разрыв в уровне образования: 71% не знает о существовании съедобной упаковки (необходимо повышение осведомлённости)
Успешные нишевые приложения:
-Капсулы для кофе/чая: съедобные оболочки избавляют от необходимости утилизации (в продаже имеются коммерческие продукты)
-Ароматические добавки для напитков: шарики из морских водорослей (используются в барах, на мероприятиях)
-Приправы для фаст-фуда: кетчуп и соусы в одноразовых упаковках из съедобной пленки (ограниченные пилотные программы)
Ограничения производительности:
-Чувствительность к влаге: большинство пищевых материалов разрушаются при намокании (требуется сухая среда)
-Срок хранения: 6–18 месяцев по сравнению с несколькими годами в случае традиционной упаковки
-Преимущество: более низкая прочность на разрыв (не подходит для тяжелых/острых предметов)
-Масштабируемость: себестоимость производства в 3–8 раз выше, чем у традиционной упаковки (в зависимости от объема)
Сложность нормативно-правовой базы:
-Двойная классификация: одновременно продукты питания И упаковка (должны соответствовать обоим наборам нормативных требований)
-Утверждение новых пищевых продуктов: ЕС требует получения разрешения до вывода на рынок (процесс занимает 2–3 года)
-Статус GRAS по классификации FDA: требуется подтверждение признания безопасности (12–18 месяцев)
-Требования к маркировке: необходимо указывать, что продукт пригоден к употреблению, а также перечислять ингредиенты и аллергены
Реалистичный график:
-2026-2028: Нишевые области применения, ограниченная коммерческая доступность, высокая стоимость ($0,15–0,50 за единицу)
-2028-2030: Начинается расширение масштабов, снижение себестоимости до $0,08–0,25 за единицу, повышается ясность нормативно-правовой базы
-2030+: Потенциальная доля рынка 2-5% в сегменте индивидуальной упаковки (по-прежнему нишевый сегмент, не входит в основной поток)
Состав материала:
-Источник: Растительная целлюлоза, разложенная на волокна наноразмера (диаметром 1–100 нанометров)
-Производство: механическое измельчение или химическая обработка древесной массы
-Нанесение: слой толщиной 3–8 г/м² (тоньше, чем у обычных покрытий)
Преимущества в производительности:
### Готовность к коммерческому внедрению и масштабирование
Текущее состояние (2026 г.):
-Пробное производство: 4 предприятия в Скандинавии, Японии и Канаде (совокупная мощность — 12 000 тонн в год)
-Коммерческие партнерства: компании Stora Enso, Nippon Paper и Kruger сотрудничают в области масштабирования
-Получение разрешений регулирующих органов: получены разрешения FDA и ЕС на контакт с пищевыми продуктами (2024–2025 гг.)
-Тестирование рынка: ограниченное количество коммерческих продуктов на японском рынке (премиум-сегмент)
План сокращения затрат:
-2026 (пилотный проект): $ 5 200–7 800/тонна
-2027 год (начало коммерческой эксплуатации): $ 3 800–5 200/тонна (эффект масштаба, оптимизация технологического процесса)
-2028–2029 гг. (расширение): $ 2 600–3 600 за тонну (приближается к диапазону себестоимости PLA)
-2030+ (серийное производство): $ 2 000–2 800/тонна (конкурентоспособная цена по сравнению с PLA, выше, чем у PE)
Преимущества по сравнению с традиционными покрытиями:
-Превосходные барьерные свойства при меньшей толщине (экономия материала)
-100% — материал на биологической основе и из возобновляемых источников (в отличие от полиэтилена на нефтяной основе)
-Подходит для переработки в рамках стандартных систем сбора бумаги (в отличие от PLA, требующего компостирования)
-Углеродный след на 60–70% ниже, чем у полиэтиленового покрытия
Препятствия на пути внедрения:
-Производственная мощность: в настоящее время 12 000 тонн << мировой спрос на покрытия (млн тонн)
-Оборудование для обработки: Требуется специализированное оборудование для нанесения покрытий (капиталовложения)
-Цепочка поставок: ограниченное число поставщиков наноцеллюлозы (риск концентрации)
-Инерция отрасли: существующая инфраструктура PLA/PE приводит к возникновению издержек перехода на другую технологию
Что касается инноваций в области экологичной и устойчивой упаковки, следует обратить внимание на следующее:
Барьерные материалы на минеральной основе (уже выпускается в Японии и Корее):
-Состав: дисперсии карбоната кальция или талька
-Преимущества: не содержит ПФАС, пригоден для вторичной переработки, термостойкий
-Ограничение: хрупкость, требует осторожного обращения
-Стоимость: $ 2 800–3 600 за тонну (конкурентоспособная по сравнению с PLA)
-Доля рынка: 3% в Азиатско-Тихоокеанском регионе, с планами по расширению в Европу к 2027 году
Покрытия на основе хитозана (из панцирей ракообразных):
-Источник: отходы панцирей креветок и крабов (ежегодно доступно 1,5 млн тонн)
-Характеристики: антимикробные свойства + кислородный барьер
-Области применения: Упаковка для консервирования продуктов питания, продление срока хранения
-Статус: Пилотная стадия, внедрение в коммерческое производство в 2028–2029 годах
-Прогноз затрат: $4,200–5,800 за тонну при промышленном масштабе производства
Прогнозируемая доля рынка покрытий к 2030 году:
Предположения:
-Сохраняющееся давление со стороны регулирующих органов в более чем 25 дополнительных юрисдикциях
-Снижение затрат на наноцеллюлозу и морские водоросли идет по плану (сокращение на 50–60% к 2030 году)
-Готовность потребителей платить надбавку в размере 10–20% за продукты, прошедшие проверку на соответствие критериям устойчивого развития
### Прогнозы в области регулирования и политики
Вероятные изменения в области регулирования (2026–2030 гг.):
✅ Расширенная ответственность производителя (EPR):
-Расширение присутствия до более чем 30 юрисдикций (в настоящее время — 12) к 2028 году
-Производители покрывают 40-70% расходов на сбор и переработку отходов
-Создает экономический стимул для использования экологически безопасных материалов (более низкие сборы в рамках системы расширенной ответственности производителя)
✅ Запреты на использование одноразового пластика:
-К 2030 году еще 25–35 стран/регионов введут ограничения на использование полиэтиленовых покрытий
-Перейти на использование компостируемых аналогов для дополнительных 20–28 миллиардов стаканов/контейнеров
-Стимулирует рост спроса на покрытия на основе PLA, морских водорослей и наноцеллюлозы
✅ Стандарты маркировки компостируемости:
-Гармонизация заявлений о компостируемости в соответствии с требованиями ISO (глобальный стандарт к 2028 году)
-Логотипы обязательной сертификации (BPI, TÜV или их эквиваленты) для маркетинга продукции как “компостируемой”
-Сокращает «гринвошинг» и укрепляет доверие потребителей
⚠️ Ограничения на использование ПФАС:
-Полный запрет на использование ПФАС в упаковке пищевых продуктов (в ЕС к 2028 году, в штатах США — к 2028–2030 годам)
-Исключает использование финишных барьерных покрытий, содержащих ПФАС
-Ускоряет внедрение покрытий на водной основе, наноцеллюлозных и минеральных покрытий
Последствия для инвестиций:
-$8 — 12 млрд глобальных инвестиций в мощности по производству экологически безопасных покрытий (2026–2030 гг.)
-Консолидация: 15–25 сделок по поглощению, в ходе которых крупные компании-производители упаковки приобретают технологические стартапы
-Венчурный капитал: компании, занимающиеся инновациями в сфере материалов, привлекут $2–3 млрд (2026–2030 гг.)
Стоимость за метрическую тонну (прогноз на 2030 год при полномасштабном внедрении):
Факторы, влияющие на совокупную стоимость владения (TCO):
-Стоимость материалов: 45–551 TP3T по цене TCO
-Обработка/применение: 20-25%
-Сертификация/соответствие: 5-10%
-Waste management/EPR fees: 8-15% (advantage for compostables: -40% disposal cost)
-Brand value/marketing: 10-15% (sustainability premium justifies higher prices)
The most promising sustainable packaging innovations in 2026 include: (1) Seaweed-based coatings offering 4-8 week biodegradation (65-75% lower carbon footprint than PLA, carbon-negative cultivation), currently in pilot production with commercialization projected 2027-2028; (2) Nano-cellulose coatings providing superior oxygen barriers comparable to aluminum while being 100% bio-based and recyclable in paper streams, with four pilot facilities operating and mass production expected 2028-2029; (3) Agricultural waste materials like sugarcane bagasse and wheat straw already commercially available at 1.2 million tons global production (8% of molded fiber market); (4) Mushroom mycelium protective packaging replacing EPS foam with 30-90 day biodegradation, commercially available from 12 facilities at $2.50-4.00/unit. Industry predicts 65% of foodservice packaging will use bio-based materials by 2030.
Seaweed-based packaging offers significant environmental advantages over PLA: carbon-negative cultivation (seaweed absorbs 5-10x more CO₂ than terrestrial plants), 65-75% lower lifecycle emissions, 30-40% lower processing energy (no fermentation required), faster biodegradation (4-8 weeks vs 90-180 days for PLA), and both home and commercial compostability (PLA requires commercial facilities only), the sustainable packaging innovations matter.Performance shows 85-90% of PLA’s moisture barrier capability, superior oxygen barrier properties, and 50-75°C heat tolerance (vs 45-85°C for PLA). Current limitations include higher cost ($3,800-5,200/ton pilot production vs $2,200-2,800 for PLA) and limited supply chain infrastructure, but costs are projected to approach PLA parity ($2,200-2,600/ton) by 2029-2030 as production scales to 100,000+ tons annually.
Mushroom mycelium packaging is grown from agricultural waste (corn stalks — hemp, sawdust) mixed with mushroom spores, where mycelium (mushroom root structure) grows through the waste material in 5-7 days, naturally bonding particles into solid protective packaging. Heat treatment stops growth and creates the final inert product. It offers 30-90 day biodegradation (vs 500+ years for EPS foam it replaces) with comparable compressive strength (0.5-2.0 MPa) and superior thermal insulation to corrugated cardboard. Currently available commercially for protective packaging (electronics, wine bottles, fragile items) from 12 facilities with 18,000 tons/year global capacity. Market size is $85 million (2026), projected to reach $420 million by 2030 (38% CAGR) as costs decrease from current $2.50-4.00/unit toward EPS parity ($1.20-2.00) by 2030.
Yes, agricultural waste materials are commercially available with sugarcane bagasse at 1.2 million tons global production in 2026 (8% of molded fiber market), used for takeaway containers, plates, bowls, and clamshells at $720-980/ton (competitive with virgin pulp). Wheat and rice straw packaging produces 450,000 tons annually (2.8% market share, primarily China, India, Southeast Asia) at $680-920/ton for food containers and bowls. These materials offer 40-55% lower carbon footprint than virgin wood pulp, 30-40% less water usage, and utilize agricultural waste otherwise burned. Challenges include seasonal availability requiring storage infrastructure — fiber quality variation affecting consistency, and regional concentration (limited adoption outside Asia-Pacific). Sugarcane bagasse shows strongest growth potential with 250+ million tons annual availability globally and less than 1% currently utilized for packaging.
Что касается инноваций в области экологичной и устойчивой упаковки, следует обратить внимание на следующее:
Edible packaging will likely remain niche through 2030, not mainstream. Current market size is only $82 million (0.02% of total packaging), projected to reach $680 million by 2030 (52% CAGR but still <0.1% market share). Timeline: 2026-2028 sees niche applications in beverage pods, condiment sachets, and food wraps at $0.15-0.50/unit; 2028-2030 begins scaling with cost reduction to $0.08-0.25/unit and improving regulatory clarity; 2030+ potential 2-5% share in single-serve packaging only. Barriers include consumer acceptance challenges (58% concerned about hygiene, 42% unwilling to consume packaging), performance limitations (moisture sensitivity, 6-18 month shelf life, lower strength), regulatory complexity (dual food-and-packaging classification requiring FDA GRAS and EU Novel Food approvals), and cost (3-8x conventional packaging). Successful applications will likely be limited to coffee/tea pods, beverage flavor shots, and fast-food condiments.
For sustainable containers innovations, focus on:
Nano-cellulose coatings are 100% bio-based barriers made from plant cellulose broken down to nanoscale fibers (1-100 nanometers) applied at 3-8 GSM thickness (thinner than conventional 15-25 GSM coatings). They offer superior performance: oxygen barrier comparable to aluminum, 85-95% of PE’s moisture barrier, excellent grease resistance, 100-150°C heat tolerance, recyclability in standard paper streams, and 30-60 day compostability with 60-70% lower carbon footprint than PE. Currently in pilot production at four Scandinavian, Japanese, and Canadian facilities (12,000 tons/year capacity) with FDA and EU food contact approvals obtained (2024-2025). Commercial timeline: 2027 early commercial availability at $3,800-5,200/ton, 2028-2029 scaling to $2,600-3,600/ton (approaching PLA cost), 2030+ mass production at $2,000-2,800/ton with projected 8% market share by 2030.
By 2030, the sustainable packaging market will undergo significant transformation with bio-based materials reaching 65% of foodservice packaging (up from 42% in 2026), eco-friendly sustainable packaging innovations matter.PE coating market share will decline from 58% to 38% (-20 points) due to regulatory phase-outs and sustainability pressure, while PLA grows modestly to 28% (+4 points), water-based coatings double to 14% (+6 points driven by PFAS-free regulations), nano-cellulose reaches 8% (new entrant), and seaweed-based achieves 5% (new entrant). Cost reductions enable adoption: nano-cellulose drops 58% to $2 —000-2,800/ton, seaweed drops 48% to $2,200-2,800/ton, approaching cost parity with conventional materials. Regulatory drivers include Extended Producer Responsibility expanding to 30+ jurisdictions (from 12), single-use plastic bans in 25-35 additional regions, ISO harmonized compostability standards, and comprehensive PFAS bans in food packaging. Industry investment totals $8-12 billion in sustainable coating capacity with 15-25 acquisitions and $2-3 billion venture capital raised.
Sustainable packaging innovations in 2026 signal a fundamental industry transformation over the next 3-5 years. While PLA bioplastics and recycled paperboard have achieved mainstream adoption (36% combined market share), emerging technologies—seaweed-based coatings, nano-cellulose barriers, agricultural waste materials, mushroom mycelium, and edible packaging—offer pathways to 65%+ bio-based materials by 2030. Success depends on cost reduction through scaling (nano-cellulose and seaweed targeting 48-58% cost drops), regulatory support (EPR expansion, plastic bans, PFAS restrictions), and consumer acceptance of new material paradigms.
Основные выводы:
1.Seaweed and nano-cellulose lead innovation—Commercialization 2027-2029, approaching cost parity
2.Agricultural waste already commercial—Sugarcane bagasse, straw at 1.7M tons production, 15-25% premium
3.Mycelium replaces EPS foam—Protective packaging niche, $85M market growing to $420M by 2030
4.Edible packaging remains niche—Consumer acceptance and cost barriers limit to <2% market share
5.Industry investment accelerates—$8-12B in capacity, consolidation, venture-backed startups
-Контейнеры для упаковки пищевых продуктов
Papacko actively monitors emerging packaging technologies and maintains partnerships with material innovators to bring next-generation solutions to market. Our current sustainable offerings include PLA compostable coatings, water-based barriers, and agricultural waste materials (sugarcane bagasse), with pilot programs for nano-cellulose and seaweed-based alternatives launching 2027-2028. Contact us to discuss your sustainability roadmap and future material strategies.
Material innovation only creates value when it connects to real regulatory, sourcing, and end-of-life decisions. Buyers interested in new sustainable formats usually also need to check certification, market traction, and whether the compostable or recyclable route is commercially realistic today.
Свяжитесь с нами: